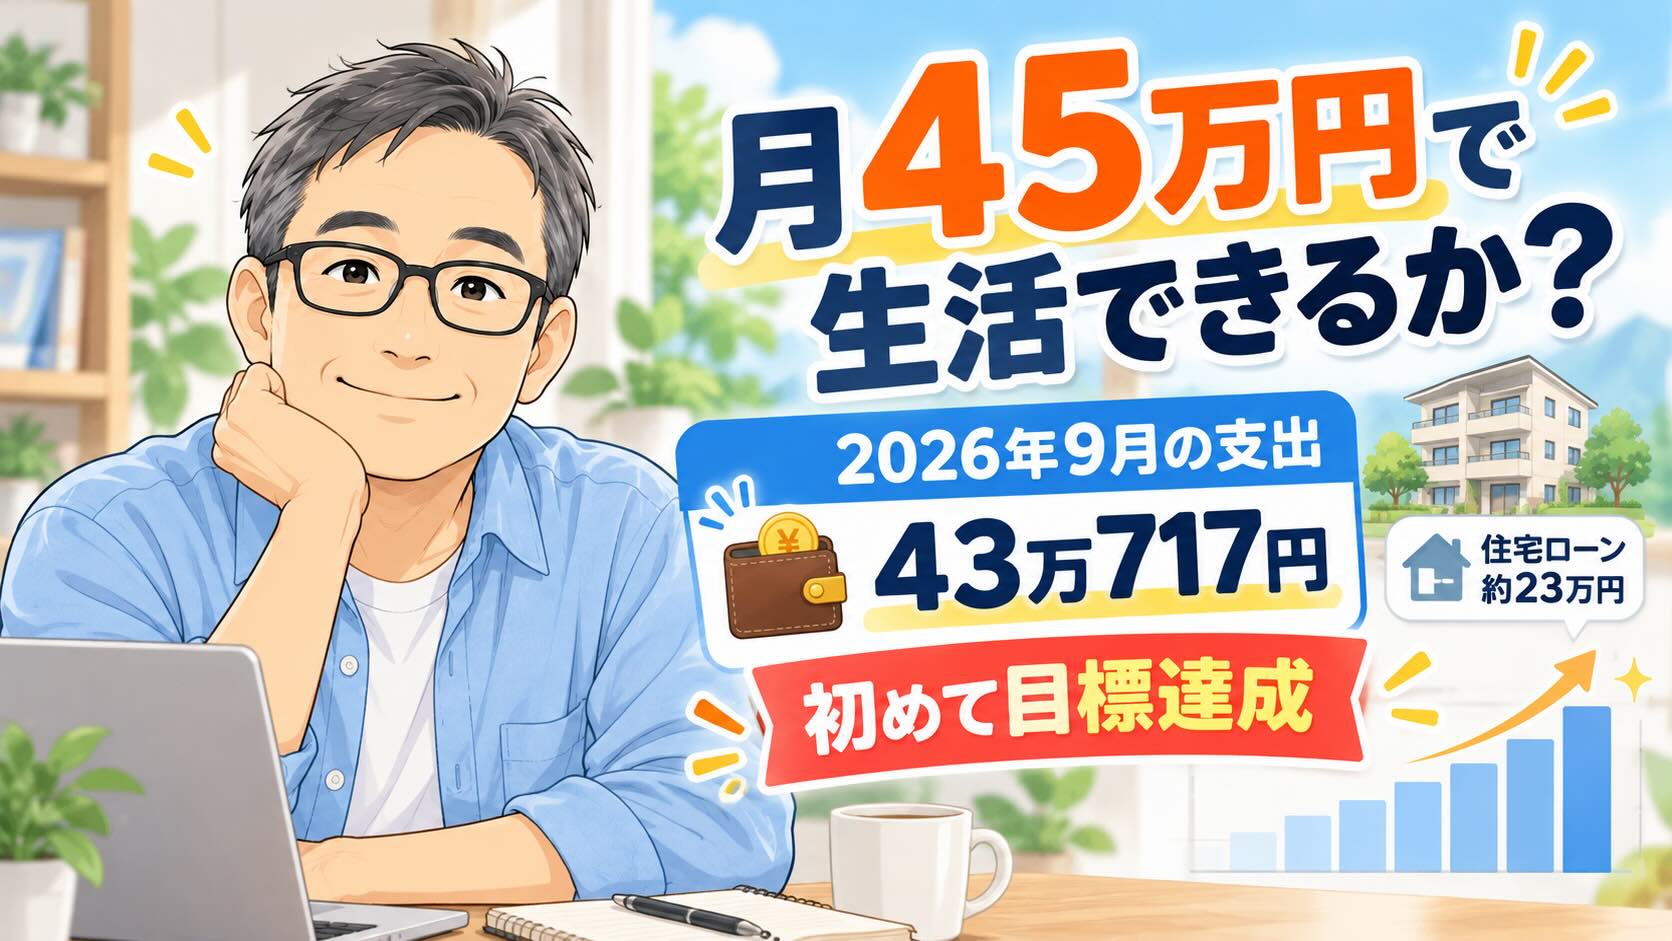
住宅ローンが毎月約23万円。
そんな私が、55歳での早期退職に向けて、月45万円で生活できるかを検証しています。
7月の支出は約60万円。
8月は約49万円。
そして9月は、430,717円でした。
3か月で支出は約17万円減り、初めて目標の45万円以内に収まりました。
ただし、17万円すべてを節約できたわけではありません。
車を手放したことによる固定費の削減もあれば、飲み会が減り、予定していた登山が雨で中止になったことも影響しています。
お金を使わなかったことと、我慢せずに節約できたことは違います。
今回は、9月の家計簿を振り返りながら、本当に支出を減らせた部分と、たまたまお金を使わなかった部分を整理してみます。
前月の支出については「月45万円で生活できるか?2026年8月の支出は48万9,371円」で紹介しています。
2026年9月の支出は430,717円
毎月の支出は、マネーフォワードMEで管理しています。
9月の支出は以下のとおりでした。
| 項目 | 金額 |
|---|---|
| 住宅 | 256,774円 |
| 食費 | 68,782円 |
| 水道・光熱費 | 35,206円 |
| 交際費 | 22,936円 |
| 健康・医療 | 18,970円 |
| 日用品 | 13,680円 |
| 衣服・美容 | 5,500円 |
| 通信費 | 3,459円 |
| 交通費 | 2,608円 |
| 特別な支出 | 1,462円 |
| 趣味・娯楽 | 1,100円 |
| その他 | 240円 |
| 自動車 | 0円 |
| 合計 | 430,717円 |
8月の489,371円から58,654円減りました。
目標の45万円を19,283円下回り、7月から始めた家計簿シリーズでは初めての目標達成です。
ただ、内容を見ると、まだ手放しでは喜べません。
支出が減った最大の理由は、交際費だった
9月の交際費は22,936円。
8月の70,471円から、47,535円減りました。
実は、8月から9月にかけて減った支出58,654円のうち、約8割が交際費の減少によるものです。
8月は会社の同僚との飲み会や家族との食事がありましたが、9月はそうした機会が少なくなりました。
休職によって、人との付き合い方にも変化が出ています。
その結果、お金を使う機会が減りました。
ただ、私は交際費を無理に削りたいとは思っていません。
家族との食事や友人との飲み会は、私にとって大切な時間です。
支出が減ったからといって、必ずしも生活が豊かになったわけではありません。
ここは、今回の家計簿で一番考えさせられた部分です。
車を手放した効果は、これからも続く
一方で、継続的な支出削減につながりそうなのが、車を手放したことです。
私は8月中旬から車なし生活を始めました。
それまでは、駐車場代だけで毎月約3万円かかっていました。
年間にすると36万円です。
9月の自動車費は0円。
もちろん、今後は電車やバス、必要に応じてタクシーなどを使う機会も増えると思います。
それでも、駅や買い物施設に近いマンションへ住み替えたこともあり、車がなくても生活できる環境になっています。
今回の支出削減の中で、車を手放したことは、一時的な節約ではなく、今後も効果が続く可能性がある見直しだと考えています。
ただし、実際に年間いくら削減できたかは、今後の交通費も含めて確認する必要があります。
住宅費は約25万7,000円。ここは簡単には減らせない
9月の住宅費は256,774円でした。
住宅ローンの返済が約23万円。
そのほかに、管理費や修繕積立金などがかかっています。
総支出に占める住宅費の割合は約60%です。
住宅費を除いた支出は173,943円でした。
毎月45万円で生活すると考えた場合、住宅費が今月と同じなら、それ以外に使えるお金は約19万3,000円です。
決して余裕がある金額ではありません。
住宅費を減らすのであれば、マンションの売却や住み替えも選択肢になります。
ただ、現在のマンションは老後の生活を考えて選んだ住まいです。
今のところ、住宅費を減らすためだけに住み替えるつもりはありません。
住宅ローンを抱えたまま退職することについては、「住宅ローン7,000万円超、完済80歳。それでも55歳で退職を考えている」で詳しく書いています。
食費は約7万円。ここは無理に削らない
9月の食費は68,782円でした。
過去3か月の食費を比較すると、次のようになります。
| 月 | 食費 |
|---|---|
| 7月 | 70,380円 |
| 8月 | 64,667円 |
| 9月 | 68,782円 |
おおむね月7万円前後で推移しています。
食費をもっと減らそうと思えば、方法はあると思います。
しかし、私はここを極端に削るつもりはありません。
食べたいものを食べる。
ときには外食も楽しむ。
そうした生活を続けながら、無理のない支出に収めたいと考えています。
節約のために、毎日の楽しみをなくしてしまっては意味がありません。
趣味・娯楽費はわずか1,100円。でも嬉しくない
9月の趣味・娯楽費は1,100円でした。
かなり少ない金額です。
でも、節約を頑張った結果ではありません。
実は9月、登山へ行く予定が2回ありました。
ところが、どちらも雨で中止。
さらに、休職してからはゴルフに誘われる機会も減りました。
結果として、趣味にお金を使う機会がほとんどなかったのです。
正直、これは私が目指している生活ではありません。
早期退職を考えている理由の一つは、自分の好きなことを楽しむ時間を増やしたいからです。
それなのに、趣味にほとんどお金を使わない生活を続けても、あまり意味がありません。
趣味・娯楽費が少ないことは、家計にとってはプラスでも、人生にとってプラスとは限らない。
今回、改めてそう感じました。
その他の支出はどうだったか
水道・光熱費は35,206円でした。
8月から8,454円増えていますが、9月は2か月に1回の上下水道料金の請求月でした。
そのため、単純に前月より使いすぎたとは言えません。
また、電気料金については楽天でんきからCDエナジーへの変更を申し込んでいます。
今後は、電力会社変更後の料金も比較していく予定です。
日用品は13,680円で、8月より11,216円減りました。
通信費は3,459円。スマホ代には楽天ポイントを活用しています。
健康・医療費は18,970円でした。
現在は休職中で通院も続いていますが、医療費については節約の対象にするつもりはありません。
衣服・美容は5,500円、交通費は2,608円でした。
日用品や衣服などは購入する時期によって変動するため、1か月だけで判断せず、今後の推移を確認していきます。
7月から9月の3か月で、支出は約17万円減った
ここで、3か月間の支出を比較してみます。
| 月 | 支出 | 45万円との差 |
|---|---|---|
| 7月 | 600,350円 | +150,350円 |
| 8月 | 489,371円 | +39,371円 |
| 9月 | 430,717円 | −19,283円 |
| 3か月平均 | 506,813円 | +56,813円 |
7月の600,350円から9月の430,717円へ。
支出は169,633円減りました。
約17万円の減少です。
ただし、7月には75,000円の臨時支出が含まれています。
この臨時支出を除いたとしても、7月の支出は525,350円。
9月との差は94,633円です。
また、9月は交際費や趣味・娯楽費が少なかった月でもあります。
つまり、約17万円減ったからといって、今後も毎月43万円で生活できるわけではありません。
3か月平均は約50万7,000円。
まだ目標の45万円を約5万7,000円上回っています。
私が目指しているのは、毎月必ず45万円以内にすることではありません。
年間を通して平均45万円、つまり年間540万円程度で暮らせるかどうかです。
そのためには、今後も支出を記録しながら、無理のない生活費を確認する必要があります。
なお、退職後の税金や社会保険料などは、通常の生活費とは別に見積もる必要があります。
臨時支出も含めた生活費の考え方は、「月45万円では足りない?臨時支出を含めて退職後の年間生活費を考えた」で整理しています。
月43万円で生活できた。でも、これが理想とは限らない
9月は初めて45万円以内に収まりました。
ただ、今回の結果を見て、一つ気づいたことがあります。
支出を減らすことと、満足できる生活を送ることは、必ずしも同じではない。
車を手放したことは、今後も継続的な節約につながると思います。
一方で、交際費や趣味・娯楽費が減ったことは、必ずしも嬉しい変化ではありません。
私は退職後、家族や友人との時間を大切にしたいと思っています。
登山やゴルフも楽しみたい。
美味しいものを食べに行くことも、旅行に出かけることもしたい。
そのために、早期退職を考えています。
もし、月45万円にこだわることで、やりたいことを我慢する生活になるのであれば、目標そのものを見直す必要があるかもしれません。
今後は、単に支出を減らすだけではなく、
「何にお金を使い、何には使わなくても満足できるのか」
を意識していこうと思っています。
まとめ|月45万円達成は、まだスタート地点
2026年9月の支出は430,717円。
初めて月45万円以内に収まりました。
ただし、3か月平均では約50万7,000円。
年間平均45万円で生活できるかどうかは、まだ分かりません。
車を手放した効果は、これからも期待できます。
一方で、交際費や趣味・娯楽費は、今後増えてもいいと思っています。
節約するために退職するのではなく、退職後の生活を楽しむために家計を整える。
そのためにも、これからも毎月の支出を記録していくつもりです。
次の10月は、どのくらいの支出になるのでしょうか。
引き続き、実際の数字をもとに確認していきたいと思います。
コメント