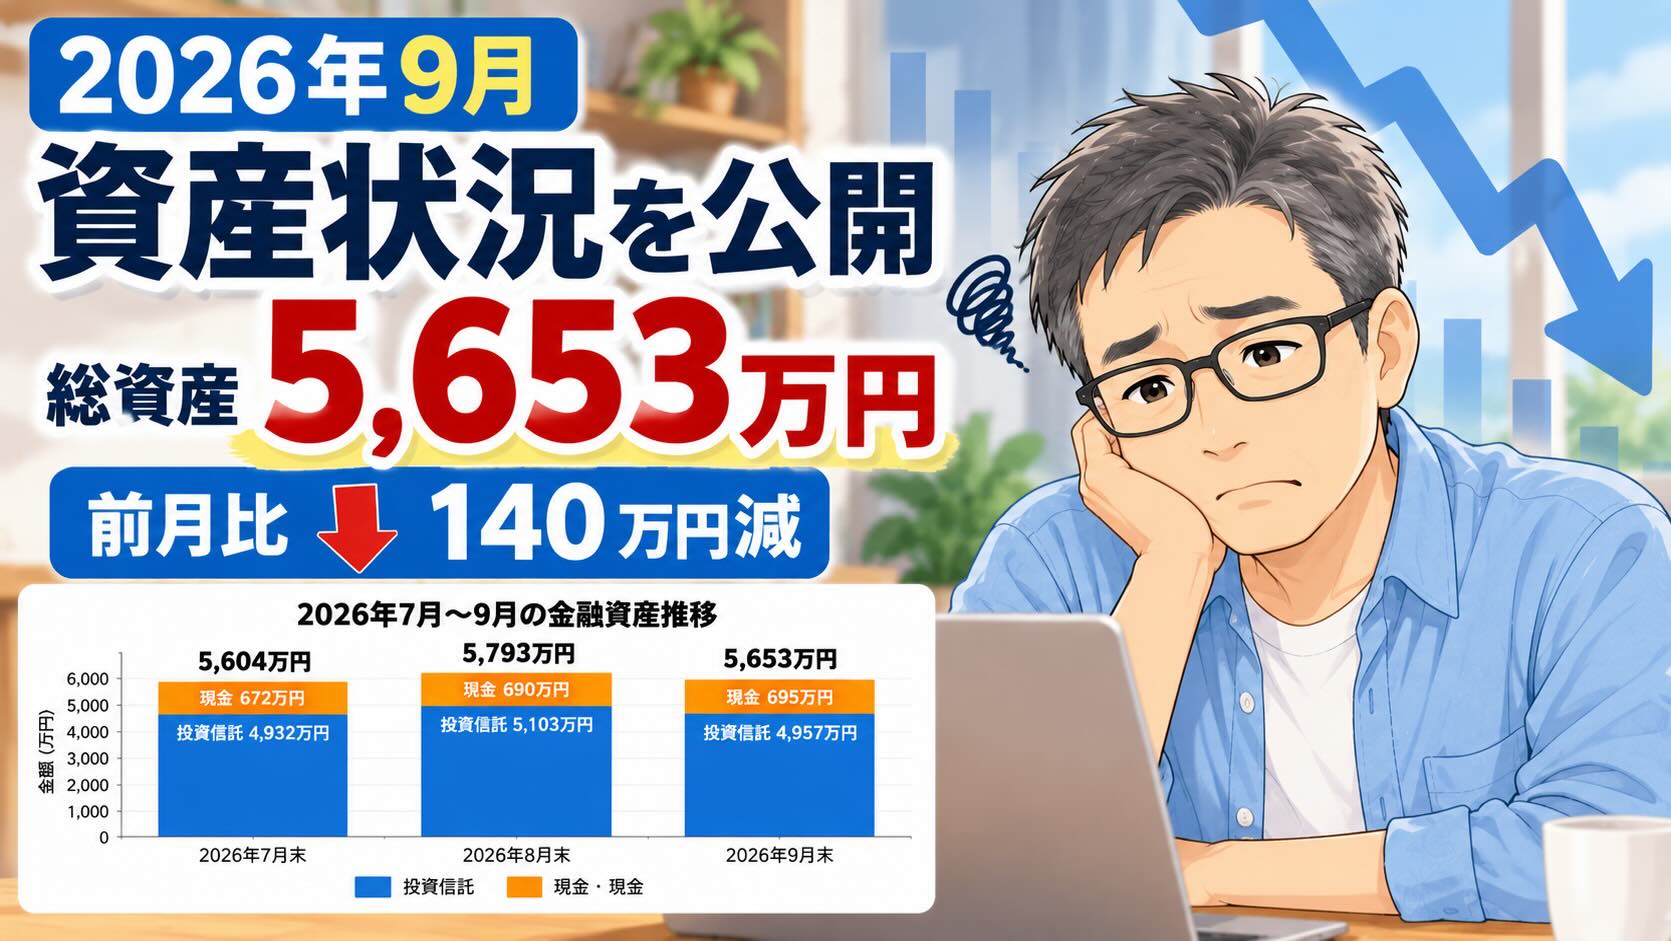
毎月の資産状況を記録するため、2026年9月末時点の金融資産をまとめます。
9月末の数字が確定しました。
私は55歳での退職を検討しており、現在は投資信託と現金のバランスを見ながら資産管理をしています。
今月の総資産、前月からの増減、現金比率、売買内容を確認していきます。
2026年9月末の資産状況
2026年9月30日時点の金融資産は、次のとおりです。
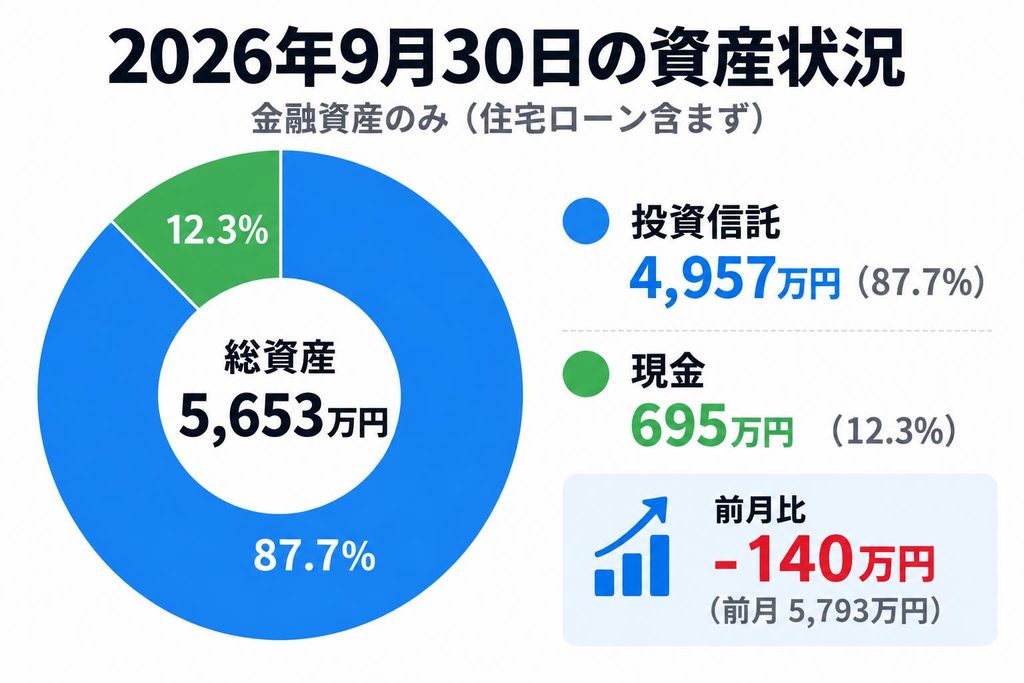
- 投資信託:49,572,386円(約4,957万円)
- 現金:6,954,086円(約695万円)
- 総資産:56,526,472円(約5,653万円)
- 前月比:約140万円減
- 現金比率:約12.3%
※住宅ローンは含めず、金融資産のみを集計しています。
私の場合、住宅ローンは7,000万円を超えています。
そのため「金融資産5,653万円=純資産5,653万円」ではありません。
あくまで、退職後の生活を考えるうえで管理している金融資産の数字です。
前月からの変化
8月末の総資産は約5,793万円でした。
9月末は約5,653万円となり、約140万円減少しました。
内訳を見ると、
- 投資信託:約5,103万円 → 約4,957万円
- 現金:約690万円 → 約695万円
となっています。
投資信託は約146万円減少する一方、現金は約5万円増えました。
先月は資産が大きく増えましたが、今月は反対に減少しました。
これが投資をしているときの資産額の面白さでもあり、怖さでもあります。
1か月で100万円以上増えることもあれば、100万円以上減ることもある。
だからこそ、1か月の増減だけを見て「退職できる」「退職できない」と判断しないようにしています。
7月からの資産推移
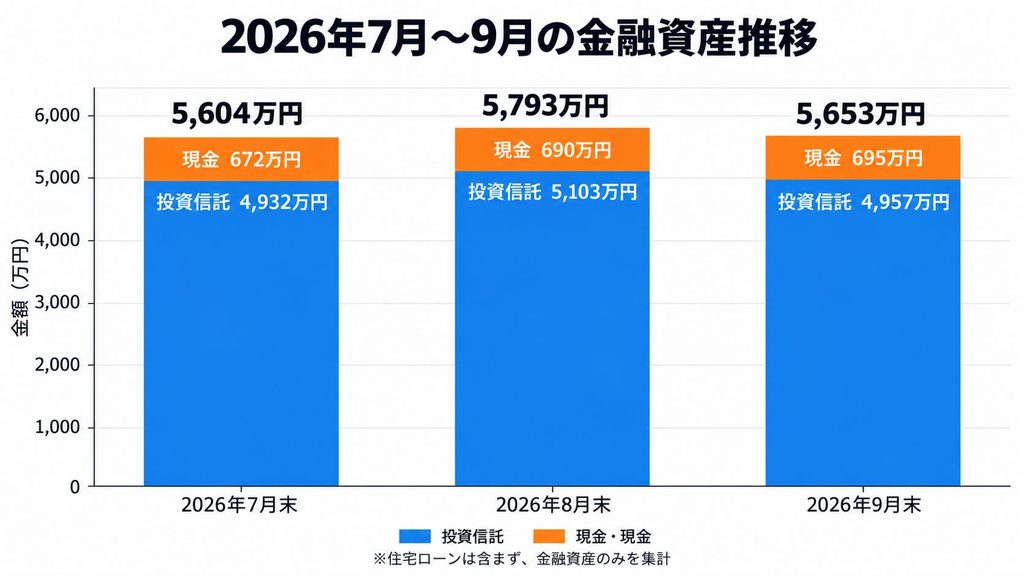
7月から3か月分を並べてみると、資産は一直線に増えるわけではないことがよく分かります。
7月:約5,604万円 → 8月:約5,793万円 → 9月:約5,653万円
8月からは約140万円減りましたが、それでも7月末と比べれば約49万円増えています。
わずか3か月でも、これだけ上下します。
退職を考えている私にとって、短期間の資産額だけで判断しないことの大切さを改めて感じます。
今月の売買内容
今月は、以下の売買を行いました。
- 特定口座の投資信託を売却:10万円
- NISAで投資信託を購入:10万円
NISA枠を使うため、特定口座の投資信託を売却し、その資金でNISA口座の投資信託を購入しました。
特定口座からNISAへ少しずつ移していくことも、現在進めている資産整理の一つです。
ただし、退職を考えている現在は、以前のように積極的に投資額を増やすことはしていません。
今は「資産を増やすこと」よりも、「退職後に困らない状態をつくること」を優先しています。
現金比率について
9月末時点の現金比率は約12.3%です。
私は早期退職を考えているため、最終的には現金比率20%程度を一つの目安にしています。
ただし、今の段階で投資信託を大量に売却して20%まで引き上げるつもりはありません。
退職時には退職金を受け取る予定だからです。
退職金を現金として加えたうえで、
「生活費を何年分、現金で持っておくか」
を考えながら資産配分を調整していく予定です。
会社員時代と退職後では、同じ5,000万円でも安心感は違うと思っています。
毎月給料が入ってくる会社員なら、資産の大部分を投資に回していても生活費は給料から出せます。
しかし退職後は、相場が大きく下落したときでも生活費を確保しなければなりません。
そのため、今まで以上に現金の重要性を感じています。
今月の資産状況を見て考えたこと
先月は資産が増え、今月は減りました。
こうして毎月記録していると、改めて感じることがあります。
短期的な資産額の値動きは、自分ではコントロールできない。
投資信託が値上がりすれば、何もしなくても資産は増えます。
逆に相場や為替が動けば、何も売買していなくても資産が100万円、200万円と動くことがあります。
一方で、
- 毎月いくら使うか
- 現金をいくら持つか
- どんな生活をするか
は、ある程度自分でコントロールできます。
55歳での退職を考えている今、資産額そのものよりも、こちらの方が重要なのではないかと感じています。
ただ、別の見方もできます。
5,000万円を超える金融資産の大部分を投資信託で保有している以上、100万円程度の増減は今後も普通に起こり得る。
退職後も投資を続けるのであれば、「資産が減る月があること」を前提に生活設計をしておく必要があります。
今月の約140万円減は、そのことを実感する1か月になりました。
今月のまとめ
2026年9月末の金融資産は、56,526,472円(約5,653万円)となりました。
前月末の約5,793万円から、約140万円減少しています。
それでも、毎月の資産額は「退職できるかどうかの答え」ではありません。
私にとっては、
55歳で会社を辞めるための現在地を確認する数字
です。
資産が増えた月も、減った月も記録する。
そのうえで、資産額だけではなく、現金比率や毎月の生活費も確認していきます。
そして10月からは、私にとってもう一つ大きな変化があります。
54歳にして初めて「1か月、給料が入らない生活」を経験します。
資産がいくらあるかだけではなく、実際に収入がなくなったときに何を感じるのか。
こちらも記録していこうと思います。
コメント