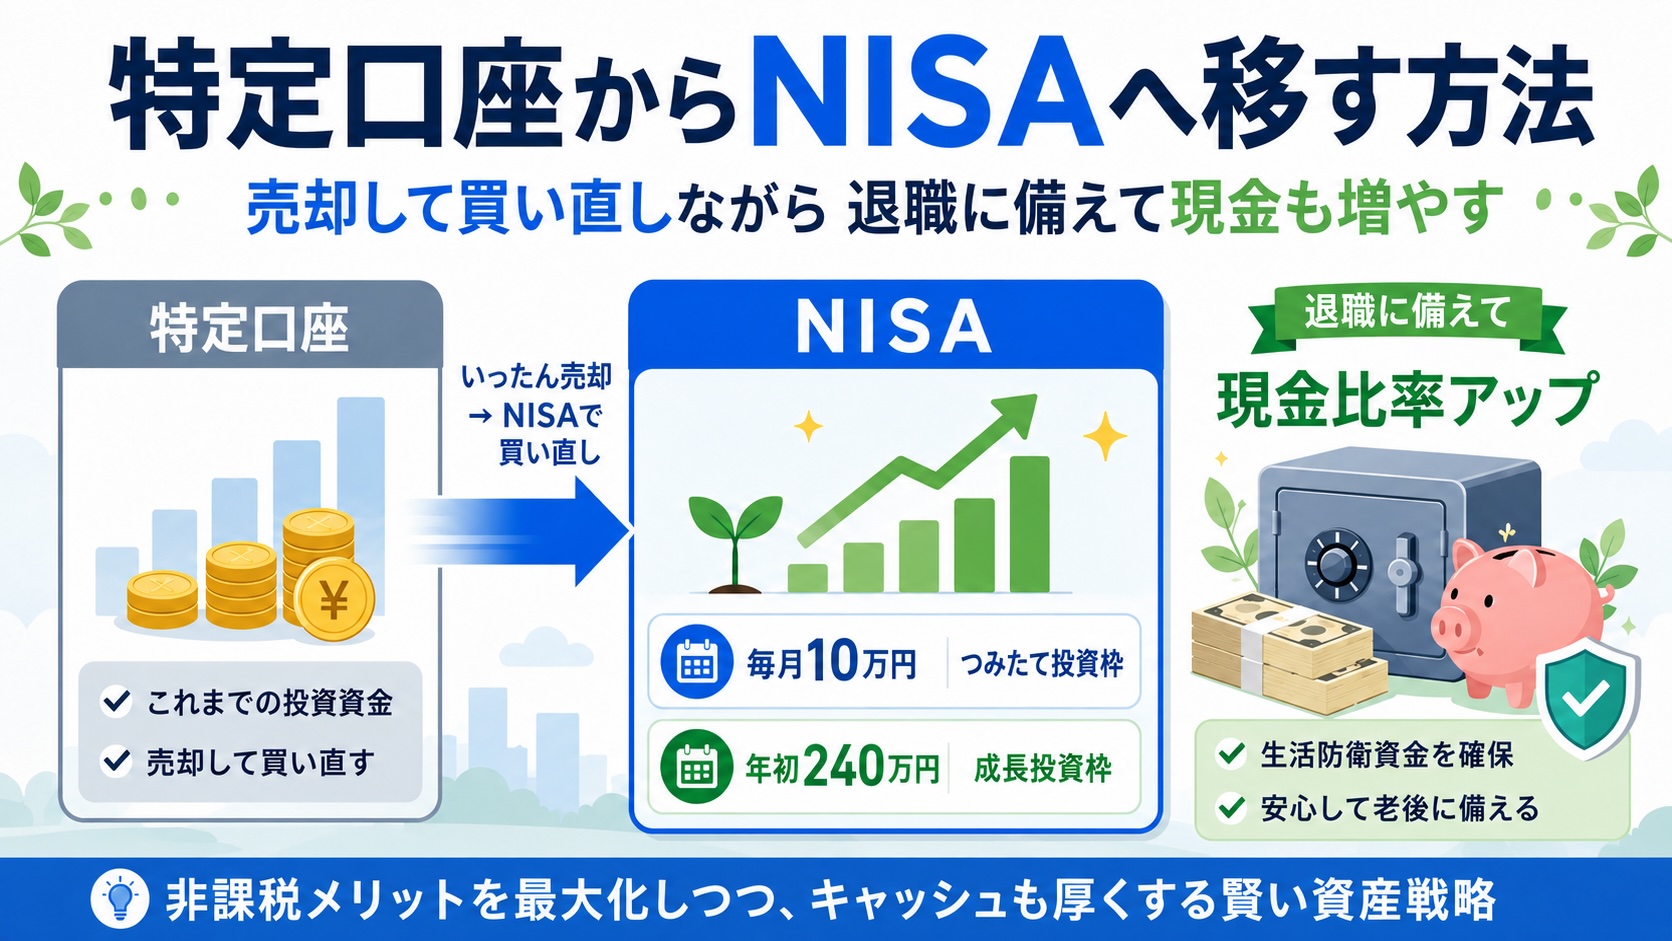
私は現在、特定口座にまとまった金額の投資信託を保有しています。
本格的に資産運用を始めたのは50歳になってからです。
それ以前は投資で失敗した経験もあり、資産運用には慎重でした。
50歳から資産運用を始めた経緯は「20代で100万円を失い、50歳まで投資から離れていた」にまとめています。
投資先は「eMAXIS Slim 全世界株式(オール・カントリー)」、いわゆるオルカンです。
特定口座で保有している投資信託を、そのままNISA口座へ移すことはできません。
いったん売却して現金化し、NISA口座で買い直す必要があります。
私は約3,600万円ある特定口座のオルカンを少しずつ売却し、NISAへ移しながら現金比率も高めることにしました。
具体的には、
- 毎月10万円を、つみたて投資枠へ移す
- 年初に240万円を、成長投資枠へ移す
という方針です。
年間では合計360万円になります。
一方で、私は早期退職を考えています。
退職後は給与収入がなくなるため、NISA枠を埋めることだけでなく、手元の現金を増やすことも重要です。
今回は、特定口座からNISAへ資産を移しながら、同時に現金比率も上げようとしている理由を書いてみます。
特定口座からNISAへ直接移すことはできない
特定口座で保有している投資信託を、そのままNISA口座へ移すことはできません。
一度、特定口座の商品を売却して現金化し、その資金を使ってNISA口座で同じ商品を買い直します。
つまり、正確には「移管」ではなく、
特定口座のオルカンを売却して、NISA口座でオルカンを買い直す
という取引です。
投資先は変わりません。
特定口座の残高が減り、その分だけNISA口座の残高が増えることになります。
特定口座を売却すると税金がかかる
特定口座の投資信託を売却して利益が出ている場合、利益部分には通常約20%(20.315%)の税金がかかります。
3,600万円すべてに税金がかかるわけではなく、課税対象になるのは売却益です。
そのため、NISAへ移す金額だけでなく、売却時の税負担も確認しながら進める必要があります。
毎月10万円をつみたて投資枠へ移す
つみたて投資枠では、毎月10万円ずつオルカンを購入します。
年間では120万円です。
ただし、給料から新たに120万円を投資するわけではありません。
毎月、特定口座にあるオルカンを10万円程度売却し、その資金をNISA口座のつみたて投資枠へ回します。
新しい資金で投資額を増やすのではなく、課税口座にある資産を非課税口座へ置き換えていく考え方です。
毎月10万円と決めておけば、相場が高いか安いかを毎回判断する必要もありません。
年初には成長投資枠へ240万円を移す
成長投資枠については、年初に240万円をまとめて移す予定です。
特定口座のオルカンを240万円分売却し、NISA口座の成長投資枠で同じオルカンを購入します。
つみたて投資枠の年間120万円と合わせて、年間360万円をNISAへ移す方針です。
特定口座には約3,600万円ある
私の特定口座には、現在約3,600万円あります。
3,600万円すべてを年間360万円のペースで移すと仮定すれば、単純計算では10年です。
ただし、実際にはNISAの年間投資枠や非課税保有限度額があるため、単純に10年間移し続けられるという意味ではありません。
NISAには、買付額(簿価)ベースで1,800万円の非課税保有限度額があります。
そのうち、成長投資枠で利用できるのは1,200万円までです。
すでに使っているNISA枠もあるため、当面利用できるのは、1,800万円から現在のNISAの簿価残高を差し引いた範囲になります。
ただし、NISAで保有している商品を売却した場合は、その商品の簿価分の非課税保有限度額が翌年以降に復活し、再利用することができます。
そのため、長い期間で見れば、NISAで買い付ける累計額が1,800万円を超えることもあります。
私は特定口座をゼロにしようとしているわけではありません。
使えるNISA枠はできるだけ有効に活用しながら、特定口座とNISAの両方で資産を保有していく考えです。
今のところ、NISA枠に収まらない部分は特定口座で保有していく予定です。
こうした運用を考えるようになった背景には、これまでの資産形成の経緯があります。
資産を増やしてきた過程は、「30代の金融資産は100万円未満。それでも50代で金融資産5,600万円になれた理由」で詳しく書いています。
なぜ税金を払ってまでNISAへ移すのか
通常、特定口座で投資信託を売却して利益が出ると、利益に対して約20%の税金がかかります。
例えば、240万円分のオルカンを売却したとしても、240万円全額に税金がかかるわけではありません。
取得価格が180万円で、含み益が60万円だった場合、課税されるのは利益の60万円です。
税額は単純計算で約12万円になります。
将来の税金を減らすために、今税金を払うことになるため、
「売却せず、特定口座のまま持っていた方がよいのではないか」
という考え方もあります。
これは十分に合理的な意見です。
それでも私がNISAへの移し替えを進めるのは、今後もオルカンを長期間保有する予定だからです。
退職後もすべてを一度に売却するわけではなく、60代、70代と運用を続けながら少しずつ取り崩すつもりです。
今の含み益に対する税金を支払っても、その後NISA口座で増えた利益は非課税になります。
私の場合は、長期間保有する前提で、将来の値上がり益を非課税にできるメリットを重視しています。
NISAへ移すだけでは、現金比率は上がらない
ここは重要な点です。
特定口座のオルカンを売却し、その全額でNISA口座のオルカンを購入しても、現金は増えません。
資産の置き場所が変わるだけです。
特定口座の投資信託が減り、NISA口座の投資信託が増えるため、資産全体に占める株式の割合はほとんど変わりません。
退職に備えて現金比率を上げるには、NISAへの移し替えとは別の対応が必要です。
私の場合は、今後の給料から新たに投資する金額を増やさず、できるだけ現金を残していくことを考えています。
つまり、
- 既に投資している資産は、特定口座からNISAへ移す
- 今後の収入は、追加投資より現金の確保を優先する
という二つを同時に進めます。
投資額を増やすのではなく、既存の投資資産を税制上有利な場所へ移しながら、新たに貯まるお金は現金として持つ方針です。
退職前は運用効率だけを考えない
働いている間であれば、相場が下落しても毎月の給料があります。
しかし、退職後は給与収入がなくなります。
生活費を払うために投資信託を売却しなければならない状況で、株価が大きく下落している可能性もあります。
十分な現金がなければ、安い価格でオルカンを売らざるを得ません。
そのため、退職前の今は、資産を最大限増やすことだけを考える時期ではないと思っています。
運用効率だけを考えれば、できるだけ多くの資金をオルカンで持つ方がよいかもしれません。
しかし、退職後の生活を安定させるには、数年分の生活費や税金、社会保険料に備えた現金も必要です。
NISA枠を埋めるために、手元の現金を減らすようなことはしません。
NISAと現金は、どちらか一方ではない
NISAへ資産を移すことと、現金比率を上げることは、一見すると反対の行動に見えます。
しかし、私の中では役割が違います。
NISAは、今後も長期間運用するお金の置き場所です。
現金は、退職直後の生活費や、相場下落時にオルカンを売らずに済むようにするための資金です。
長期運用するお金はNISAへ移し、近い将来使う可能性があるお金は現金で持つ。
この二つを分けて考えることにしました。
まとめ|NISAへ移しながら現金比率も高める
私は、特定口座にある約3,600万円のオルカンを、今後少しずつNISAへ移していく予定です。
具体的には、
- 毎月10万円、年間120万円をつみたて投資枠へ移す
- 年初に240万円を成長投資枠へ移す
- 合計で年間360万円をNISAへ移す
という方針です。
ただし、NISAの非課税保有限度額は買付額ベースで1,800万円です。
そのため、NISAで保有している商品を売却せずに持ち続ける前提では、特定口座の3,600万円をすべてNISAへ移すことはできません。
また、特定口座からNISAへ移すだけでは現金比率は上がりません。
そのため私は、
- すでに投資している資産は、使えるNISA枠の範囲で移していく
- 今後の収入は追加投資を抑え、退職後に備えて現金として残す
という二つを同時に進めることにしています。
早期退職に必要な資金については、「56歳で退職するには、いくら必要か考えてみた」で具体的に考えています。
また、現金比率を上げようと考えた理由については、「オルカンを売ってでも、現金比率を上げることにした理由」で詳しく書いています。
最も資産が増える方法ではないかもしれません。
それでも、NISAの非課税メリットを活用しながら、相場が下落したときに慌てて投資信託を売らなくて済む状態をつくることが、今の私には重要だと考えています。
※この記事は個人の資産運用方針を記録したものであり、特定の商品や投資方法を推奨するものではありません。投資には元本割れの可能性があります。売却時の税金やNISAの利用可能額を確認したうえで、ご自身で判断してください。
コメント