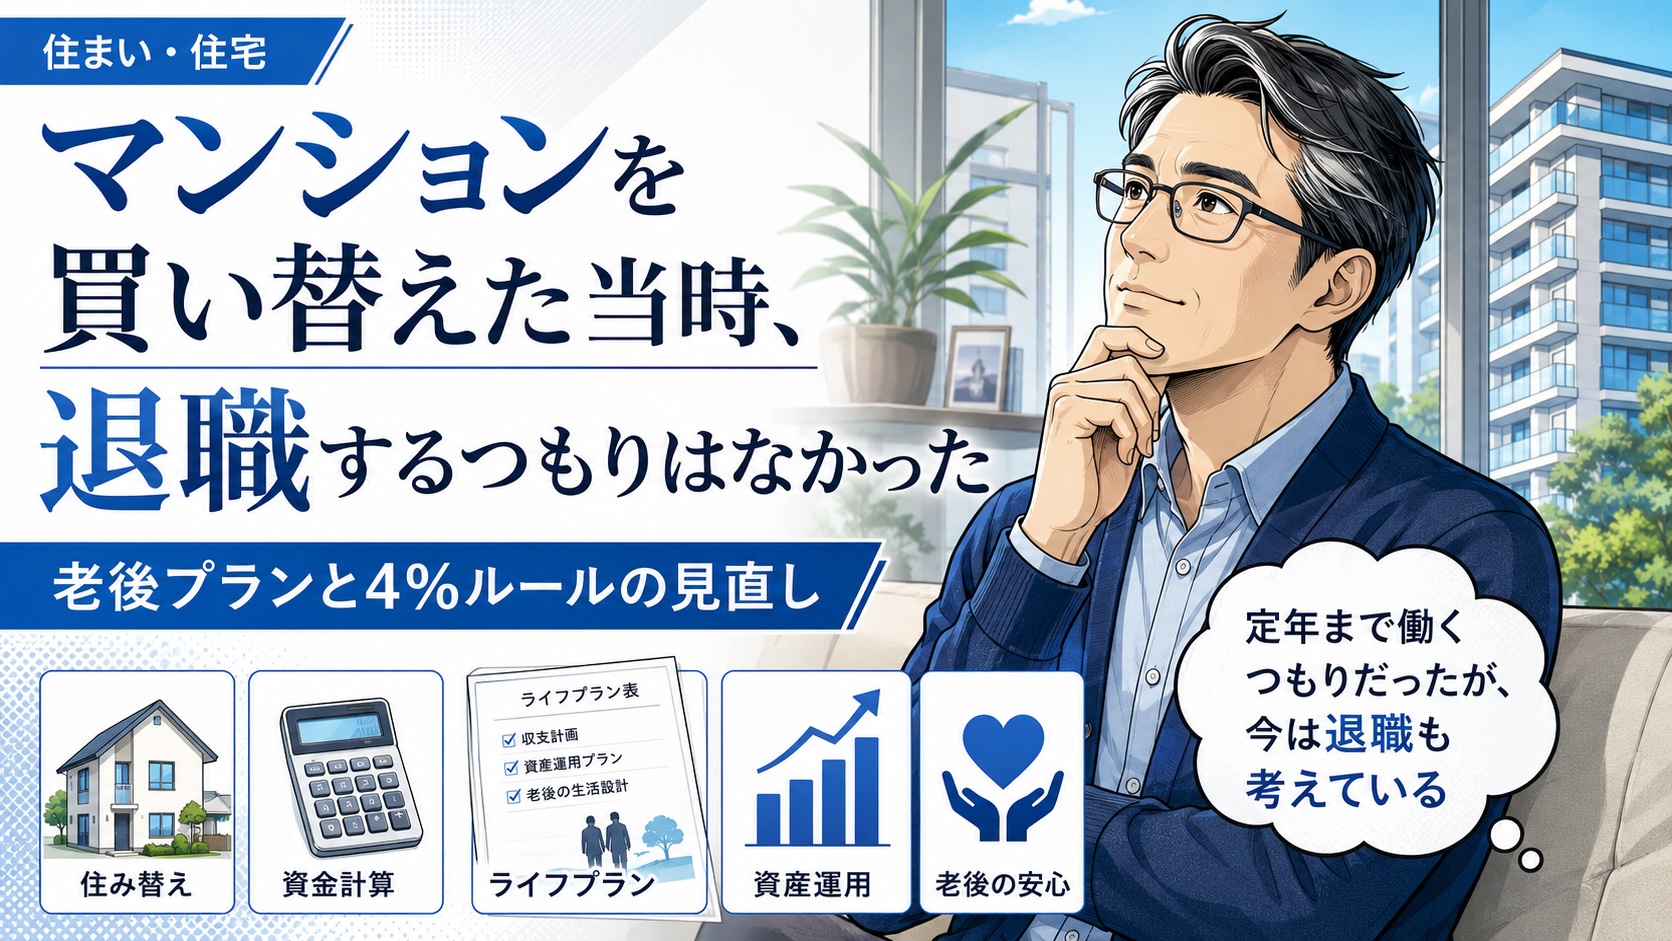
昨年、私は新築マンションへ買い替えました。
50代でフルローン。しかも住宅ローンは80歳まで続きます。
数字だけを見れば、かなり思い切った選択に見えると思います。
しかし、マンションを購入した当時の私は、会社を早く辞めることなど考えていませんでした。
むしろ、定年まで働き、その後も無理なく住宅ローンを返していくつもりでした。
マンションを買い替えた理由や、物件選びで重視した条件については、「ローンのない家を手放して、新築マンションへ住み替えた」で詳しく書いています。
当時考えていた老後プラン
マンションを購入した時に考えていたのは、運用資産を使って住宅ローンを支払う方法です。
目標は、投資信託などで7,500万円を運用することでした。
仮に7,500万円を年4%の定率で取り崩せば、年間では約300万円になります。
毎月にすると約25万円です。
これは、私の住宅ローン返済額とほぼ同じ水準です。
つまり、当時の計画は次のようなものでした。
- 運用資産の4%を取り崩して住宅ローンを支払う
- 年金で日常の生活費を賄う
- 定年までは会社員として働き、資産をできるだけ増やす
住宅ローンを支払いながら老後の生活を続けられるのではないかと考えていました。
住宅ローンと生活費を分けて考えていた
当時は、住宅ローンは運用資産から、日常の生活費は年金から支払うという考え方でした。
会社を定年まで続ける前提なら、退職までに現金を増やしたり、運用額を調整したりする時間もある。
当時の私には、それなりに現実的な計画に思えていました。
退職という選択肢はなかった
マンションを買い替えた時、私は会社を辞めるつもりはまったくありませんでした。
収入には恵まれており、住宅ローンも組むことができ、仕事も続けられると思っていました。
会社に不満がなかったわけではありません。
それでも、定年まで働くことが当たり前だと考えていました。
住宅ローンを組んだことも、その前提があったからです。
今になって考えると、人生の計画は、わずか1年ほどでも大きく変わるものだと思います。
実際に住宅ローンを含めて、毎月どのくらいのお金を使っているのかは、「月45万円で生活できるか?2026年7月の支出を公開【確定版】」で詳しく公開しています。
今は資産の使い方を考え直している
現在の私は、できるだけ早い時期に会社を退職することを考えています。
マンションを購入した当時とは、前提が大きく変わりました。
以前は、資産を住宅ローンの返済に使うことを中心に考えていました。
今は、その資産を自分の時間を取り戻すために使えないかと考えています。
住宅ローンを支払いながら、会社を辞めても生活できるのか。
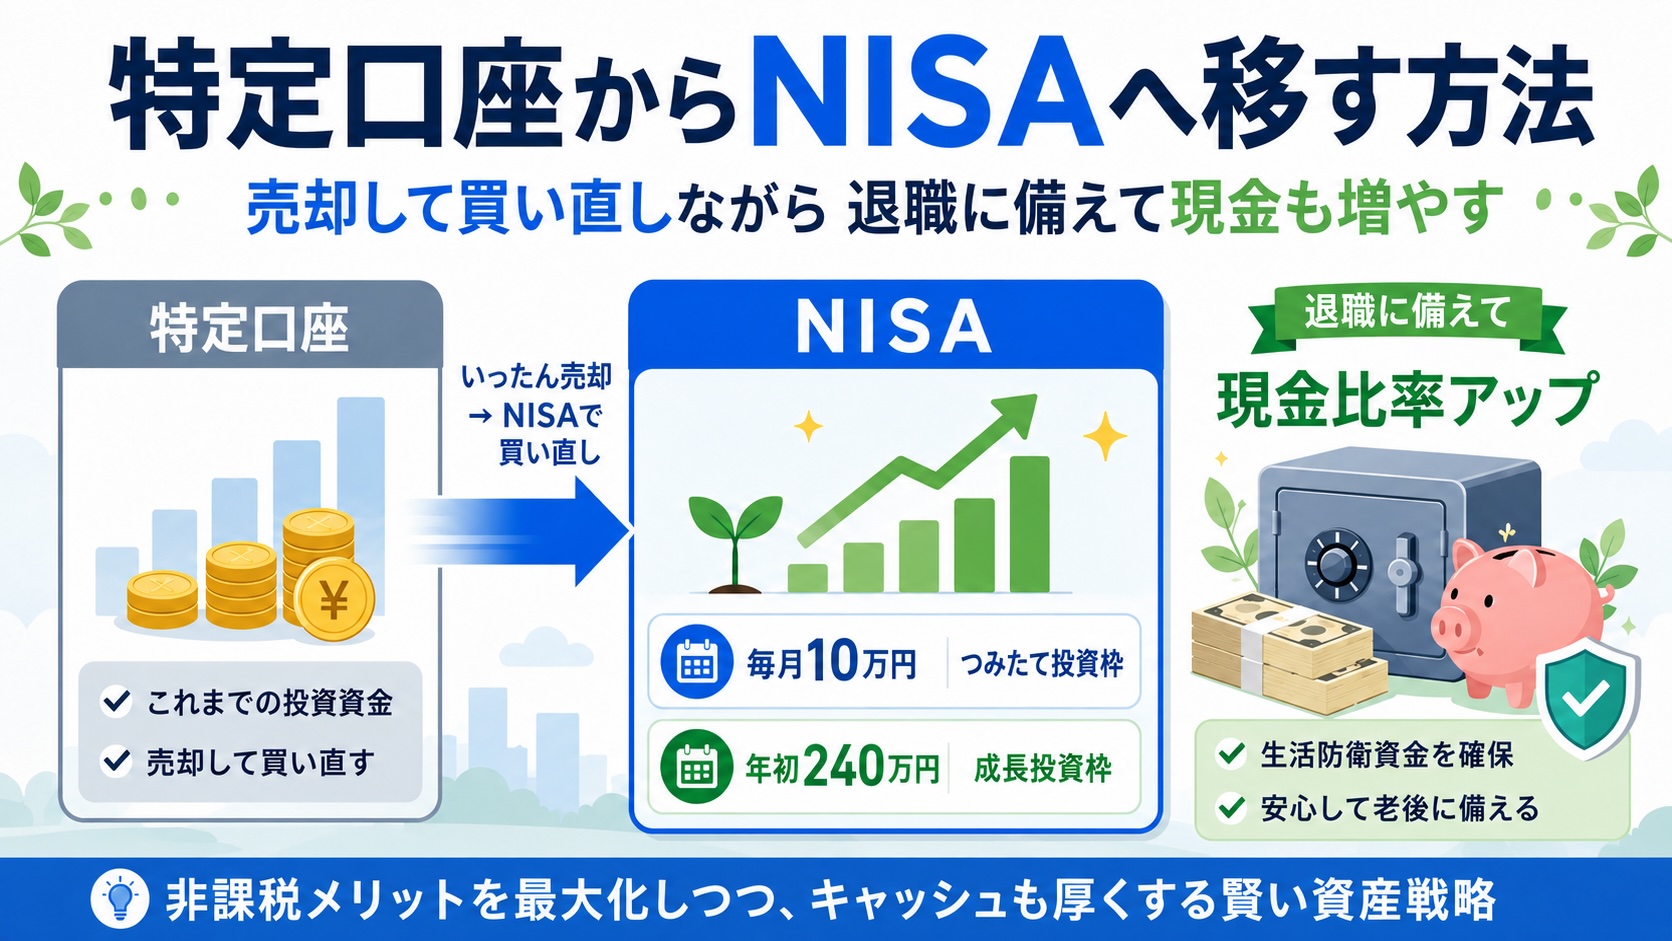
オルカンを定率で取り崩し、不足分を現金で補えば成立するのか。
年金を受け取るまでの期間を、どう乗り切るのか。
老後資金を考えているつもりが、いつの間にか早期退職の資金計画に変わっていました。
4%で取り崩す方法にも弱点はある
もちろん、4%で取り崩せば安心というわけではありません。
相場が大きく下落すれば、取り崩せる金額も減りますし、特に退職直後の下落は、その後の資産寿命に大きく影響する可能性があります。
さらに、住宅ローン金利の上昇や物価上昇、税金、社会保険料なども考える必要があります。
そのため、今は「毎年必ず4%を取り崩す」と決めるのではなく、相場や生活状況に応じて柔軟に考えるつもりです。
マンション購入が間違いだったとは思わない
退職を考えるようになった今でも、マンションを買い替えたことが間違いだったとは思っていません。
購入当時は、定年まで働く前提で考えていました。
その前提なら、今の住まいを選んだことには自分なりの理由がありました。
ただ、早期退職を考えるようになったことで、住宅ローンの重さが以前より大きく見えるようになりました。
早期退職を考えるようになってから住宅ローンをどう感じるようになったのかは、「気に入った新築マンションが、早期退職の重荷になっている」で詳しく書いています。
当時の判断が間違っていたのではなく、人生の前提が変わった。
今はそう考えています。
人生の計画は変わってもいい
当時の私は、定年まで働くことを前提にしていました。
今の私は、多少資産が減っても、早く会社を辞めて自分の時間を持ちたいと考えています。
どちらが正しいということではありません。
当時は当時の考えがあり、今は今の考えがあります。
大切なのは、過去の計画に縛られることではなく、今の自分がどう生きたいかを考え直すことだと思います。
資産を住宅ローンのためだけではなく、自分の残りの人生のために使いたいと考えています。
人生の計画は、変わってもいい。
最近は、そう思うようになりました。
コメント