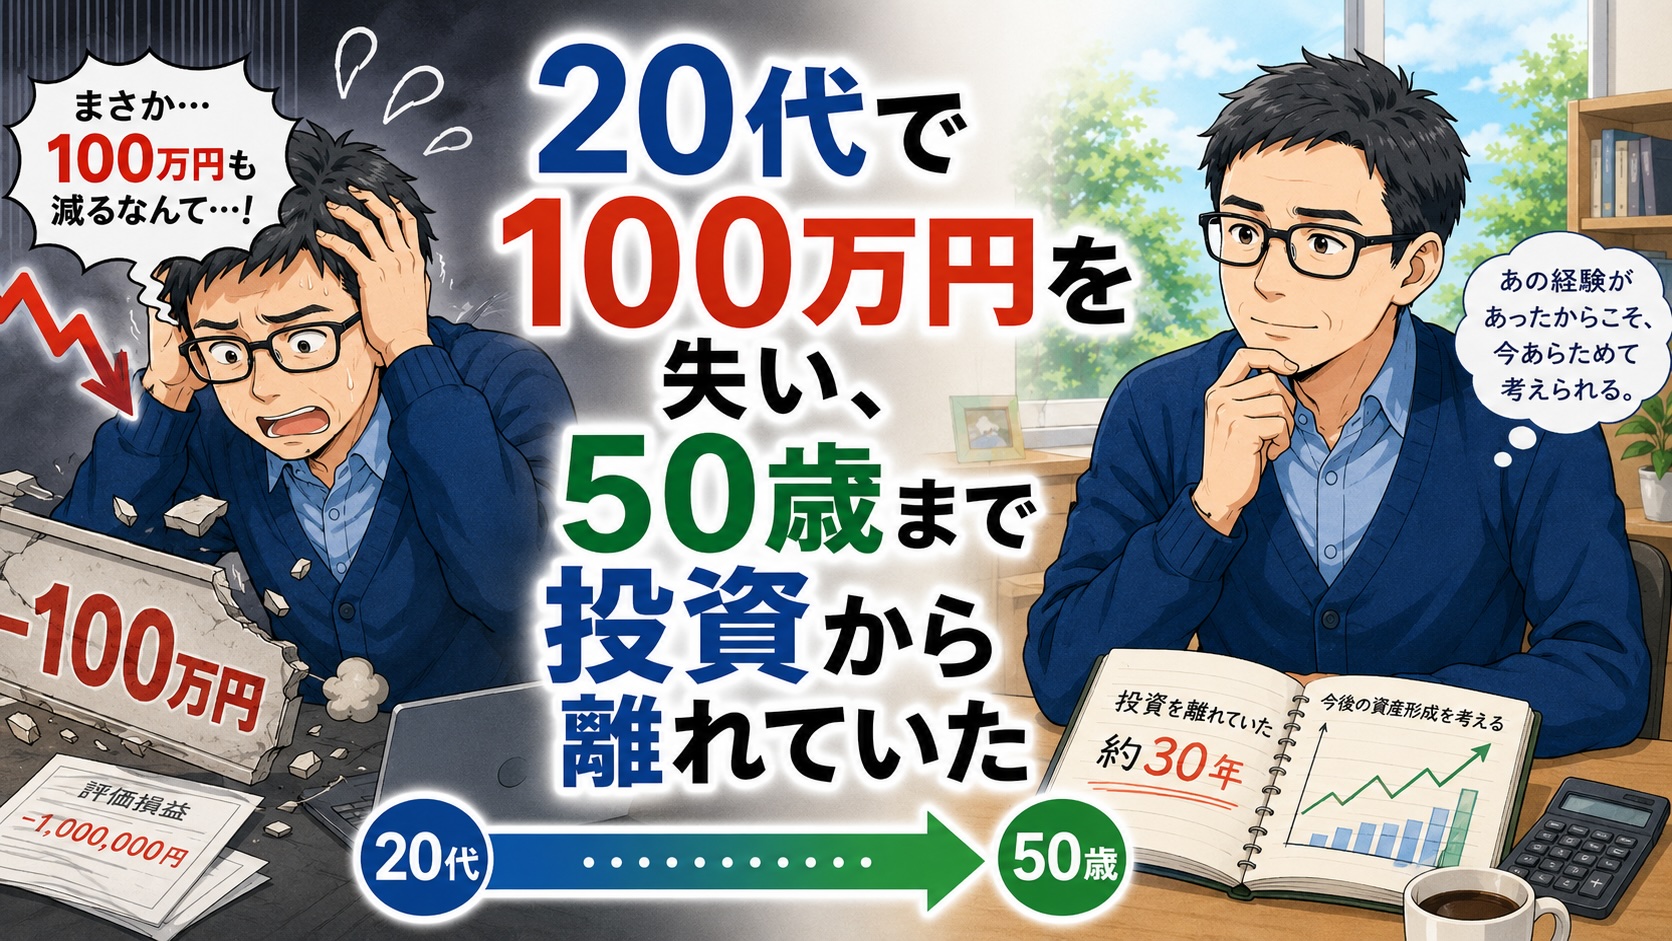
私は、50歳から本格的に資産運用を始めました。
ただ、投資がまったく初めてだったわけではありません。
20代の頃、一時期だけ個別株投資をしていた時期があります。
しかし当時の私は、企業の業績や財務内容を調べることもなく、チャートの動きだけを見て売買していました。
「上がりそうだから買う」
「下がってきたから慌てて売る」
そんな取引を繰り返した結果、約100万円を失いました。
若い頃の100万円は大きな金額です。
私はこの経験から、
「株なんてやるものではない」
と思い、それ以降は長い間、投資から離れていました。
住宅ローンを完済し、貯金が増え始めた
40代後半になると、以前住んでいたマンションの住宅ローンを完済しました。
毎月のローン返済がなくなったことで、貯金が増えるようになりました。
普通預金の残高が増えていくのを見ると、安心感はありました。
一方で、50歳が近づくにつれて、老後のことが気になり始めました。
「このまま現金を貯めているだけで大丈夫なのだろうか」
「定年後も、今と同じ生活を続けられるのだろうか」
「物価が上がれば、現金の価値は実質的に下がってしまうのではないか」
それまで老後資金について深く考えてこなかった分、急に不安が大きくなりました。
YouTubeでNISAの存在を知った
老後のお金について調べるために、YouTubeを見るようになりました。
そこで初めて、NISAという制度の存在を知りました。
運用によって得た利益が非課税になると知り、
「これなら自分にもできるかもしれない」
と思いました。
しかし、20代の頃に100万円を失った経験があります。
再び投資を始めることには、抵抗がありました。
個別株を自分で選ぶのではなく、複数の企業に分散して投資できる投資信託なら、以前とは違うやり方ができるのではないか。
そう考え、まずは話を聞いてみることにしました。
いつも利用していた地方銀行でNISAを始めた
最初に相談したのは、普段から利用していた地方銀行です。
当時の私は、証券会社に口座を開設することにも不安がありました。
いつも使っている銀行なら安心できると思い、窓口へ行ってNISAについて説明を受けました。
そして50歳でNISA口座を開設し、つみたてNISAを始めました。
20代の頃のように、短期間で利益を出そうとは考えませんでした。
毎月33,000円を積み立て、長期間保有する。
それが、私の資産運用の再スタートでした。
最初の一歩を踏み出せたという意味では、銀行の窓口を利用したことは間違いではなかったと思います。
何もしないままであれば、今も資産運用を始めていなかったかもしれません。
調べるほど、ネット証券との違いが見えてきた
投資信託の積立を始めてから、資産運用について本格的に調べるようになりました。
YouTubeや金融関連のサイトを見ると、どこでも似たようなことが書かれていました。
「銀行の窓口で投資商品を買ってはいけない」
「ネット証券を利用した方がいい」
「手数料の低いインデックスファンドを選ぶべき」
最初は、少し大げさに言っているのではないかと思いました。
しかし、自分が購入している投資信託の手数料を調べてみると、ネット証券で扱っている商品よりも高いことが分かりました。
投資信託は、長期間運用するものです。
わずかな手数料の差でも、10年、20年と積み重なれば、運用結果に大きな差が出る可能性があります。
「このままではまずい」
そう思い、金融機関を変更することを決めました。
新NISAをきっかけに楽天証券へ変更
2024年に新NISAが始まるタイミングで、私はNISA口座を楽天証券へ変更しました。
ネット証券の手続きには少し不安もありましたが、実際に利用してみると、商品の選択肢が多く、手数料も分かりやすく確認できます。
銀行の窓口で勧められた商品をそのまま購入するのではなく、自分で調べて、自分で納得した商品を選べるようになりました。
当時は、つみたて投資枠に毎月10万円、成長投資枠に年240万円を購入する方針にしていました。
20代の頃のように、チャートを見ながら頻繁に売買することはありません。
短期的な値動きに一喜一憂するのではなく、長期間、世界全体の成長に投資するという考え方に変わりました。
銀行で始めたことは失敗だったのか
手数料だけを比較すれば、最初からネット証券で始めた方が有利だったと思います。
ただ、私は銀行で始めたことを完全な失敗だとは思っていません。
当時の私は、ネット証券の口座を一人で開設し、商品を選ぶ知識も自信もありませんでした。
銀行の窓口で説明を受けたからこそ、投資への恐怖心を乗り越え、最初の一歩を踏み出せました。
重要なのは、最初の選択を後悔し続けることではありません。
知識が増えた段階で、より良い方法へ変更することだと思います。
20代の失敗と50歳からの投資は何が違うのか
20代の私は、長期的な資産形成というより、短期的な値動きを見て売買していました。
十分に調べず、チャートだけを見て、短期間で利益を得ようとしていました。
一方、50歳から始めた資産運用では、次のことを意識しています。
- 長期で運用する
- 投資先を分散する
- 手数料の低い商品を選ぶ
- 毎月一定額を積み立てる
- 短期的な値動きで売買しない
同じ「株式にお金を投じる」という行為でも、考え方と方法はまったく違います。
20代で100万円を失った経験があったからこそ、今は短期売買をせず、慎重に資産運用を続けられている面もあります。
50歳からでも遅くはなかった
資産運用は、若いうちから始めた方が有利です。
運用期間が長いほど、複利の効果を得やすいからです。
そのため、
「もっと早く始めていればよかった」
と思うことはあります。
しかし、過去を振り返っても時間は戻りません。
50歳で気づいたのであれば、50歳から始めるしかありません。
何もせずに後悔するより、遅くても始めた方がいい。
私はそう考え、資産運用を続けています。
20代で100万円を失い、「株はやるものではない」と思った私が、50歳を過ぎて再び投資を始めました。
現在は、新NISAの枠を活用しながら、特定口座の資産を少しずつNISAへ移し、退職後も見据えた資産配分を考えています。
一度にすべて移すのではなく、税金やNISAの年間投資枠も考えながら進めています。
具体的な移し方については、「特定口座からNISAへ移す方法」で詳しくまとめています。
投資に絶対はありません。
これから大きな下落を経験する可能性もあります。
それでも、自分なりに学びながら、長期・分散・低コストを意識して続けることが、今の自分には合っていると考えています。
コメント