私は現在、資産の多くを「eMAXIS Slim 全世界株式(オール・カントリー)」で運用しています。
長期的には、現金で持っているよりも、オルカンに投資していた方が資産は増える可能性が高い。
今でも、その考えは変わっていません。
それでも私は今、投資額を増やすのではなく、現金比率を上げようとしています。
退職後の資産運用を考えるとき、不安になるのは、
「退職した直後に株価が大きく下がったらどうするのか」
ということです。
会社員の間なら、生活費を給与でまかないながら相場の回復を待つことができます。
しかし、退職後は生活費そのものを資産から出すことになります。
そのため私は、資産を増やすことだけではなく、相場が悪いときにも慌てず生活できる準備が必要だと考えるようになりました。
現金比率は約12%
現在の私の資産は、投資信託に大きく偏っています。
現金比率は約12%です。
会社員として給料を受け取っている間であれば、この比率でも大きな問題はないかもしれません。
毎月の生活費は給与から支払えますし、相場が下落しても、投資信託を売らずに耐えられるからです。
しかし、私は55歳前後で会社を退職することを考えており、その後は給与収入に頼らない生活を想定しています。
退職すれば、毎月入ってくる給与はなくなります。
生活費だけでなく、住宅ローン、管理費、固定資産税、社会保険料なども、自分の資産から支払わなければなりません。
そう考えると、現金比率12%は少し心細く感じるようになりました。
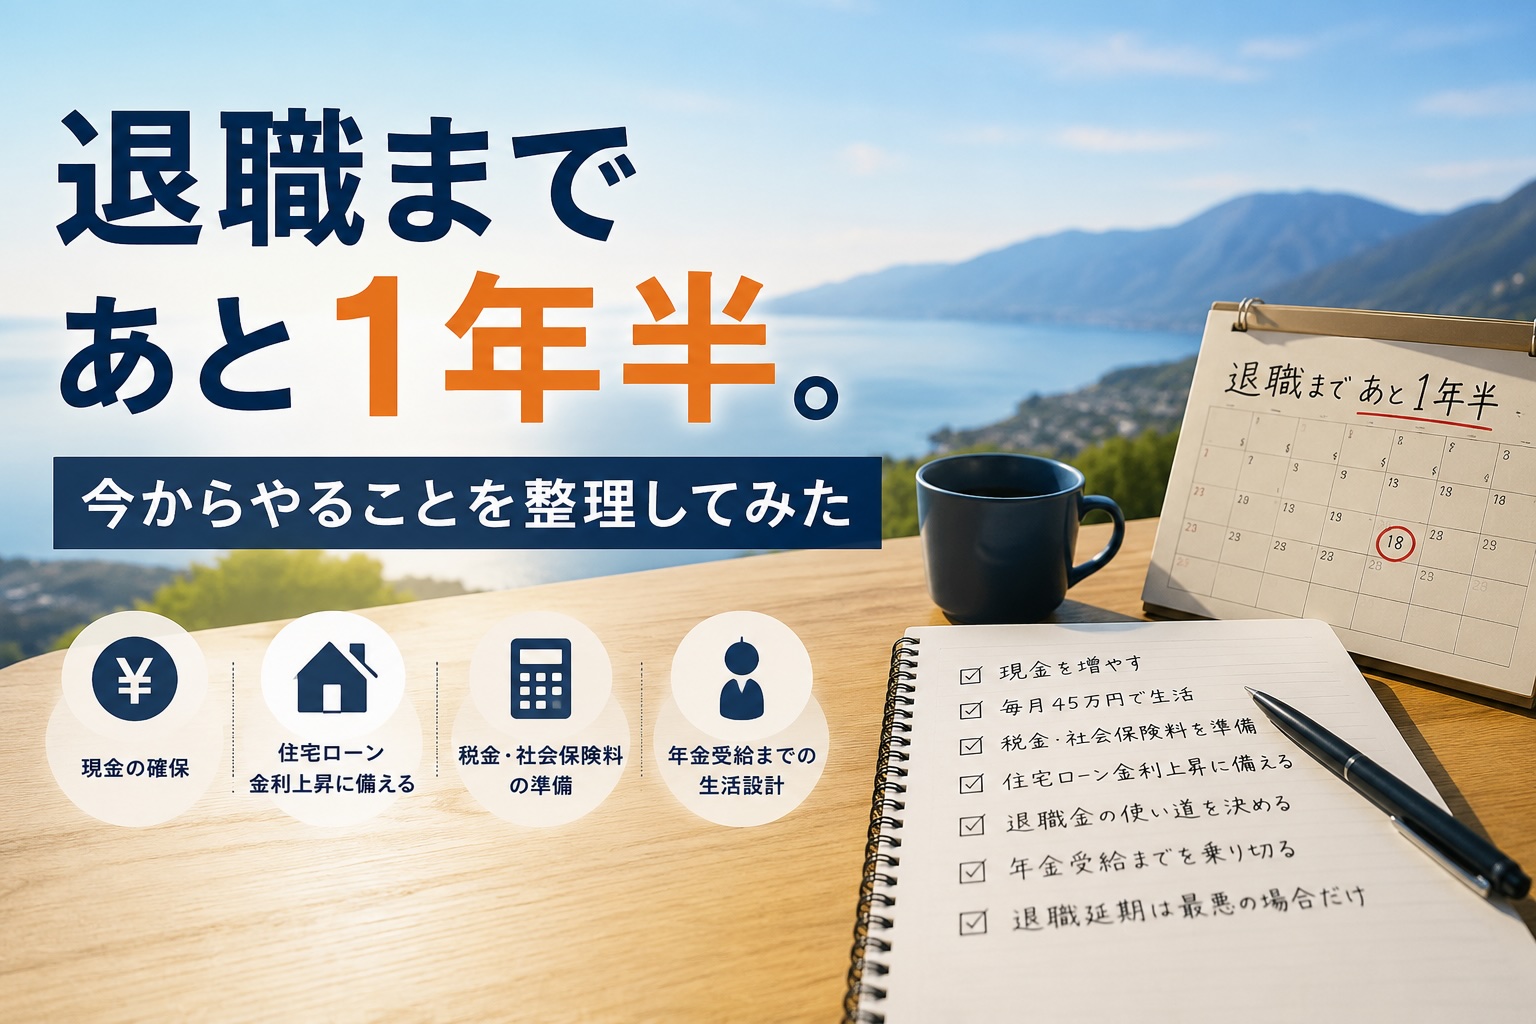
現在は約12%ですが、退職までに現金比率を20%程度まで高めることを目標にしています。
ただし、現金比率20%が誰にとっても正解だとは考えていません。
私の場合は、生活費や住宅ローン、退職直後の税金・社会保険料などを考えると、結果として資産の20%程度を現金で持つことを一つの目安にしています。
必要な現金の量は、
- 毎月の生活費
- 年金を受け取るまでの期間
- 退職後に働くかどうか
- 株価下落時にどのくらい不安を感じるか
などによって変わります。
投資をやめたいわけではない
現金比率を上げるといっても、投資そのものをやめるつもりはありません。
私は今でも、オルカンは長期的な資産形成に適した投資先だと考えています。
ただし、「オルカンに投資していれば安心」というわけではありません。
オルカンは世界中の企業に分散されていますが、中身は株式です。
相場環境によっては、30%程度下落する可能性もあると考えています。
仮に投資資産が5,000万円あったとして、30%下落すれば、評価額は3,500万円になります。
1,500万円の減少です。
給料があるうちは耐えられても、退職直後にこの下落が起きれば、平常心でいられる自信はありません。
退職直後の大きな下落に備えたい
資産運用では、長期的な平均リターンだけを見ることが多いです。
たとえば、「長期的に一定のリターンが期待できれば、一定割合を取り崩しながら運用を続ける」という考え方があります。
しかし、実際の相場は毎年一定ではありません。
10%上がる年もあれば、20%、30%下がる年もあります。
特に怖いのが、退職した直後に大きな下落が起きることです。
資産が減っているときに生活費のために投資信託を売却すると、安い価格で多くの口数を手放すことになります。
その後に相場が回復しても、売却した分は回復しません。
私は、これを避けるために、相場が悪い時期には投資信託を売らず、現金から生活費を出せる状態をつくりたいと考えています。
55歳で退職する場合の資産額や、なぜ十分な金融資産があっても迷っているのかについては、「資産7,100万円あっても、退職を決めきれない」で詳しく考えています。
NISAへの移し替え
私は現在、特定口座の投資信託を一部売却し、NISAで買い直すことも続けています。
ただ、この売却は現金を増やすためではなく、今後長く保有する予定の資産を非課税口座へ移すためのものです。
現金については、NISAへの移し替えとは分けて考え、今後の収入や退職金などを使って確保していくつもりです。
現金は利益を生まないが、時間を買える
現金は、ほとんど利益を生みません。
物価が上昇すれば、実質的な価値は減っていきます。
そのため、現金を多く持つことを「もったいない」と感じる人もいるでしょう。
私も以前はそう思っていました。
しかし、退職が近づくにつれて、現金には別の役割があると考えるようになりました。
現金があれば、相場が下落しているときに投資信託を売らずに済みます。
たとえば、生活費などをまかなえる現金が1年分あれば、その間は相場の回復を待つ余裕ができます。
つまり現金は、リターンを生まない代わりに、投資信託を安い価格で売らずに済む時間をつくってくれる資産だと考えるようになりました。
退職後の資産運用では、「どれだけ増やせるか」だけでなく、「相場が悪いときにどれだけ待てるか」も重要だと思っています。
退職後の生活費として月45万円で暮らせるかについては、「月45万円で生活できるか?2026年7月の支出を公開【確定版】」で実際の支出を公開しています。
増やすことだけでなく、守ることも考えるようになった
これまでの私は、少しでも多くのお金を投資に回すことを優先してきました。
相場が下落すれば、追加投資のチャンスだと思っていました。
しかし、退職が近づいている今、同じ運用方法を続けてよいのか疑問を持つようになりました。
資産形成期には増やすことを優先してきましたが、退職が近づいた今は、資産を守りながら使うことも考える必要があると感じています。
そして退職後は、資産を大きく減らさず、長く使い続けることが重要になります。
今の私は、その境目にいるのだと思います。
まとめ
私は、投資に悲観的になったから現金を増やすわけではありません。
オルカン中心の運用は今後も続けるつもりです。
ただ、退職後は相場が下落したときにも、生活のためにすぐ投資信託を売らなくて済む状態をつくっておきたい。
投資を続けるために、あえて現金を持つ。
今の私にとって、現金比率を上げる最大の理由はそこにあります。
コメント