最近、円高に関するニュースが以前より気になるようになりました。
一時は1ドル163円後半まで円安が進みましたが、その後は日銀の追加利上げ観測などを背景に、9月9日時点では153.54円まで円高方向に動いています。
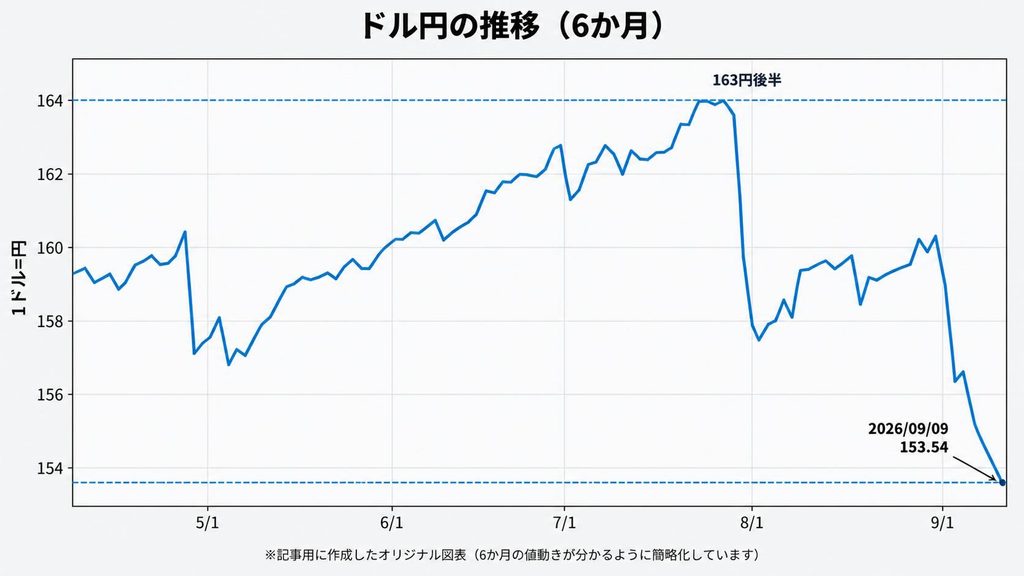
7月末の163円後半から比べると、10円以上、円高方向に動いたことになります。
為替の先が読めないことは分かっています。
それでも、早期退職を具体的に考えている今は、
「このまま円高が進んだら、オルカンの資産額はどこまで減るのだろう」
と考えてしまいます。
会社員として働き続けるのであれば、ここまで気にならなかったかもしれません。
退職が近づいたことで、為替や株価のニュースを見る目が以前とは少し変わってきました。
オルカンを持っていると、円高はやはり気になる
私は現在、金融資産のかなりの部分をオルカンで運用しています。
オルカンは世界中の株式に投資していますが、海外資産の割合が大きいため、円高は円換算した基準価額にとって基本的には逆風になります。
9月9日時点では153円台半ばです。
163円後半だった水準と比べると、ドル円だけを単純に見れば約6%円高になっています。
仮に153円台半ばからさらに円高が進んだ場合、ドル円では、
- 150円なら約2.3%
- 145円なら約5.6%
- 140円なら約8.8%
円高になる計算です。
もちろん、オルカンの基準価額が同じ割合だけ下がるという意味ではありません。
海外株が上昇すれば円高の影響を吸収することもあります。
反対に、株価下落と円高が同時に進めば、資産額が大きく減る可能性もあります。
もちろん、円高は悪いことばかりではありません。
輸入品や海外旅行などでは、円高が生活費の負担を軽くする方向に働くこともあります。
投資資産だけを見れば円高は気になりますが、退職後の生活全体で考えれば、一方向だけの話ではありません。
退職が近づくと、同じ下落でも感じ方が違う
会社員として働いている今なら、資産が減っても毎月給与が入ります。
以前は、オルカンの基準価額が下がると買い増しをしていました。
「安く買える」
と考えることもできました。
ところが、退職後は状況が変わります。
給与収入がなくなれば、基本的にはこれまで貯めた資産を取り崩しながら生活することになります。
そうなると、
資産が減っているときに、生活費のためにさらに資産を取り崩す
という場面もあり得ます。
退職を考えるようになってから、相場の下落が以前とは違って見えるようになった一番の理由は、ここなのだと思います。
現在の資産で55歳退職ができるのかについては、以前の記事でも考えています。
大きな暴落を経験していないことも不安のひとつ
もうひとつ気になっていることがあります。
私は50歳から本格的に投資を始めました。
そのため、リーマンショックのような大きな暴落を、まとまった資産を運用している状態では経験していません。
もし退職直前や退職後に、資産が20%、30%と減ったらどうするのか。
予定通り運用を続けられるのか。
それとも、不安になって売ってしまうのか。
実際に経験したことがないので、自分でも分かりません。
仮に7,000万円あった資産が20%減れば、5,600万円です。
30%減れば、4,900万円になります。
数字にすると、かなり大きな金額です。
その状態でも、
「予定通り退職しよう」
と思えるのか。
あるいは、
「もう1年働いたほうがいいのではないか」
と思うのか。
退職に必要なのは資産額だけではなく、資産が減ったときに自分がどう感じるのかも重要なのだと、最近は思うようになりました。
買い増したい。でも今は現金も増やしたい
相場が下がると、今でも買い増したくなります。
これまでなら、それほど迷わず買っていたと思います。
ただ、今は退職に向けて現金も増やしておきたい時期です。
安くなったら買いたい気持ちと、現金を残しておきたい気持ち。
この二つの間で揺れています。
以前の私にとって現金は、
「相場が下がったときに買うためのお金」
という意味もありました。
しかし、退職後を考えると役割が変わります。
相場が悪いときに、生活費のために投資信託を売らなくて済むためのお金。
こちらの意味のほうが重要になってきます。
5%、10%下がったからといって、そのたびに買い増していたら、せっかく退職に向けて増やしている現金が減ってしまいます。
今の私に必要なのは、投資でさらに資産を増やすことよりも、相場が悪い時期を乗り切れる余裕を作ることなのかもしれません。
退職前に現金を増やそうと考えた理由については、こちらの記事で詳しく書いています。
「オルカン中心の運用でも、退職前に現金を増やすことにした理由」
相場が良くなるまで待っていたら、いつ退職できるのか
とはいえ、為替や株価を見ながら退職時期を決めることにも違和感があります。
円安になって資産が増えたら退職する。
円高になって資産が減ったら退職を延期する。
これを繰り返していたら、いつまでたっても会社を辞められないかもしれません。
結果を見てからでなければ、どちらが正解だったかは分かりません。
結局、相場の一番良いところを狙って退職することはできないのでしょう。
だから必要なのは、
多少相場が悪くても、生活を続けられる計画を作っておくこと
だと思います。
以前の私は、できるだけ多くの資産を作ってから退職することを考えていました。
しかし今は、資産額だけではなく、これから自分が自由に使える時間についても考えるようになりました。
この考えについては、「65歳で1億5,000万円を作るより、55歳からの10年間を大切にしたい」でも書いています。
不安がある生活も、新しいチャレンジなのかもしれない
退職について考えると、次々と不安が出てきます。
住宅ローン。
税金や社会保険料。
生活費。
そして今回の円高や相場下落への不安。
一つ解決すると、また別の心配が出てきます。
おそらく、すべての不安がなくなってから退職することはできないのでしょう。
それなら、不安が出てくるたびに、
「このリスクには、どう備えるのか」
を考えていくしかありません。
会社員を続けていれば、毎月給与が入ってくる安心があります。
その安心を手放し、自分の資産と相談しながら生活していくことには、やはり不安があります。
ただ最近は、
不安を抱えながら、自分で考えて生活していくことも、新しいチャレンジなのかもしれない
と思うようになりました。
円高が進んで不安になったことも、退職後の資産運用について改めて考えるきっかけになりました。
相場を予想して退職するのではなく、
相場がどう動いても、できるだけ慌てずに暮らせる準備をしてから退職する。
今は、それが一番大切なのではないかと思っています。
コメント