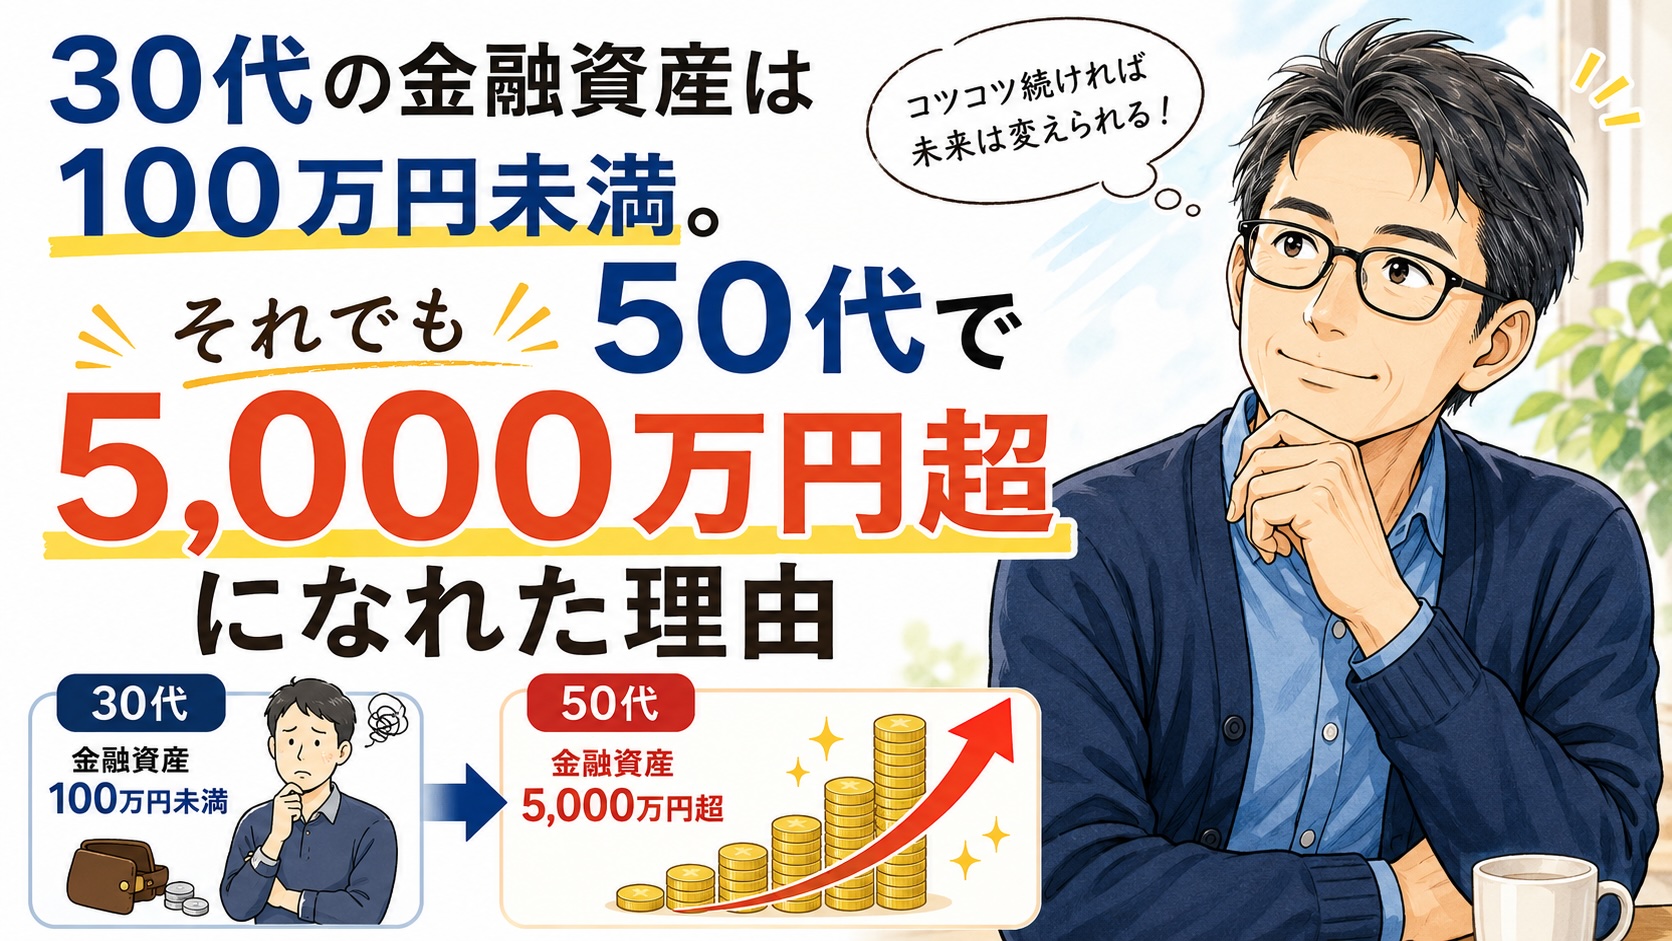
現在、私にはまとまった金融資産があります。
その一方で、それを上回る住宅ローンも残っています。
「金融資産5,600万円」と聞くと、お金に困ることはないと思われるかもしれません。
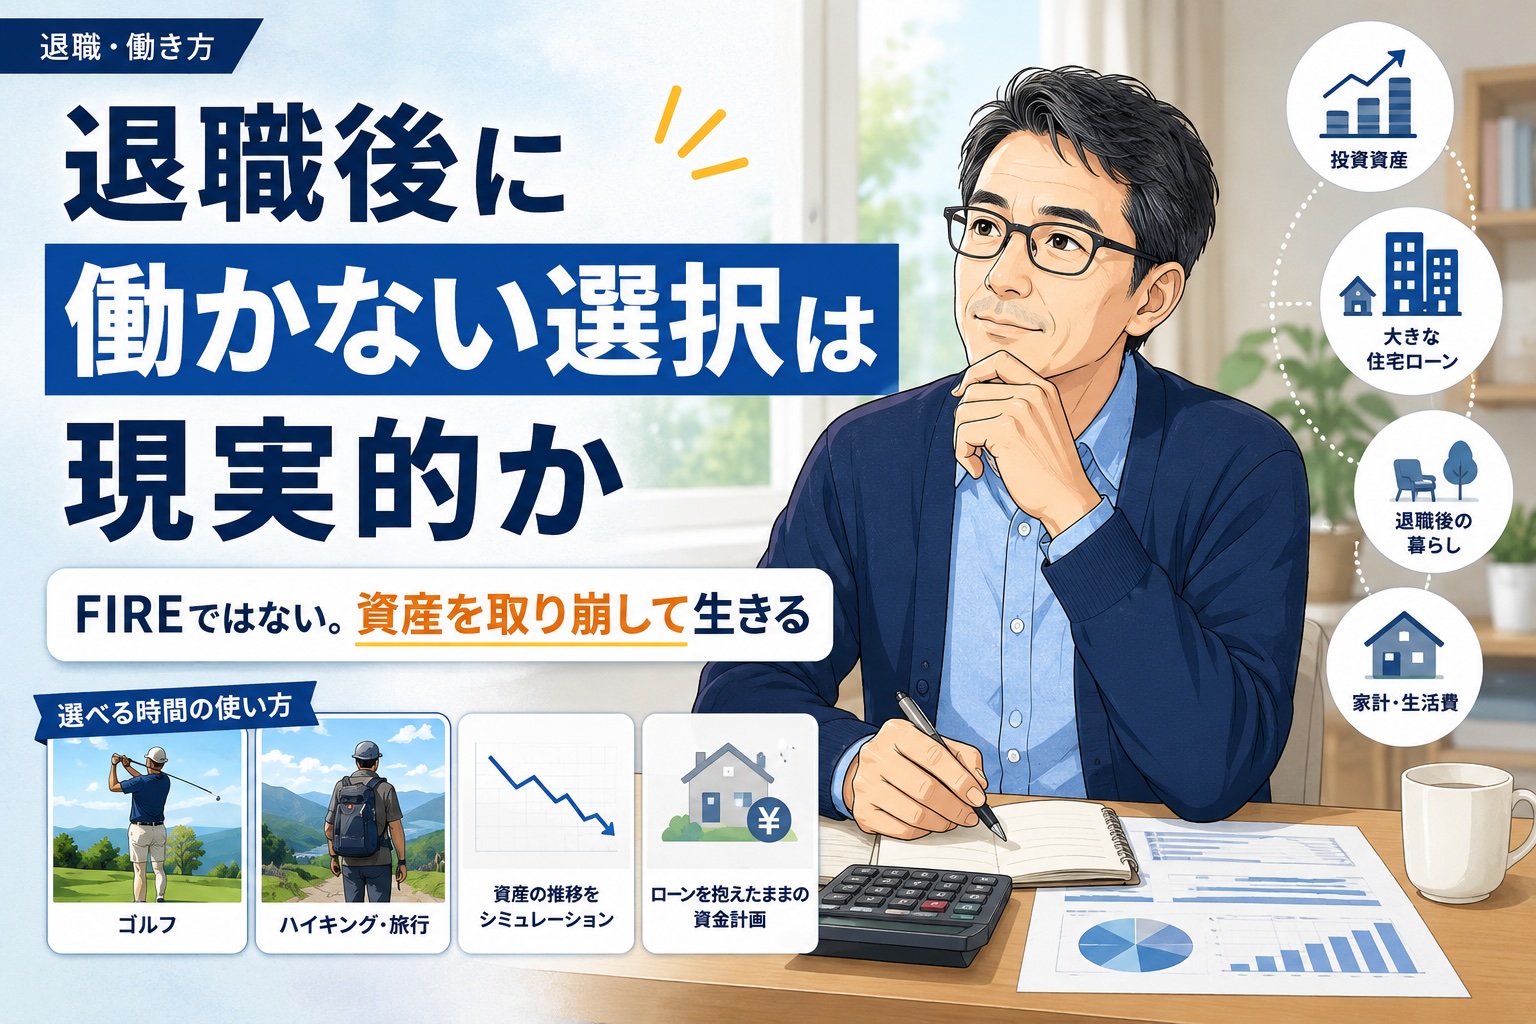
でも、毎月約23万円の住宅ローンを返済しながら、55歳での退職も視野に入れている私にとって、お金の不安がなくなったわけではありません。
だからこそ、お金との付き合い方を大切にしています。
振り返ると、私の資産形成は決して順調ではありませんでした。
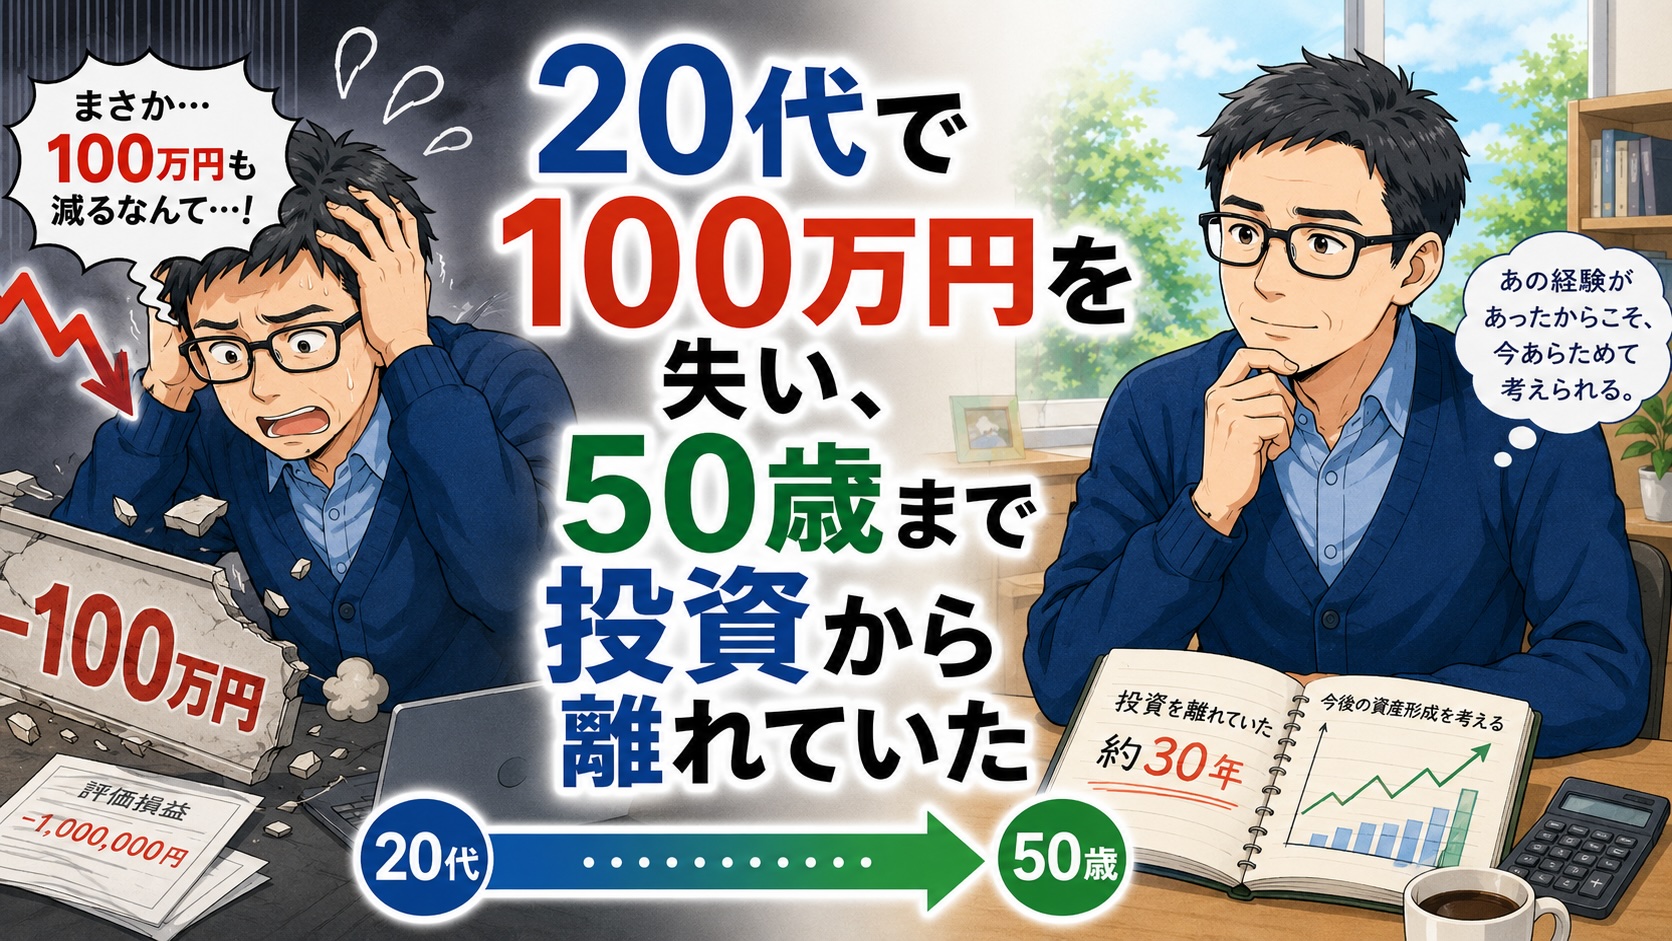
30代の金融資産は100万円にも届きませんでしたし、20代に一度投資で失敗して以降、50歳まで長い間、投資から離れていました。
今回は、そんな私が現在の金融資産5,600万円にたどり着くまでの道のりをお話ししたいと思います。
50代になってから資産形成について考え始めると、
「もっと早く始めていればよかった」
「今からでは遅いのではないか」
と不安になることもあると思います。
私自身も、本格的に投資を始めたのは50歳になってからでした。
この記事では、「どうやって5,600万円になったのか」だけではなく、50代からでも何を見直せるのか、どんな選択肢を持てるのかという視点でも振り返ってみます。
母から教わった、一生の財産
社会人になったとき、母から一つだけ教えられたことがあります。
「給料天引きで毎月1万円貯金しなさい。2年目は2万円、3年目は3万円と、収入が増えたら貯金も増やしなさい。」
当時は資産形成という言葉も知りません。
ただ、母に言われたことを続けていただけでした。
この習慣が、今振り返ると私の人生で一番価値のある教えだったと思います。
とはいえ、お金が右肩上がりに増えていったわけではありません。
車を買えば貯金は減り、住宅を買えばまた減る。
20代は300万円ほどの預金を維持していましたが、決して余裕があるわけではありませんでした。
30代は一番苦しかった
結婚し、子どもが生まれると生活は一変しました。
住宅ローン、子育て、生活費。
毎日必死でした。
お昼ご飯を食べるのを我慢することもありました。
30代の金融資産は100万円にも届きませんでした。
今の自分からは想像もできませんが、「今月をどう乗り切るか」を考える毎日だったのです。
妻との別れ、そして生活の変化
40歳のとき、妻が病気で亡くなりました。
人生で最もつらい出来事でした。
その後は二人の子どもを育てながら働き続けました。
会社では責任ある仕事を任されるようになり、収入も少しずつ増えていきました。
増えたお金を投資に回すという発想はありませんでした。
20代の失敗もあり、資産形成のために長期で投資するという考えを持っていなかったからです。
住宅ローンの繰り上げ返済が優先だと思っていたからです。
当時は「借金を減らすことが一番安心だ」と考えていました。
40代の金融資産は約300万円。
30代よりは増えましたが、大きな変化はありませんでした。
長男の独立で考え方が変わった
長男が就職し、一人暮らしを始めると、生活費が少し下がりました。
会社での収入も増えていたため、毎月お金が残るようになりました。
そこで初めて考えました。
「このお金を銀行に置いておくだけでいいのだろうか。」
これが資産運用を始めるきっかけです。
50歳で本格的に資産運用を始めた
50歳になる頃、旧NISAを使って積立投資を始めました。
「長期で積み立てる投資なら、自分にもできそうだ。」
そう思い、旧NISAで毎月3万3,000円の積立投資を始めました。
会社で積み立てていた財形貯蓄も解約し、投資に回しました。
それでも50歳頃の金融資産は約300万円。
決して順調とは言えませんでしたが、新NISAが始まる頃には金融資産は現金含めて、約1,000万円になっていました。
20代の投資失敗から、50歳で再びNISAを始めるまでの経緯は、「20代で100万円を失い、50歳まで投資から離れていた」で詳しく書いています。
この経験を経て、現在は短期的な値動きを追うのではなく、長期・分散を意識して投資を続けるようになりました。
今はオルカンで資産運用しています。
現在の資産配分や、退職に備えて現金を増やしている理由については、「オルカンを売ってでも、現金比率を上げることにした理由」で詳しく書いています。
人生最大の決断
その後、マンションを買い替えることになりました。
当時住んでいたマンションは住宅ローンを完済していました。
売却代金を新居の頭金にするか、それとも投資に回すか。
かなり悩みました。
住宅ローンの金利は低かったため、当時の私は「長期で考えれば、頭金にするより投資に回した方がいいのではないか」と考えました。
売却代金の一部は現金として残し、新居の家具購入費などを差し引いた残りの多くを特定口座へ一括投資しました。
ちょうど株式市場は大きく下落している時期でした。
相場を読んだわけではありません。
長期投資を続けるという考えを変えなかっただけです。
結果として、その後の相場回復の恩恵を受けることができました。
そして現在は約5,600万円になっています。
私の資産の推移
| 年代 | 金融資産 | 主な出来事 |
|---|---|---|
| 20代 | 約300万円 | 母の教えで貯蓄を続ける |
| 30代 | 100万円未満 | 結婚・子育てで家計は非常に厳しい |
| 40代 | 約300万円 | 繰り上げ返済を優先 |
| 50歳 | 約300万円 | 投資を始める |
| 52歳 | 約1,000万円 | NISAで資産運用を再開 |
| 50代半ば | 約5,600万円 | 売却資金の投資と相場回復で大きく増加 |
この表を見ると分かるように、私の資産形成は一直線ではありません。
本当に増え始めたのは50代になってからです。
ただし、ここで大切なのは、私と同じ金額を目指すことではないと思っています。
退職後のお金を考えるときは、
- 今ある金融資産はいくらか
- 毎月いくら貯められるのか
- 退職まであと何年あるのか
- 退職後に毎月いくら必要なのか
- 年金をいつから、どのくらい受け取れるのか
を一つずつ確認する方が現実的です。
私の場合は、収入の増加やマンション売却資金、相場回復などが大きく影響しました。
だからこそ、資産額そのものよりも、自分が今持っている条件の中で何を整えられるかを考えることの方が大切だと思っています。
おわりに
もし20代の自分に一つだけ伝えられるなら、
「もっと早く投資を始めなさい。」
そう言うでしょう。
でも、その前にもう一つ伝えたいことがあります。
「母の教えを信じて、貯蓄を続けたことは間違っていなかった。」
貯蓄の習慣があったからこそ、投資を始める元手ができました。
そして、投資を始めたからこそ、お金にも働いてもらえるようになりました。
もちろん、現在の資産には運もあります。
会社での収入が増えたこと、マンション売却のタイミング、相場が回復したこと。
どれか一つ欠けていたら、今の金融資産にはなっていなかったかもしれません。
だから私は、「誰でも同じ結果になります」とは言えません。
ただ、私の場合は、若い頃から続けてきた貯蓄の習慣が、その後の選択肢を広げてくれたことは確かです。
資産が大きく増えたのは50代になってからですが、その土台には長く続けてきた貯蓄がありました。
私も30代では金融資産100万円未満でした。
そんな私でも、お金との付き合い方を少しずつ変えたことで、人生後半の選択肢を広げることができました。
50代から資産形成を考え始めても、過去に戻ることはできません。
でも、
「今いくらあるのか」
「毎月いくら残せるのか」
「退職後はいくら必要なのか」
を確認することは、今からでもできます。
私自身、もっと早く投資を始めていればよかったと思うことはあります。
それでも、50歳からお金との付き合い方を変えたことで、退職時期や働き方を考えられるようになりました。
今からできることを一つずつ整えていくことが、人生後半の不安を小さくする一歩になるのだと思います。
これからも資産額そのものを競うのではなく、「人生後半をどう暮らしたいのか」を考えながら、そのために必要なお金と向き合っていきたいと思います。
この記事は2026年時点の金融資産をもとに書いています。
コメント