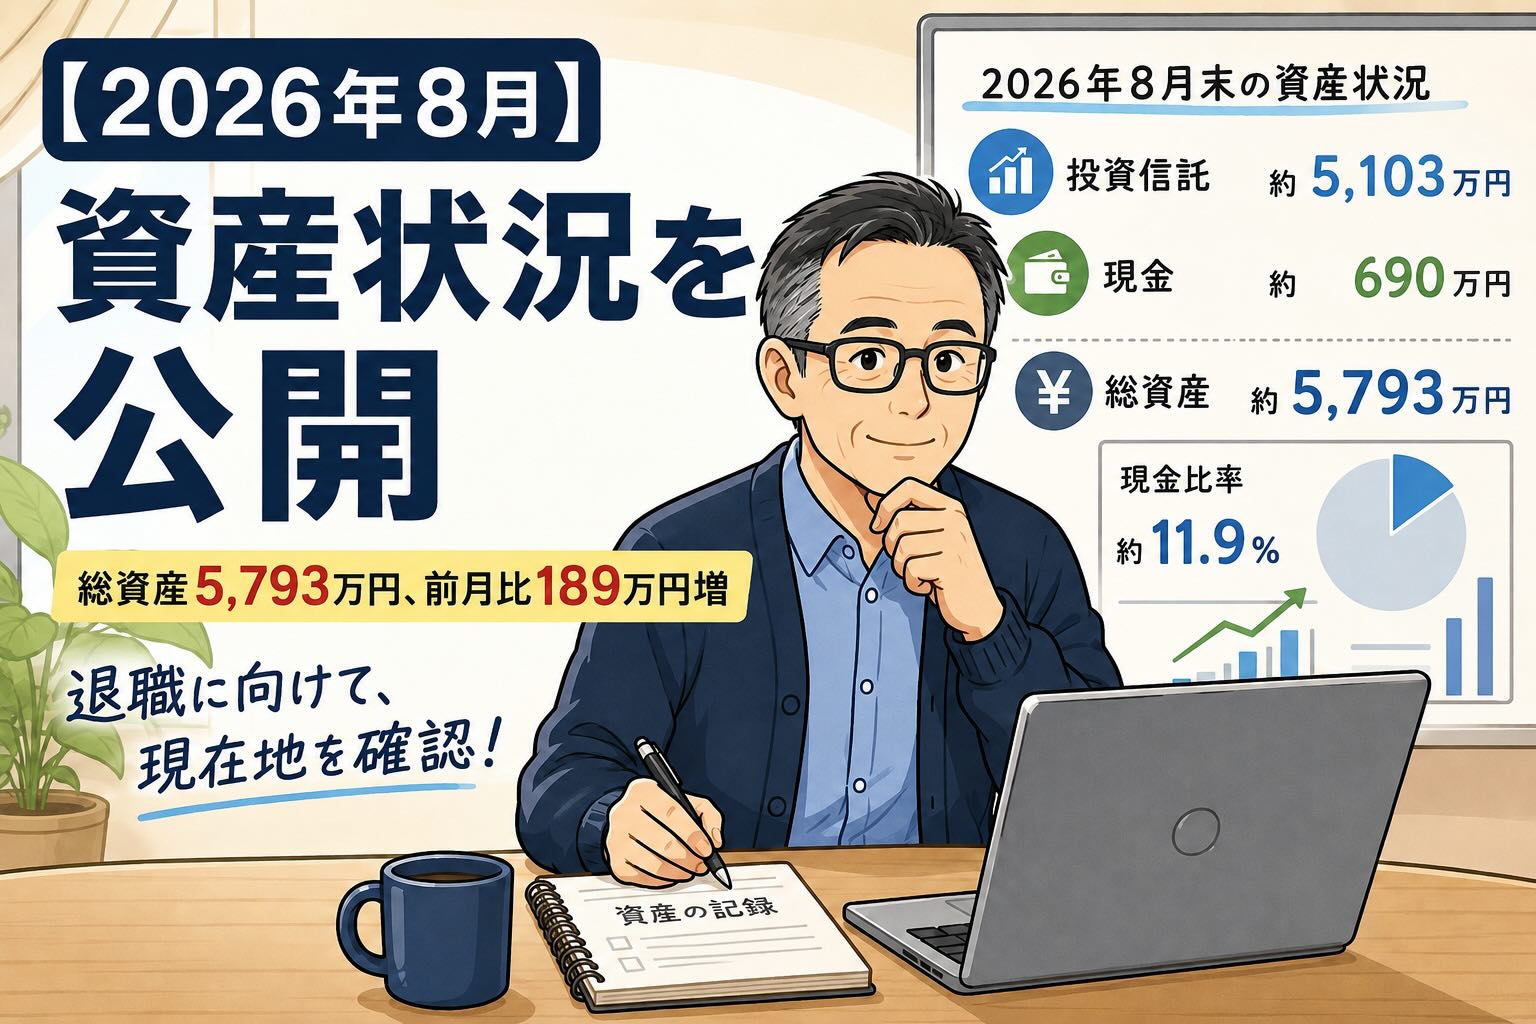
毎月の資産状況を記録するため、2026年8月末時点の金融資産をまとめます。
私は早期退職を検討しており、現在は投資信託と現金のバランスを見ながら資産管理をしています。
今月の総資産、前月からの増減、現金比率、売買内容を確認していきます。
2026年8月末の資産状況
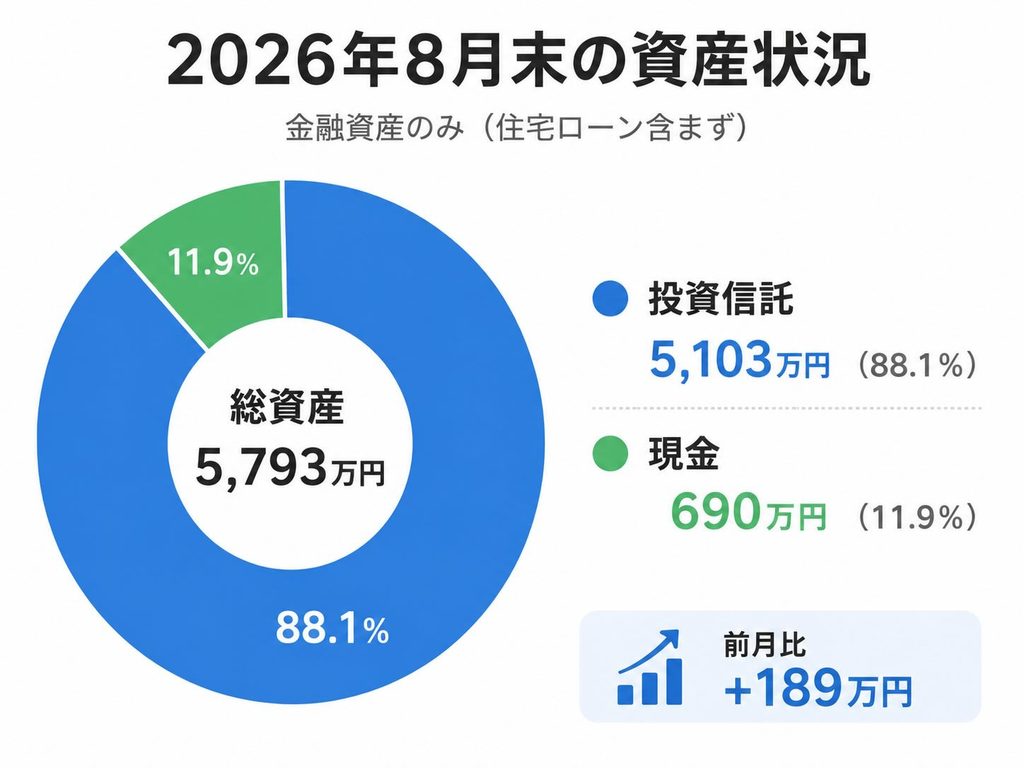
- 投資信託:約5,103万円
- 現金:約690万円
- 総資産:約5,793万円
- 前月比:約189万円増
- 現金比率:約11.9%
※住宅ローンは含めず、金融資産のみを集計しています。
前月からの変化
前月末の総資産は約5,604万円でした。
今月末は約5,793万円となり、前月から約189万円増加しました。
内訳を見ると、
- 投資信託:約4,932万円 → 約5,103万円
- 現金:約672万円 → 約690万円
となっています。
投資信託は前月から約171万円増えました。
一方、現金は生活費を支出しながらも約18万円増えています。
1か月で189万円増えるのはうれしいことですが、その大部分は投資信託の値動きによるものです。
相場が逆に動けば、同じくらい、あるいはそれ以上減ることもあります。
そのため、1か月の増減だけで退職できるかどうかを判断しないようにします。
今月の売買内容
今月は、以下今月は、以下の売買を行いました。
- 特定口座の投資信託を売却:10万円
- NISAで投資信託を購入:10万円
NISAの非課税枠を活用するため、特定口座の投資信託を少しずつ売却し、その資金も使いながらNISAで買い直しています。
現金比率について
今月末の現金比率は約11.9%でした。
早期退職を考えているため、最終的には現金比率20%程度を一つの目安にしています。
ただし、退職時には退職金を現金で受け取る予定なので、今の段階で投資信託を大きく売却して20%まで引き上げるつもりはありません。
現在の現金比率だけではなく、退職金を受け取った後の資産配分を見ながら調整していく予定です。
今月の資産状況を見て考えたこと
これだけ増えると安心感はありますが、今回改めて感じたのは、資産額の増減と生活そのものは別だということです。
投資信託が値上がりすれば総資産は増えますが、毎月の生活費や住宅ローンが減るわけではありません。
逆に相場が下がれば、何も生活を変えていなくても資産額は数百万円単位で減る可能性があります。
そのため、毎月の資産額は「退職できるかどうかの答え」ではなく、退職に向けた現在地を確認する数字として見ていこうと思っています。
今月のまとめ
2026年8月末の金融資産は約5,793万円となり、前月から約189万円増えました。
内訳は、投資信託が約5,103万円、現金が約690万円です。
現金比率は11.9%と、自分が目安としている20%と比べるとまだ低めですが、退職金も含めて最終的な資産配分を調整していく予定です。
今後も毎月、資産額だけでなく、現金比率や生活費の状況もあわせて記録していきます。
コメント