老後のことを考えて、以前住んでいたマンションを売却し、より利便性の高いマンションへ住み替えました。
年齢を重ねてからの生活を考えると、駅や買い物、病院などに行きやすい場所の方が暮らしやすい。
そう考えたのが、住み替えの大きな理由です。
そして、そのとき一つ大きな判断をしました。
マンションの売却資金を、新しいマンションの頭金に入れなかったことです。
低金利だから頭金を入れずにオルカンへ。
去年の私は、かなり合理的な判断をしたつもりでした。
まさか1年後に、日銀の利上げニュースをこんなに真剣に見ることになるとは思っていませんでした(笑)。
去年の自分に会えるなら、
「その低金利、ずっと続く前提になってないよね?」
と、一応確認しておきたいところです。
物件価格は、20年以上前に買ったマンションの倍以上だった
物件を探すときに重視していたのは、駅に近いこと、新築であること、生活の利便性が高いことでした。
少し気になる物件があり、実際に見に行ってみました。
そして、価格を聞いて驚きました。
20年以上前に購入した新築マンションの倍以上の金額だったからです。
それでも、すでに投資を始めていた私は、売却資金を頭金に入れることはあまり考えていませんでした。
できれば売却資金はそのまま運用に回し、住宅ローンはフルローンで組みたい。
ただ、これだけ高額な物件を本当にフルローンで借りられるのか。
そこは少し不安でした。
ところが、住宅ローンの審査は、思っていたよりもスムーズに通りました。
そして、このマンションを購入することになりました。
住宅ローン金利は変動0.325%だった
住宅ローンをお願いしたのは、以前のマンションでもお世話になっていた銀行です。
以前のマンションでは住宅ローンを完済していたこともあり、新しいマンションでは金利を優遇してもらえました。
適用された金利は、
変動金利0.325%。
かなり低い金利でした。
そこで私は、
「これだけ低い金利なら、売却資金を頭金に入れるより、投資に回した方がいいのではないか」
と考えました。
もちろん、頭金を入れれば住宅ローン残高は減ります。
毎月の返済負担も、支払う利息も減ります。
安心感もあります。
それでも私は、住宅ローンを多く残し、売却資金を投資に回す方を選びました。
ただし、住宅ローンは変動金利です。
当時は0.325%という低い金利でしたが、これから金利が上がれば返済負担も増えていきます。
今後、金利がどこまで上がるのかは正直気になるところです。
住宅ローンを残したまま退職することへの不安については、「住宅ローン7,000万円超、完済80歳。それでも55歳で退職を考えている」でも書いています。
売却資金はオルカンへほぼ全額投資
投資先は、
eMAXIS Slim 全世界株式(オール・カントリー)
いわゆるオルカンです。
もともと私はオルカンを中心に運用していました。
そこで、マンションの売却資金もほぼ全額をオルカンへ投資しました。
もちろん、そうしたからといって利益が出る保証はありません。
投資した直後に株価が大きく下がる可能性もありますし、住宅ローンも変動金利なので、今後金利が上がる可能性があります。
住宅ローンには金利上昇のリスクがあり、オルカンには価格下落のリスクがあります。
どちらにも不確実性がありますが、性質の違うリスクです。
直近1年だけを見ると、オルカンは+33.12%
2026年8月末時点で、オルカンの直近1年間のトータルリターンは、
+33.12%
となっています。
※出典:三菱UFJ銀行「eMAXIS Slim 全世界株式(オール・カントリー)」商品情報(2026年8月末基準)
一方、私の住宅ローン金利は、
0.325%。
数字だけを並べると、
- 住宅ローン金利:0.325%
- オルカン直近1年リターン:+33.12%
です。
この1年間の結果だけを比べれば、オルカンの運用リターンが大きく上回りました。
しかし、毎年この利回りが続くわけではありません。
それでも結果として、頭金に使わず運用した資金は増えました。
ただ、この数字だけを見て「住宅ローンを多く借りて投資すればいい」と考えるのは危険だと思っています。
「33.12%−0.325%=得した」ではない
ここは単純に比較できません。
住宅ローン金利は、借りている限り発生するコストです。
一方、オルカンの33.12%は直近1年の結果にすぎません。
来年も33%増えるとは限らず、大きく下がる年もあります。
また、オルカンは株価だけでなく為替の影響も受けます。
そのため、
「低金利なら、借りられるだけ借りて投資した方が得」
という話ではありません。
結果だけを見れば、うまくいった
ここまでの結果だけを見れば、この判断はうまくいっています。
低い住宅ローン金利で借りながら、売却資金をオルカンで運用し、その後の相場も上昇しました。
下のグラフは、2025年5月から2026年8月までの資産総額の推移です。
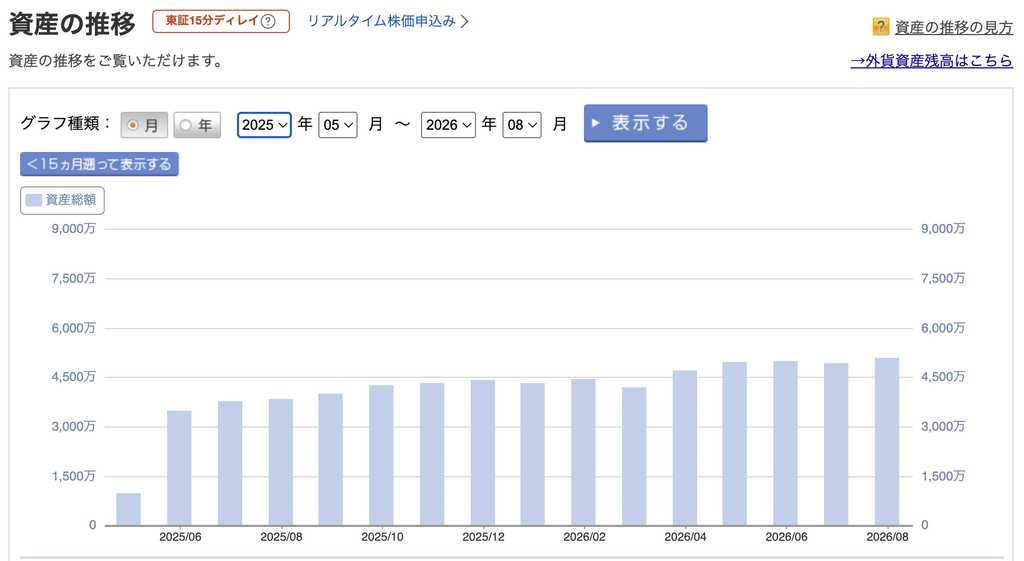
※2025年6月に以前住んでいたマンションの売却資金が入金されたため、資産総額が大きく増えています。その後の増減には、投資の値動きだけでなく入出金も含まれています。
現在の資産状況については、「【2026年8月】資産状況を公開|総資産5,793万円、前月比189万円増」で詳しくまとめています。
ただ、
「自分の判断が正しかった」
とは思っていません。
もし投資した直後に大きな暴落が来ていたら、今ごろこの記事を、まったく違う内容で書いていたと思います。
一番大きかったのは、運が良かったこと
低金利で住宅ローンを借りられた。
売却資金をオルカンへ投資した。
そして、その後の相場が上昇した。
この3つがうまく重なりました。
だからといって、同じことをすれば同じ結果になるとは限りません。
住宅ローンはまだ残っていますし、これからは金利上昇とも付き合っていかなければなりません。
さらに今は退職も考えているため、以前より現金を持つことも重視するようになりました。
詳しくは「オルカン中心の運用でも、退職前に現金を増やすことにした理由」で書いています。
結局のところ、
相場に恵まれた。
そして何より、
運が良かった。
これが、今の私の結論です。
コメント