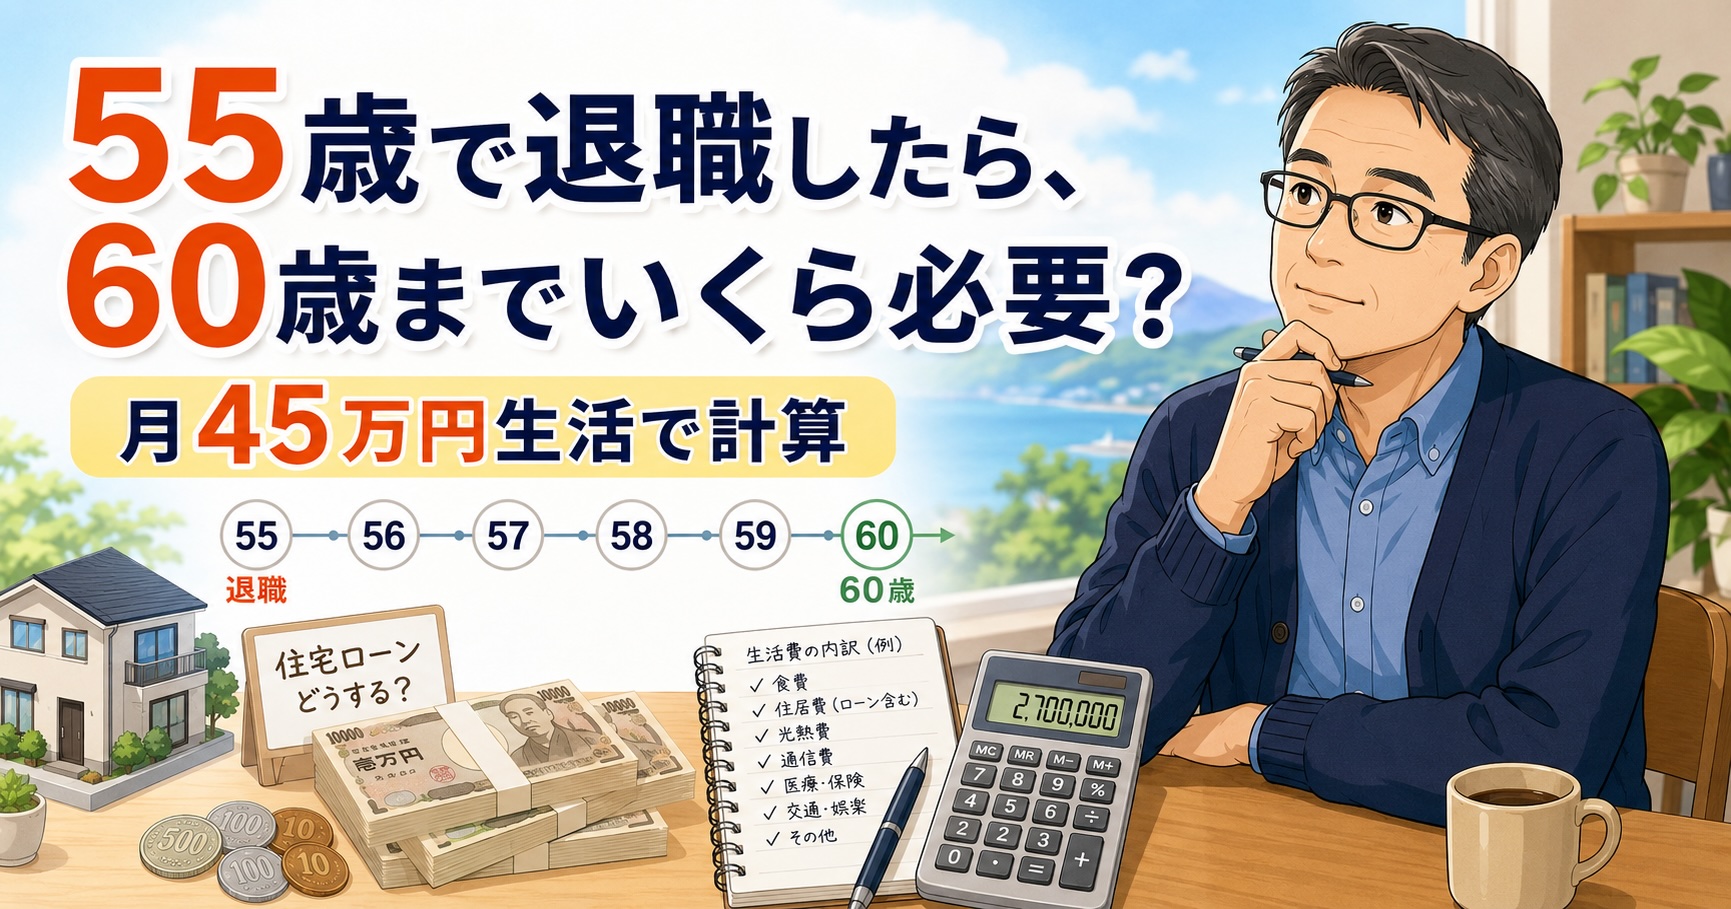
私は現在、55歳で会社を退職することを考えています。
そこで気になるのが、「55歳で会社を辞めたら、60歳までにいくら必要なのか」ということです。
今回は、目標としている月45万円の生活費をもとに、5年間で必要になる金額を計算してみました。
退職後は月45万円を目標にしている
私は、退職後の生活費として月45万円をひとつの目標にしています。
ただ、現在の実際の支出は月45万円を上回る月が多く、過去の家計を集計し直してみると、思っていた以上にお金を使っていたことも分かりました。
実際の支出については、「月45万円で生活できるか?2026年8月の支出は48万9,371円」で確認しています。
そのため、月45万円は現在の生活費ではありません。
退職後に目指したい生活費として考えています。
住宅ローンや管理費、食費、水道光熱費、趣味など、普段の生活にかかる支出を含めて月45万円を目標にしています。
固定費については、「固定費を見直したら、これ以上削るのは難しい」で、現在の支出を整理しています。
会社を辞めて時間ができたのに、旅行や趣味を我慢し続ける生活では、何のために退職したのかわからなくなってしまいます。
生活の満足度を大きく落とさず、どこまで支出を抑えられるのか。
それを確認しながら、月45万円を目指していきたいと思っています。
※ここでは分かりやすく、55歳から60歳までを5年間として単純計算しています。
単純に計算すると、
45万円 × 12か月=年間540万円
です。
55歳から60歳までを5年間とすると、
540万円 × 5年=2,700万円
になります。
つまり、月45万円を年間平均の生活費とした場合、55歳から60歳までの5年間で必要になる生活費は、約2,700万円です。
ただし、これはあくまで生活費だけの計算です。
退職後の税金や社会保険料などは別に考える必要があります。
月40万円、50万円、60万円の場合も計算してみた
実際の生活費が、毎月きっちり45万円になるとは限りません。
そこで、月40万円、45万円、50万円、60万円の場合も計算してみます。
| 毎月の生活費 | 1年間 | 5年間 |
|---|---|---|
| 40万円 | 480万円 | 2,400万円 |
| 45万円 | 540万円 | 2,700万円 |
| 50万円 | 600万円 | 3,000万円 |
| 60万円 | 720万円 | 3,600万円 |
月45万円で生活できれば5年間で2,700万円ですが、月60万円なら3,600万円です。
その差は、5年間で900万円になります。
月々の生活費が少し違うだけでも、5年間という期間で見るとかなり大きな差になります。
早期退職を考えるときには、資産額だけを見るのではなく、
「自分は毎月いくら使う生活をしたいのか」
を考えることが重要だと感じています。
2,700万円だけで考えるのは難しい
月45万円を年間平均の生活費と考えれば、年間540万円です。
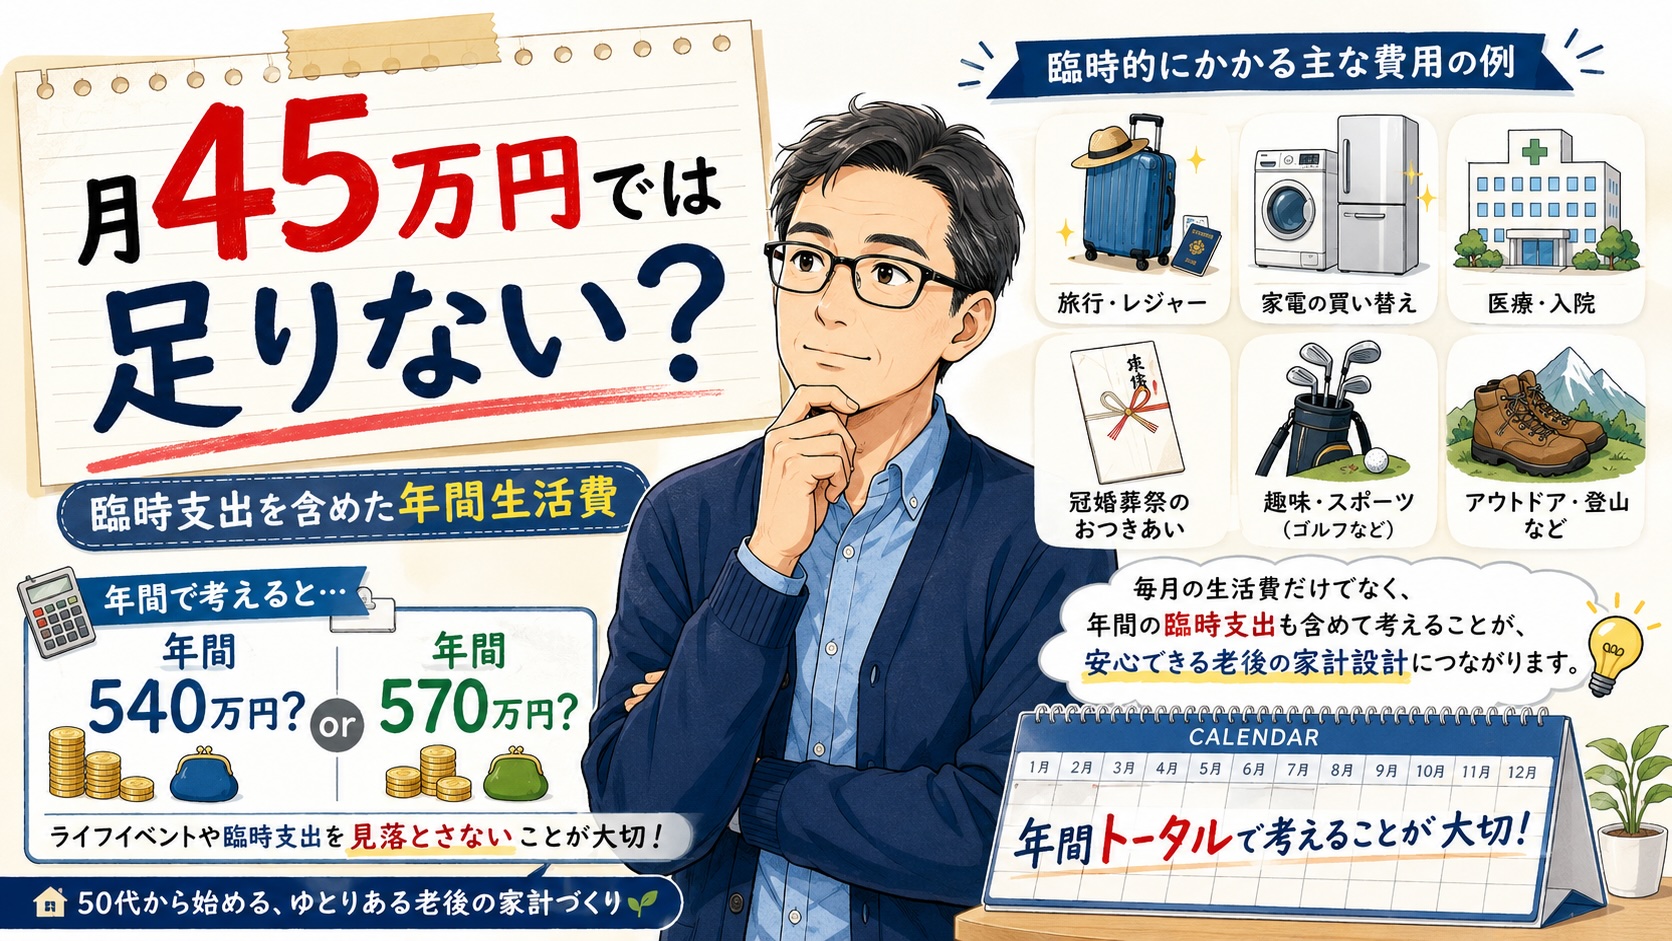
ただし、年間540万円だけで退職後に必要なお金のすべてを考えられるわけではありません。
家電の買い替えや住宅設備の修理など、毎月は発生しない大きな支出もあるからです。
この点については、「月45万円では足りない?臨時支出を含めて退職後の年間生活費を考えた」で詳しく考えています。
それとは別に、退職後は税金や社会保険料も考えておく必要があります。
退職後にかかる住民税や健康保険料については、「年内に退職したら、翌年はいくら必要?住民税・健康保険・年金を試算してみた」の記事で試算しています。
投資資産をすべて現金にするつもりはない
もうひとつ考えているのが、資産をどのように持つかです。
55歳から60歳までの生活費をすべて現金で用意しておけば、少なくとも株価が大きく下がったときに投資資産を売却する必要は減らせます。
一方で、5年分をすべて現金にしてしまうと、運用を続けられる資産が大きく減ります。
私は現在、全世界株式の投資信託を中心に資産運用をしています。
そのため、
生活に必要な現金は確保しつつ、それ以外は運用を続ける
という方法を考えています。
どこまで現金を増やすのがいいのかは、今も検討しているところです。
60歳から年金を受け取れば状況は変わる
私の場合、年金を繰上げて60歳から受け取ることも考えています。
年金を受け取り始めれば、それ以降は生活費のすべてを資産から取り崩す必要はありません。
もちろん、60歳から受け取れば年金額は減額されるため、本当に繰上げ受給するかは今後も検討していくつもりです。
そのため私にとって大きなポイントになるのが、55歳から60歳までの5年間をどう乗り切るかという部分です。
まとめ
月45万円で生活すると仮定した場合、55歳から60歳までの5年間に必要な生活費は、約2,700万円です。
ただし、現在の家計はまだ月45万円には収まっていません。
そのため、まずは本当に年間540万円程度で生活できるのかを確認していく必要があります。
さらに、退職後の税金や社会保険料、家電の買い替えや住宅設備の修理などの臨時支出についても考えておく必要があります。
一方で、投資を続けながら取り崩す方法もあるため、生活費のすべてを現金で用意する必要があるとも考えていません。
早期退職を考えるとき、
「資産がいくらあるか」だけでは判断できません。
それ以上に重要なのは、
「自分がどんな生活をして、そのために年間いくら必要なのか」
を把握することだと思います。
私自身も、55歳で本当に退職するのかはまだ考えている途中です。
ただ、今回のように数字にしてみることで、
「いくら必要なのか分からない」という漠然とした不安から、「自分の場合はいくら必要なのか考えられる」状態には近づけます。
私もまずは月45万円という目標が現実的なのか、毎月の支出を確認しながら検証していきます。
コメント