早期退職を考えるようになってから、毎月の生活費について以前より真剣に考えるようになりました。
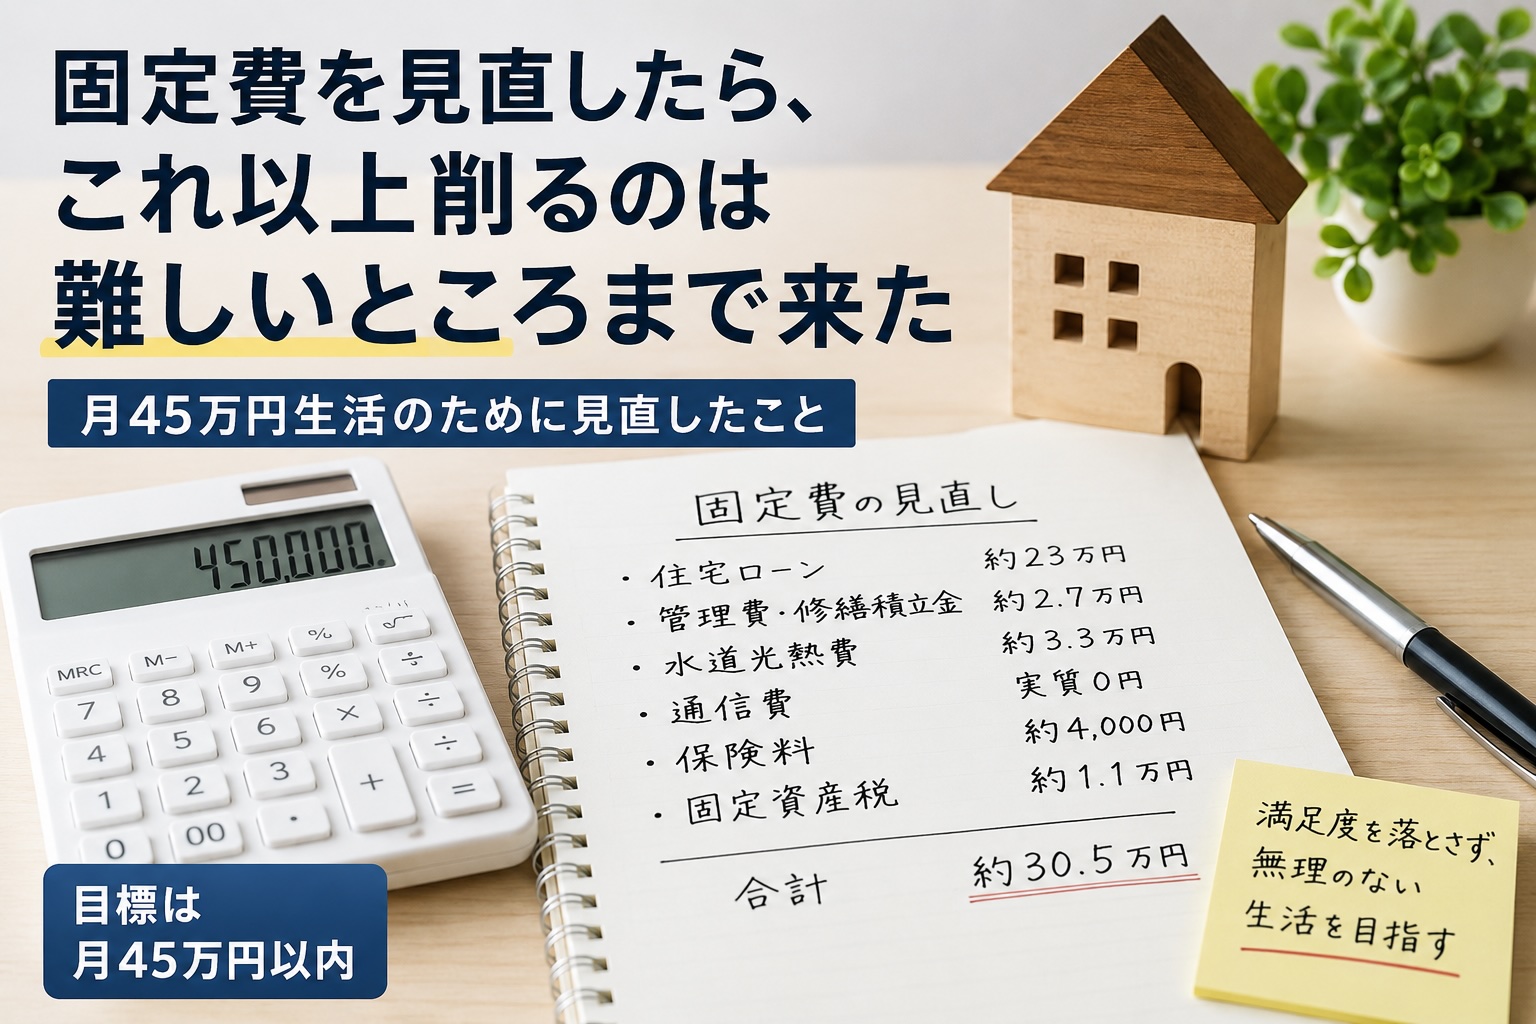
私がひとつの目標にしているのが、毎月45万円以内で生活することです。
そこで改めて、「定期的に出ていくお金を、もっと減らせないだろうか」と固定費を見直してみました。
ここでは、毎月払いか年払いかにかかわらず、定期的に継続して発生する支出を固定費として考えています。
退職後の生活費を考えるとき、毎月いくら必要なのか分からないままだと、不安はなかなか小さくなりません。
ただ、固定費を一つずつ確認してみると、
「毎月の生活費のうち、固定費がどのくらいあるのか」
が少しずつ見えてきます。
削れるものを探すことだけではなく、まず自分の家計の土台を知ることが、退職後の生活設計では大切だと感じています。
結論から言うと、かなり見直しました。
そして現在は、今の生活環境を維持する前提では、これ以上大きく削るのは難しいところまで来たと思っています。
実際の生活費については、「月45万円で生活できるか?2026年8月の支出は48万9,371円」で詳しく紹介しています。
一番大きいのは住宅費
我が家の支出で圧倒的に大きいのが住宅費です。
住宅ローンは毎月約23万円。
さらに、マンションの管理費と修繕積立金が約2万7,000円かかります。
固定資産税も毎年発生しますが、税金については固定費とは別に管理しています。
住宅関係だけで、毎月かなり大きな金額になります。
当然、ここを見直せば固定費は一気に下げられます。
もっと住宅費の安いところへ住み替えるという方法もあります。
ただ、現在のマンションには非常に満足しています。
駅から近く、生活もしやすいため、今のところ固定費を下げるためだけに住み替えるつもりはありません。
そのため、住居の見直しは最後の手段として残しておくことにしています。
月約23万円の住宅ローンを抱えることになった経緯については、「ローンのない家を手放して、新築マンションへ住み替えた」で詳しく書いています。
水道光熱費は変動費として管理する
水道光熱費は毎月発生しますが、使用量や季節によって金額が変わります。
これまでは固定費と一緒に見ていましたが、家計を整理し直し、現在は変動費として管理しています。
月平均では約3万3,000円。
正直、少し高いと感じています。
これまでは楽天でんきと楽天ガスを利用していました。
楽天経済圏を利用していることもあり、年間で約7,500ポイントほどの還元を受けていました。
ただ、ポイントだけではなく料金そのものも見直した結果、最近CDエナジーに切り替えを申し込みました。
その後、2026年7月の使用量430kWhで比較したところ、約6,400円安くなる試算になりました。
詳しくは「楽天でんきからCDエナジーへ変更。430kWhで比較したら約6,400円安くなりそうだった」でまとめています。
通信費にはスマホや定額サービスを含める
通信費には、スマホ代のほか、ChatGPTやブログのレンタルサーバー代などの定額サービスも含めています。
スマホ代は楽天ポイントで支払っているため、現在の家計簿上では現金支出0円です。
ChatGPTは月額3,000円で、こちらも毎月発生する固定費として通信費に含めています。
レンタルサーバー代は年額13,200円で、年1回の支払いですが、継続して発生する費用なので固定費として扱っています。
そのため、通信費は月平均で約4,100円として考えています。
保険料は1万2,000円から4,000円へ
今回見直して一番効果があったのが保険です。
私は以前、個人で加入していた保険を解約していたため、
「自分の保険料はもうほとんどかかっていない」
と思っていました。
ところが給与明細を改めて確認すると、以前から加入していた保険が給与天引きになっていました。
その金額が毎月約1万2,000円です。
完全に見落としていました。
一つひとつ内容を確認し、付き合いで一つだけ残して、その他は解約しました。
現在の保険料は約4,000円です。
毎月約8,000円、年間では約9万6,000円の削減になりました。
固定費は一度契約すると、そのまま放置してしまいがちです。
特に給与天引きは、自分で支払っている感覚が薄いため、意外と見落としやすいと感じました。
今回、改めて給与明細まで確認して良かったと思っています。
駐車場は月極ではなくコインパーキング
車については自分で購入しているものではないため、車両購入費や自動車ローンの負担はありません。
普段は日中に自宅へ置いていないことが多いため、月極駐車場ではなくコインパーキングを利用しています。
自宅周辺の月極駐車場は月3万円前後かかります。
一方、現在利用しているコインパーキングは夜間330円、24時間でも1,200円程度なので、必要なときだけ利用する方が安く済んでいます。
つまり、駐車場代を定期的に発生する固定費にせず、使った分だけ支払う変動費にしているということです。
現在の固定費を整理してみる
ここまでの主な支出を整理すると、
- 住宅ローン:約23万円
- 管理費・修繕積立金:約2万7,000円
- 通信費:約4,100円
- 保険:約4,000円
合計すると、固定費は月平均で約26万5,000円です。
目標としている生活費は月45万円なので、固定費を除くと約18万5,000円になります。
この中から、水道・光熱費や食費、日用品、趣味などの変動費を支払います。
また、税金や社会保険料については、固定費・変動費とは分けて管理し、月45万円の生活費とは別枠で考えています。
こうして数字にしてみると、住宅ローンがある状態で月45万円生活を実現するのは、決して簡単ではありません。
一方で、定期的に必要になる固定費が分かったことで、家計について考えやすくなった面もあります。
私の場合、固定費は月平均で約26万5,000円ですが、この金額は人によって大きく違います。
退職後の生活費が不安な場合は、まず支出を、
固定費・変動費・臨時支出・税金や社会保険料
に分けてみると、家計の構造が見えやすくなります。
その中でも、住宅費や通信費、保険などの固定費を確認すると、自分の家計の「動かしにくい部分」が見えてきます。
これからは変動費をどう使うか
固定費については、今の生活環境を維持する前提では、かなり見直しました。
ここからさらに数万円単位で下げようとすると、残っている大きな選択肢は住宅費です。
ただ、現在の住居には満足しているため、今の段階でそこまで削るつもりはありません。
となると、これから重要になるのは、月45万円のうち固定費を除いたお金を、変動費としてどう使うかです。
ただし、私は節約そのものを目的にはしたくありません。
早期退職して自由な時間を手に入れたのに、お金を使うことばかり気にして、何も楽しめなくなってしまえば意味がありません。
ゴルフや登山も続けたいですし、家族との時間にもお金を使いたいと思っています。
だから、「何でも削る」のではなく、自分にとって満足度の低い支出を減らすことが大切だと考えています。
固定費を見直す段階は、ほぼ終わりました。
これからは水道・光熱費や食費、趣味などの変動費も含めて毎月の支出を確認しながら、「今の生活の満足度を落とさず、45万円以内で暮らせるのか」を実際に試していきます。
月45万円という毎月の目標だけでなく、旅行や家電などの臨時支出まで含めた年間の生活費については、「月45万円では足りない?臨時支出を含めて退職後の年間生活費を考えた」で整理しています。
退職後のお金について考えると、「もっと節約しなければ」と思ってしまいがちです。
しかし、今回固定費を見直して感じたのは、すべての支出を減らす必要はないということです。
何でも削るのではなく、使う価値のあるお金にはきちんと使う。
そんな家計管理を続けていきたいと思っています。
コメント