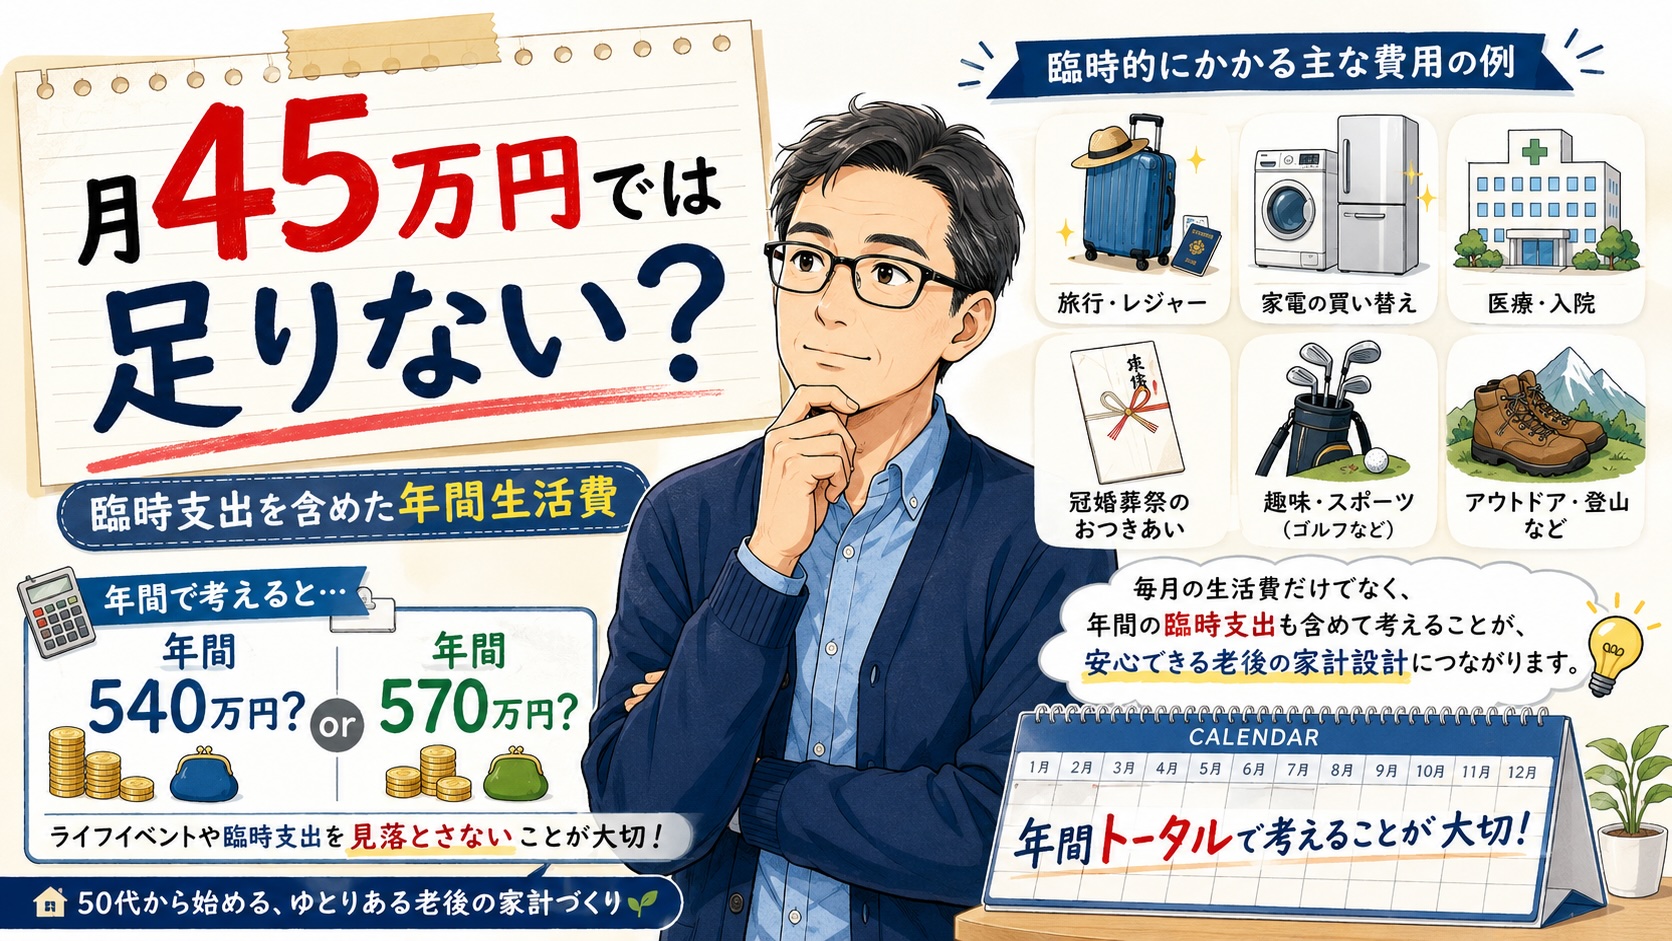
私は、退職後の普段の生活費として月45万円をひとつの目標にしています。
住宅費や食費、水道光熱費、通信費、日用品、交際費、趣味など、日常生活の中で使うお金をできるだけ月45万円に収めたいと考えています。
一方で、住民税や健康保険料、国民年金などの税金・社会保険料は、月45万円とは別に考えています。
現在は毎月の支出を確認しながら、本当に月45万円で無理なく生活できるのかを検証しています。
実際の支出については、「月45万円で生活できるか?2026年7月の支出を公開【確定版】」のように、毎月の家計簿で公開しています。
そんな中で、もう一つ気になることが出てきました。
月45万円で普段の生活ができたとして、本当に年間540万円あれば足りるのだろうか。
ということです。
生活していれば、家電の買い替えや住宅設備の修理など、毎月は発生しないものの、まとまったお金が必要になることがあります。
そこで今回は、月45万円の生活費だけではなく、こうした臨時支出まで含めると、退職後に年間どのくらいのお金が必要になるのかを考えてみます。
月45万円なら年間540万円
月45万円を12か月続けると、
45万円 × 12か月=540万円
です。
まずは、この年間540万円を普段の生活費の目安にしています。
固定費についても、これまでかなり見直してきました。
その内容については、「固定費を見直したら、これ以上削るのは難しいところまで来た」で整理しています。
ただ、年間540万円だけを見ていると、見落としてしまうお金があります。
それが、毎月は発生しない大きな支出です。
毎月ではない大きな支出もある
例えば、冷蔵庫や洗濯機、テレビ、パソコンなどの家電は、いつか買い替えが必要になります。
マンションについても、給湯器やエアコン、水回りなど、長く住んでいれば修理や交換が必要になるでしょう。
家具を買い替えることもあるかもしれません。
こうした支出は毎月発生するわけではありません。
ただ、数年に一度はまとまった金額が必要になります。
月々の生活費だけを見ていると、こうしたお金は見落としやすいと感じています。
臨時支出が年間30万円なら、570万円必要になる
仮に普段の生活費を年間540万円に抑えられたとします。
そこに臨時支出が年間30万円あれば、
540万円+30万円=570万円
です。
年間50万円なら590万円。
年間100万円なら640万円になります。
| 普段の生活費 | 臨時支出 | 合計 |
|---|---|---|
| 540万円 | 30万円 | 570万円 |
| 540万円 | 50万円 | 590万円 |
| 540万円 | 100万円 | 640万円 |
こうして見ると、
「月45万円で生活できれば、年間540万円で大丈夫」
と考えるだけでは、少し足りない可能性があります。
しかも、ここには税金や社会保険料は含まれていません。
退職後に本当に必要なお金を考えるなら、
年間生活費540万円
+税金・社会保険料
+臨時支出
で考える必要があります。
だからといって、毎年同じ金額が必要とは限らない
一方で、臨時支出を毎年50万円、100万円などと固定して考えるのも違う気がします。
何も壊れない年もあるでしょう。
反対に、家電の買い替えと住宅設備の修理が同じ年に重なることもあるかもしれません。
つまり、臨時支出は年によってかなり変わります。
そのため私は、
1年間だけではなく、数年間でどのくらい発生したのかを見る
くらいでいいのではないかと考えています。
例えば、5年間で臨時支出が300万円なら、平均すると年間60万円です。
細かく予算を決めすぎるよりも、実際に使った金額を後から振り返る方が、自分には合っている気がします。
税金や社会保険料は別に考える
もう一つ忘れてはいけないのが、税金や社会保険料です。
私は、月45万円を普段の生活費として考えています。
そのため、住民税や健康保険料、国民年金などは別に確認します。
特に退職直後は、給与収入がなくなっても、前年の所得をもとにした住民税や健康保険料など、大きな負担が残る可能性があります。
退職翌年にどのくらいの負担を見込んでおく必要があるのかについては、「年内に退職したら、翌年はいくら必要?住民税・健康保険・年金を試算してみた」で具体的に試算しています。
今後は年間で全体を見る
これまでは、
「今月は45万円以内だったか」
という点を中心に家計を確認していました。
今後も月45万円はひとつの目安にします。
ただ、それだけではなく、
- 普段の生活費
- 税金や社会保険料
- 毎月ではない大きな支出
を含めて、年間で実際にいくら使ったのかも確認していきたいと思っています。
あまり細かく分類しすぎると、家計管理そのものが面倒になってしまいます。
家計簿をつけることが目的ではありません。
退職後に、
自分はいくらあれば無理なく生活できるのか
を知ることが目的です。
そのため、細かく管理しすぎず、必要な数字だけ把握できれば十分だと思っています。
月45万円という目標は変えない
ここまで考えると、
「月45万円では足りないのだから、目標を50万円や60万円に変えた方がいいのではないか」
とも考えられます。
ただ、今のところ私は、月45万円という目標は変えないつもりです。
月45万円は、あくまで普段の生活費の目標です。
その中で無理なく生活できるのかを確認しつつ、税金や社会保険料、たまに発生する大きな支出は別に見る。
この方が、私には分かりやすいと感じています。
節約だけを目的にした退職生活にはしたくありません。
使いたいところには使いながら、普段の生活費をどのくらいに抑えられるのか。
そして年間では、結局いくら必要になるのか。
今後の家計記録から確認していきたいと思っています。
まとめ
退職後の普段の生活費として、私は月45万円を目標にしています。
年間では540万円ですが、それだけではなく、税金・社会保険料や臨時支出も考える必要があります。
そのため、退職後に必要なお金は、
年間生活費540万円+税金・社会保険料+臨時支出
という形で考えていきます。
月45万円という目標は変えず、会社員として収入がある今のうちに、年間で実際にいくら必要なのかを確認していきたいと思います。
コメント