私は家計管理に「マネーフォワード ME」を使っています。
マネーフォワード MEは無料でも利用できますが、私は口座連携数や過去データの閲覧、資産グラフなどの機能を使いたいため、有料のプレミアムサービス(スタンダードコース)に加入しています。
先日、Google Playからマネーフォワード MEのプレミアムサービスの定期購入について、事前のお知らせメールが届きました。
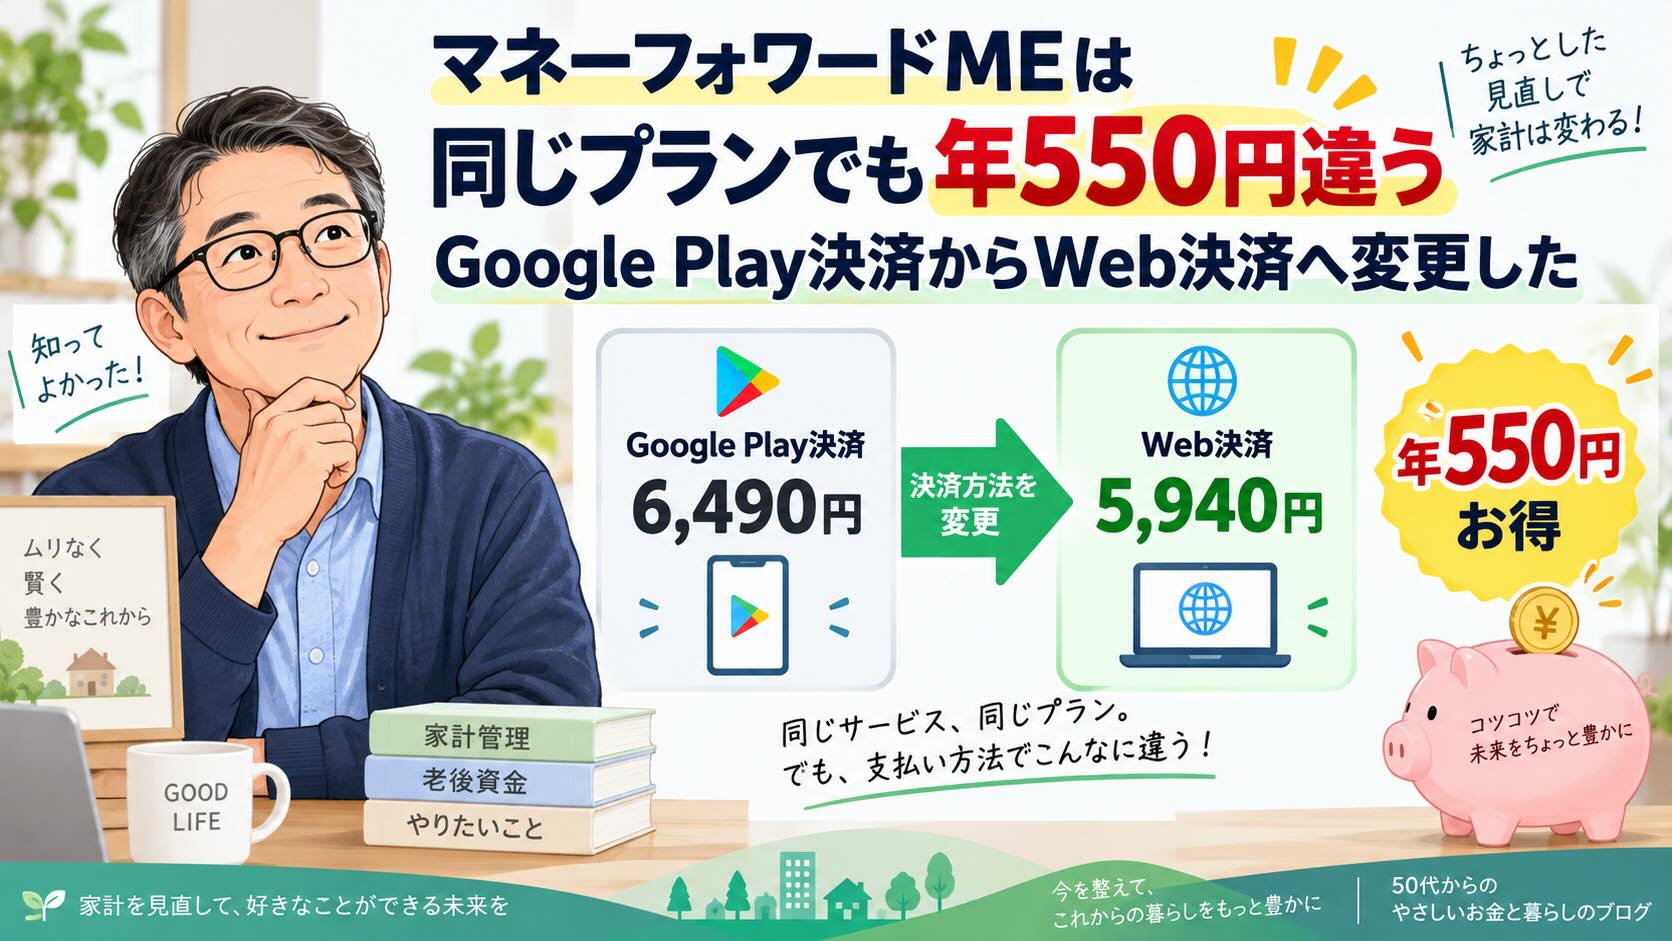
そこに書かれていた次回の年間料金は、6,490円。
その金額を見たとき、最初に思ったのは、
「こんなに高かったっけ? もっと安かった気がする」
ということでした。
調べてみると、Google Play決済の年額料金は以前5,500円でしたが、2025年8月の料金改定で6,490円に上がっていました。
以前から便利に使ってきましたが、年間6,490円となると、
「この金額なら、継続するか一度考えてもいいかな」
と思いました。
これから会社を辞めることも考えているので、最近は固定費を一つずつ見直しています。
ところが調べてみると、解約するかどうかとは別に、もっと簡単に支出を減らせることが分かりました。
支払い方法を変えるだけで、年間550円安くなるのです。
同じスタンダードコースなのに料金が違った
私が利用していたのは、Google Play決済のスタンダードコース年額プランです。
マネーフォワード MEの公式サイトで料金を確認すると、同じスタンダードコースでも決済方法によって料金が違いました。
| 決済方法 | 年額(税込) |
|---|---|
| Google Play・App Store決済 | 6,490円 |
| Web版クレジットカード決済 | 5,940円 |
| 差額 | 550円 |
2026年9月時点では、Web版からクレジットカードで申し込むと年額5,940円、Google PlayまたはApp Store経由では年額6,490円となっています。
詳しい料金については、マネーフォワード ME公式サイトの「プレミアムサービスの料金」で確認できます。
つまり、利用するスタンダードコースは変えず、支払い方法だけを変更できます。
同じサービスを同じように使うのであれば、わざわざ高い方法で払い続ける必要もありません。
そこで、Google Play決済からWeb版のクレジットカード決済へ変更することにしました。
実際にGoogle Play決済から変更してみた
手続きは思っていたより簡単でした。
まず、マネーフォワード MEのWeb版に、普段使っているアカウントでログインします。
「プレミアムサービスご利用状況」から「クレジットカード決済へ変更する」を選び、クレジットカード決済への購読予約を行いました。
その後、Google Play側で現在の定期購入を解約します。
ここで少し戸惑いました。
「Google Playの定期購入を解約したら、スタンダードコースが使えなくなるのでは?」
と思ったからです。
しかし、これはマネーフォワード MEそのものをやめる手続きではなく、Google Playでの次回更新を止めるためのものです。
マネーフォワード MEでは、あらかじめクレジットカード決済への「購読予約」をしておけば、現在のGoogle Playでの契約期間が終了したあと、自動的にクレジットカード決済へ切り替わります。
公式サイトでも、購読予約をしておけばプレミアムサービスを継続したまま決済方法を変更でき、家計簿データも消えず、この手続きによる二重請求も発生しないと案内されています。
そこで、私もこの方法でWeb版クレジットカード決済への変更手続きをしました。
実際の変更手順は、マネーフォワード ME公式の「クレジットカード決済に変更する方法」に詳しく掲載されています。
スマホアプリも今まで通り使える
もう一つ気になったのが、
「Web版で契約したら、スマホアプリが使えなくなるのでは?」
ということです。
これも問題ありませんでした。
決済方法をWeb版のクレジットカードに変更しても、同じアカウントを使っていれば、スマホアプリはこれまで通り利用できます。
変わるのは、サービスそのものではなく料金の支払い方法だけです。
普段スマホで家計簿を確認することが多いので、ここが変わらないのは安心しました。
結局、マネーフォワード MEは使い続けることにした
改めて考えてみると、マネーフォワード MEをかなり使っています。
毎月いくら使ったのか。
資産がどのくらい増減したのか。
現金と投資信託の割合はどうなっているのか。
こうしたことを確認するのに役立っています。
スタンダードコースでは、過去データを期間の制限なく閲覧でき、金融機関などの連携数にも制限がありません。
これから退職後の生活を考えていくうえでも、家計や資産の記録は今まで以上に大切になりそうです。
そう考えると、年間5,940円なら使い続ける価値があるという結論になりました。
固定費は「やめる」以外にも減らす方法がある
現在、退職後も見据えて毎月45万円で生活できるかを確認しています。
そのため、最近は毎月の支出だけでなく、こうした固定費も一つずつ見直すようになりました。
今回の節約額は年間550円です。
正直、それほど大きな金額ではありません。
それでも今回のことで、
固定費を減らす方法は、サービスを解約することだけではない
と改めて思いました。
使っていないものなら解約する。
必要なものなら残す。
そして残すのであれば、同じサービスを少しでも安く使える方法がないか調べてみる。
使い勝手を変えずに減らせる支出なら、金額が小さくても見直しておく。
これからも、生活の満足度を落とさずに減らせる支出については、一つずつ確認していこうと思います。
コメント