※この記事は、当初56歳前後での退職を考えていた時点の内容をもとにしています。その後、55歳での退職や、退職後に少し働く選択肢も考えるようになりました。
私は現在、比較的最近購入した新築マンションに住んでいます。
駅やスーパー、病院が近く、住み心地にも満足しています。
それでも、早期退職を現実的に考えるようになってから、このマンションが少し違って見えるようになりました。
理由は、毎月約23万円の住宅ローンです。
退職後のお金を考えるとき、住宅費は簡単には減らせない大きな固定費です。
特に住宅ローンが残っていると、
「このまま退職して大丈夫なのか」
「家を売った方がいいのか」
と不安になりやすいと思います。
私自身も、今のマンションに満足している一方で、住宅ローンを見ると退職後の生活に不安を感じます。
だからこの記事では、住宅ローンを単なる負担として見るのではなく、住み続ける価値とあわせて考えてみます。
早期退職を考えると、月23万円の重さが変わった
今の収入が続くのであれば、月23万円の住宅ローンは返済できます。
しかし、会社を辞めて給与収入がなくなれば、同じ23万円でも意味は大きく変わります。
年間では約276万円です。
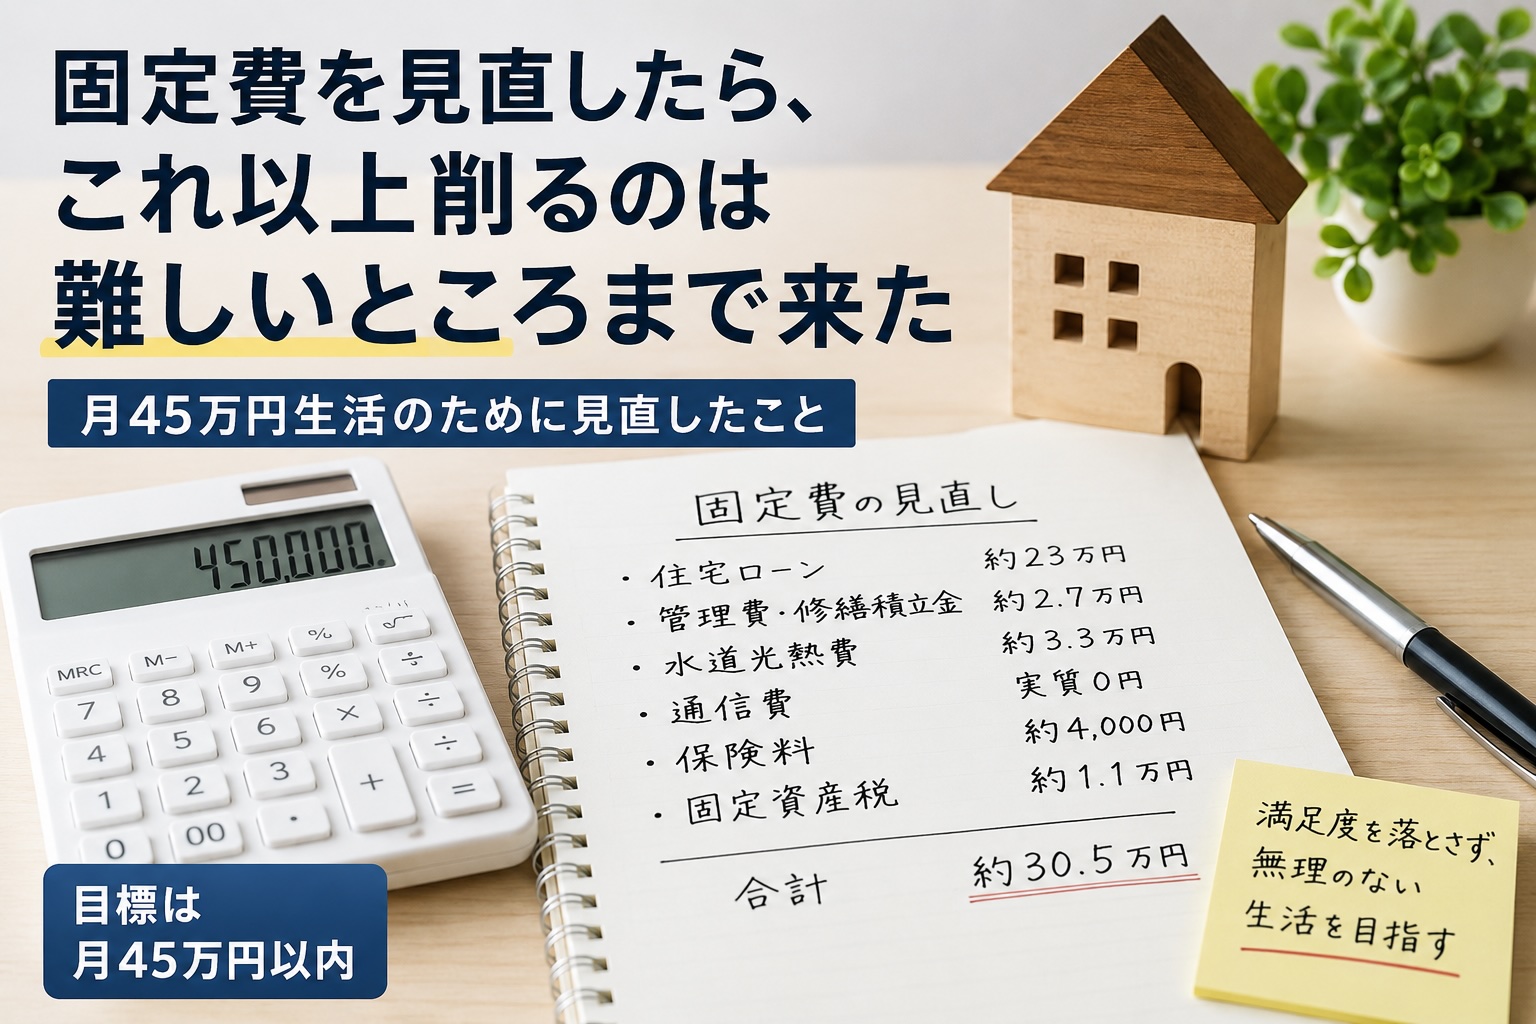
さらに、管理費や修繕積立金、固定資産税もかかります。
私が目標としている生活費は、住宅ローンを含めて月45万円程度。
つまり、住宅ローンだけで生活費の半分以上を占めています。
食費や趣味、交際費は、ある程度自分で調整できます。
しかし、住宅ローンはそうはいきません。
相場が下落しても、収入がなくなっても、毎月返済は続きます。
早期退職を考えるようになって初めて、住宅ローンを「払えるかどうか」ではなく、自由をどれだけ制限する固定費なのかという目で見るようになりました。
賃貸にしていれば、もっと自由だったのか
前のマンションを売却したとき、売却資金を運用しながら賃貸に住む選択肢もありました。
賃貸であれば、住宅ローンという大きな固定負担を抱えず、家族構成や生活環境の変化にも対応しやすかったかもしれません。
一方で、今のマンションと同じような立地を借りれば家賃も安くはありませんし、将来の住まいに対する不安もあります。
結局、選ばなかった道は良く見えやすいのだと思います。
なぜ完済したマンションを売って今の家を買ったのかについては、「ローンのない家を手放して、新築マンションへ住み替えた」で詳しく書いています。
それでも、このマンションを手放したくない
住宅費だけを考えるのであれば、もっと安い住宅に住み替えた方が早期退職には有利です。
それでも、私は今のマンションを簡単には手放したくありません。
一番大きいのは立地です。
駅、スーパー、病院が徒歩圏内にあり、車がなくても生活できます。
これは年齢を重ねるほど価値が高くなると思っています。
通勤時間も、以前の片道約1時間から15分程度になりました。
移動時間が減ったことで、身体的にも精神的にもかなり楽になりました。
部屋の設備や住み心地にも満足しています。
家に帰ったときに落ち着ける。
その価値は、数字だけでは表せません。
売却すれば、本当に自由になれるのか
もっと安い家に住み替えれば、毎月の固定費は下げられるでしょう。
その分、早期退職もしやすくなります。
しかし、そこで考えてしまいます。
生活の満足度まで下げて退職を早めることが、私の求めている自由なのか。
住み替えには仲介手数料や引っ越し費用もかかります。
今より不便な場所へ移れば、車が必要になるかもしれません。
そうなれば、車両代、駐車場代、保険料、ガソリン代など、別の支出が増えます。
病院やスーパーから遠くなれば、年齢を重ねてからの生活にも影響します。
住宅費だけを下げても、生活全体で見れば必ずしも得になるとは限りません。
「住宅ローンがなくなる=自由になる」
というほど単純ではないのだと思います。
私が目指したいのは「家を売って辞めること」ではない
私は、住宅ローンを返すためだけに働き続けたいとは思っていません。
家は、生活を快適にするためのものです。
その家を維持するために心身を消耗し続けるのであれば、本末転倒です。
一方で、会社を辞めるためだけに、気に入っている家を手放すのも違う気がします。
今の私が目指したいのは、
マンションを売って会社を辞めることではなく、このマンションに住み続けながら会社を辞めることです。
そのためには、感覚ではなく数字で確認するしかありません。
- 退職時点で金融資産はいくらあるのか
- 住宅ローン金利が上昇したらどうなるのか
- 月45万円以内で本当に生活できるのか
- 年金受給までの期間を資産で乗り切れるのか
こうした条件を一つずつ確認していく必要があります。
また、月45万円で実際に生活できるのかについては、毎月支出を記録していきます。「月45万円で生活できるか?2026年7月の支出を公開【確定版】」では、実際の支出を公開しています。
住まいとしては満足、固定費としては重い
今のマンションを買ったことを後悔しているわけではありません。
むしろ、住まいとしてはかなり満足しています。
退職後も長く暮らす家として考えると、今のところ良い選択だったと思っています。
ただし、早期退職の資金計画という視点で見れば、月23万円の住宅ローンは間違いなく大きな負担です。
だから、このマンションには二つの評価があります。
住まいとしては、とても満足している。
早期退職という点では、大きな固定費になっている。
どちらか一方が間違っているわけではありません。
両方とも、今の私の本音です。
今は売らずに、住み続ける方法を考える
現時点では、マンションを売却するつもりはありません。
まずは、この家に住み続けることを前提に、早期退職できるかを数字で確認していきます。
それでも維持が難しいと分かったときに、売却や住み替えを考えればいいと思っています。
マンションは、必要になれば後から売却を検討することもできます。
しかし、一度売った家を、同じ条件と同じ価格でもう一度買えるとは限りません。
だから今は、
「マンションを売れば退職できるか」ではなく、「このマンションに住み続けながら退職できるか」
を考えていきます。
まとめ
今のマンションには満足しています。
一方で、月23万円の住宅ローンが早期退職の大きな負担であることも事実です。
だから今は、住宅ローンだけを理由に売却するのではなく、
「この家に住み続けたまま、退職後の生活が成り立つのか」
を確認していきます。
それでも難しいと分かったときに、売却や住み替えを考えればいいと思っています。
住宅ローンも含め、55歳で退職するまでに確認しておきたいことについては、「55歳で退職するなら、あと7か月で何を準備するか」で整理しています。
コメント