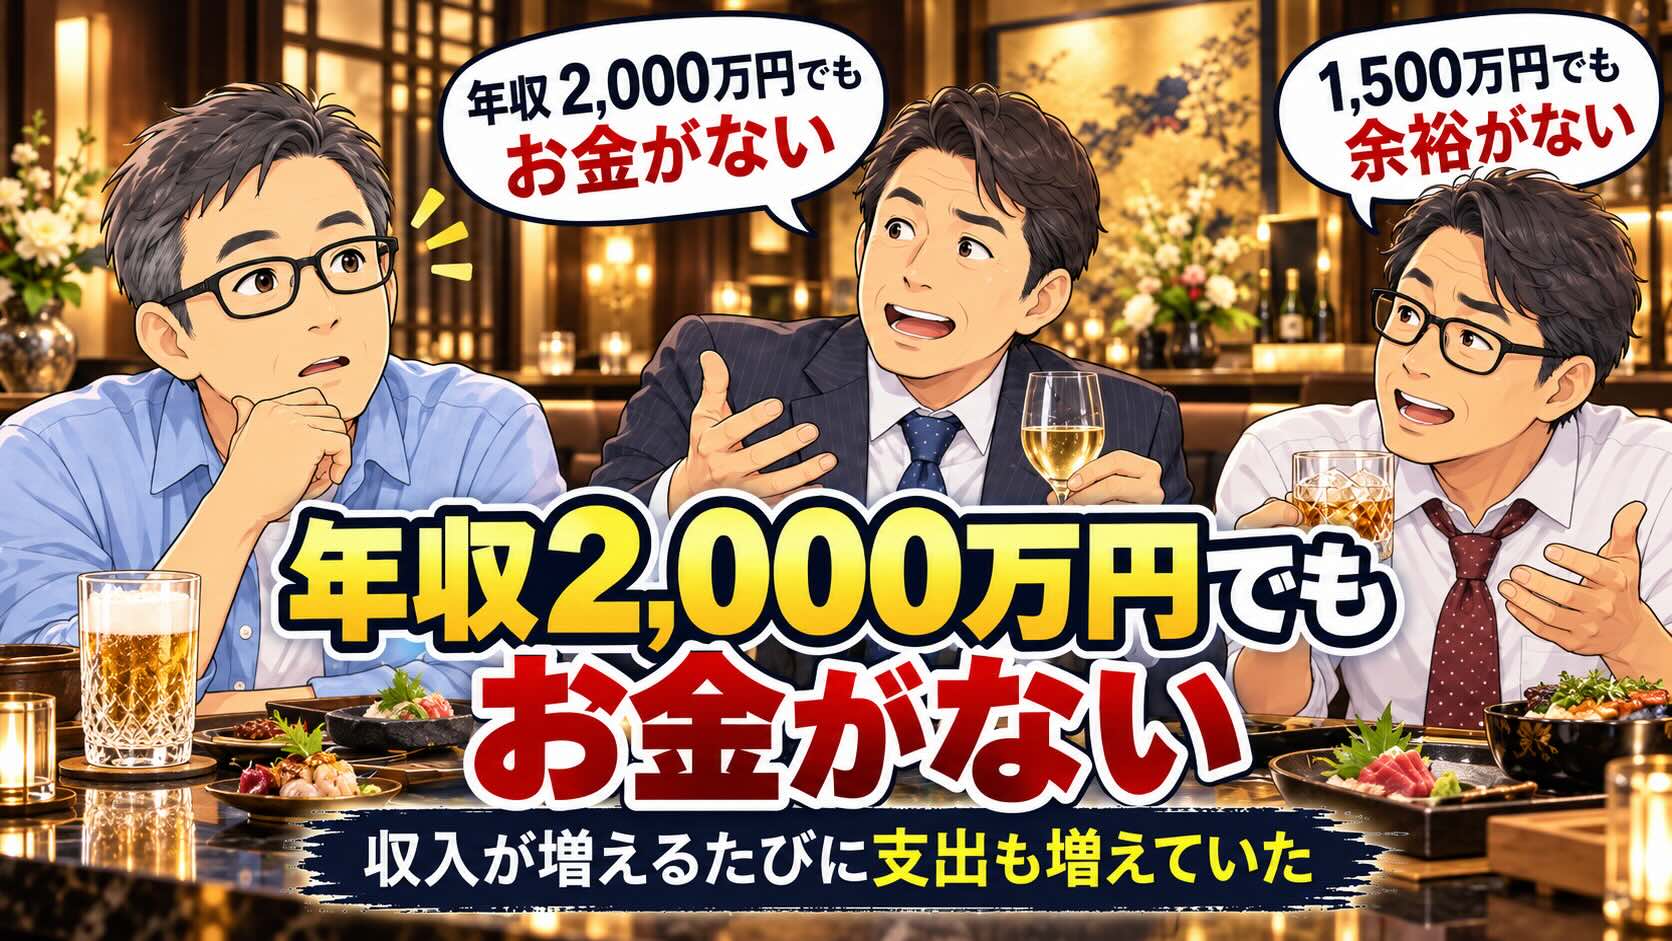
知り合いに、年収1,500万円、2,000万円クラスの人がいます。
一般的に見れば、かなりの高収入です。
ところが、そんな人たちが口をそろえて言います。
「お金がない」
最初は不思議でした。
「それだけ稼いでいてお金がないなら、いくらあれば足りるんだろう」
話を聞いてみると、ある人は飲み代だけで月20万円ほど使っていました。
年間にすると240万円です。
もちろん、何にお金を使うかは人それぞれです。
そして、よく考えてみると、これは他人事ではありませんでした。
私自身も、収入が増えるたびに生活水準を上げてきたからです。
収入が増えるたびに、生活水準も上がっていった
若い頃の私は、収入が増えると欲しいものも増えていきました。
いい家に住みたい。
いい車に乗りたい。
おいしいものを食べたい。
行ったことのない場所にも行きたい。
「頑張って働いているのだから、それくらいはいいだろう」
そんな気持ちもあったと思います。
仕事を続け、収入が増えるにつれて、少しずつ生活水準も上がっていきました。
不思議なのは、収入が増えても、なかなか「もう十分だ」とは思えなかったことです。
以前なら贅沢だと思っていたことが、いつの間にか当たり前になっていく。
収入が100万円増えても、支出が100万円増えれば、残るお金は変わりません。
もちろん、実際には税金などもありますから、話はもっと複雑です。
それでも、考え方としては単純です。
いくら稼ぐかだけではなく、いくら使うかによって、お金の残り方は大きく変わる。
今になって、そんな当たり前のことを実感しています。
昼食を食べるお金がなかった時期もある
私にも、本当にお金が足りなかった時期があります。
3回目の引っ越しでマンションを購入し、2人の子どもを育てていた頃です。
住宅ローンに加え、子育てにもお金がかかる時期でした。
収入がなかったわけではありません。
それでも家計に余裕がなく、仕事に行っても昼食を食べるお金がないことがありました。
今振り返ると、収入の多さだけで生活の余裕が決まるわけではないと感じます。
その後、仕事を続けて収入は増えていきました。
しかし、収入が増えたからといって、必ずしも生活に余裕が生まれるわけではありませんでした。
収入が増えても、それに合わせて支出を増やせば、お金は残らない。
それを自分自身が経験してきたのだと思います。
それでも、昔のお金の使い方は後悔していない
では、もっと若い頃から節約しておけばよかったのでしょうか。
私は、そうは思っていません。
いい家に住んだこと。
いい車に乗ったこと。
おいしいものを食べたこと。
いろいろな場所へ出かけたこと。
どれも、その時の自分にとって意味のある経験でした。
もちろん、今考えれば無駄だったと思う支出もあります。
それでも、過去のお金の使い方をすべて否定するつもりはありません。
お金は貯めるためだけにあるものではないからです。
使ったからこそ得られた経験や思い出もあります。
今、同じことをしようと思っても、年齢や環境が変わっていて、できないこともあるでしょう。
若い頃は、お金で経験を買っていた。
今振り返ると、そんな感覚に近いのかもしれません。
だから私は、資産形成のために今の楽しみをすべて我慢することが、正解だとは思っていません。
大切なのは、自分にとって価値のあるものにお金を使うことだと思います。
家計管理を始めて、初めて支出の大きさに気づいた
私が家計をきちんと把握するようになったのは、2024年からです。
それまでは、毎月いくら使っているのかを細かく確認していませんでした。
そして2025年。
年間支出は1,000万円を超えました。
この年は、4回目の引っ越しでマンションの住宅ローン返済が始まっていました。
さらに、飲み代だけで月10万円を超えた月が3回もありました。
今振り返ると、ずいぶん使っていたものです。
もちろん、引っ越しに伴う一時的な支出もありました。
ただ、住宅費だけでなく、普段の生活にもかなりのお金を使っていたことが分かりました。
現在も住宅ローンの残高は7,000万円を超え、毎月の返済は約23万円です。
関連記事:住宅ローン7,000万円超、完済80歳。それでも55歳で退職を考えている
家計を数字で見るようになって、ようやく気づきました。
収入を増やすことばかり考えていたけれど、支出を見直す余地も十分にあった。
もっと早く家計管理を始めていれば、違ったお金の使い方ができたのかもしれません。
50歳から投資を始め、お金を「残す」意識が生まれた
私が本格的に資産形成を始めたのは50歳からです。
それまでは、どちらかといえば「稼いだお金をどう使うか」という意識が強かったと思います。
ところが、投資を始めてから少しずつ考え方が変わりました。
毎月使わなかったお金を投資に回す。
そのお金が、将来の自分を支える資産になる。
もちろん投資ですから、増えるとは限りません。
それでも、長い時間をかけて資産を育てるという考え方を知ったことは、私にとって大きな変化でした。
今使わなかったお金が、将来の選択肢につながる。
そう考えるようになったのです。
関連記事:50歳から資産形成は遅い?金融資産300万円から始めた私が実際にやったこと
ただ、投資を始めたからといって、すぐに節約生活になったわけではありません。
生活水準を変えることは、思っていた以上に難しいものでした。
退職を考え始めてから、倹約が楽しくなった
私が本当に倹約を楽しいと感じるようになったのは、つい最近です。
55歳での退職を現実的に考えるようになってからでした。
退職すれば、これまでのような給料は入ってきません。
現在は休職中で、給料のない生活も始まっています。
だからこそ、今まで以上に毎月の支出を意識するようになりました。
以前なら、
「どうすればもっと稼げるだろう」
と考えていたと思います。
でも今は違います。
「そんなに使わなくても満足できるなら、無理にたくさん稼がなくてもいいのではないか」
そう思うようになりました。
例えば、毎月の生活費を5万円減らせれば、年間では60万円です。
退職後に必要な収入も、それだけ少なくて済みます。
これは、単に60万円を節約するという話ではありません。
その60万円を稼ぐために必要だった労働時間を、自分の時間に変えられるかもしれないのです。
そう考えると、倹約が少し楽しくなってきました。
現在はオルカンを中心に資産運用していますが、退職後に備えて現金を増やすことも意識しています。
関連記事:オルカン中心の運用でも、退職前に現金を増やすことにした理由
資産を増やすことだけではなく、今ある資産でどう暮らしていくか。
少しずつ、考えることが変わってきました。
ただし、節約のために人生をつまらなくしたくない
倹約が楽しくなったとはいえ、何でも削ればいいとは思っていません。
食べたいものを我慢する。
行きたい場所へ行かない。
やってみたいことを諦める。
それでは、何のためにお金を貯めているのか分からなくなってしまいます。
私が目指しているのは、できるだけお金を使わない生活ではありません。
自分にとって価値の低い支出を減らして、価値の高いことにお金と時間を使う生活です。
例えば、私は車を手放しました。
車がある生活は便利でしたが、今は車がなくても生活できています。
駐車場代だけでも月3万円の削減になります。
年間では36万円です。
一方で、旅行や登山など、自分が楽しめることにはこれからもお金を使いたいと思っています。
節約することが目的になってしまうと、人生そのものが窮屈になります。
だからこそ、何を削り、何に使うのか。
その判断は、自分の価値観で決めたいと思っています。
50代になって、お金の意味が変わってきた
若い頃の私は、お金が増えればもっといい暮らしができると思っていました。
でも、54歳になった今、私が一番欲しいのは自由な時間です。
仕事そのものが嫌いになったわけではありません。
やりがいもありましたし、長く勤めてきた会社への感謝もあります。
ただ、これからの人生を考えたとき、会社に拘束される時間をもっと減らしたいと思うようになりました。
週に数日だけ働く。
好きなときに出かける。
自分の時間を自由に使う。
そんな生活を実現したいのです。
実際、私は会社にも「退職を考えている」と伝えました。
関連記事:休職中に「退職も考えている」と会社に伝えた|55歳、退職へ一歩進んだ日
もちろん、住宅ローンもありますし、退職後のお金に不安がないわけではありません。
それでも、残りの人生を考えると、これ以上お金を増やすためだけに働き続けることが、自分にとって正解なのか疑問を感じています。
若い頃は、お金で経験を買っていた。
50代になった今は、お金で時間を買いたい。
私にとって、それが一番大きな変化なのかもしれません。
まとめ|いくらあれば満足できるのか
収入が増えるたびに生活水準を上げてきた私ですが、昔のお金の使い方を後悔していません。
ただ、54歳になった今は、考え方が変わりました。
大切なのは、いくら稼ぐかより、いくらあれば満足できるのか。
必要な生活費が分かれば、働き方の選択肢も広がります。
私も今、その選択肢の一つとして退職を考えています。
ただ、資産があれば簡単に決断できるわけではありません。
関連記事:資産7,100万円あっても、退職を決めきれない
コメント