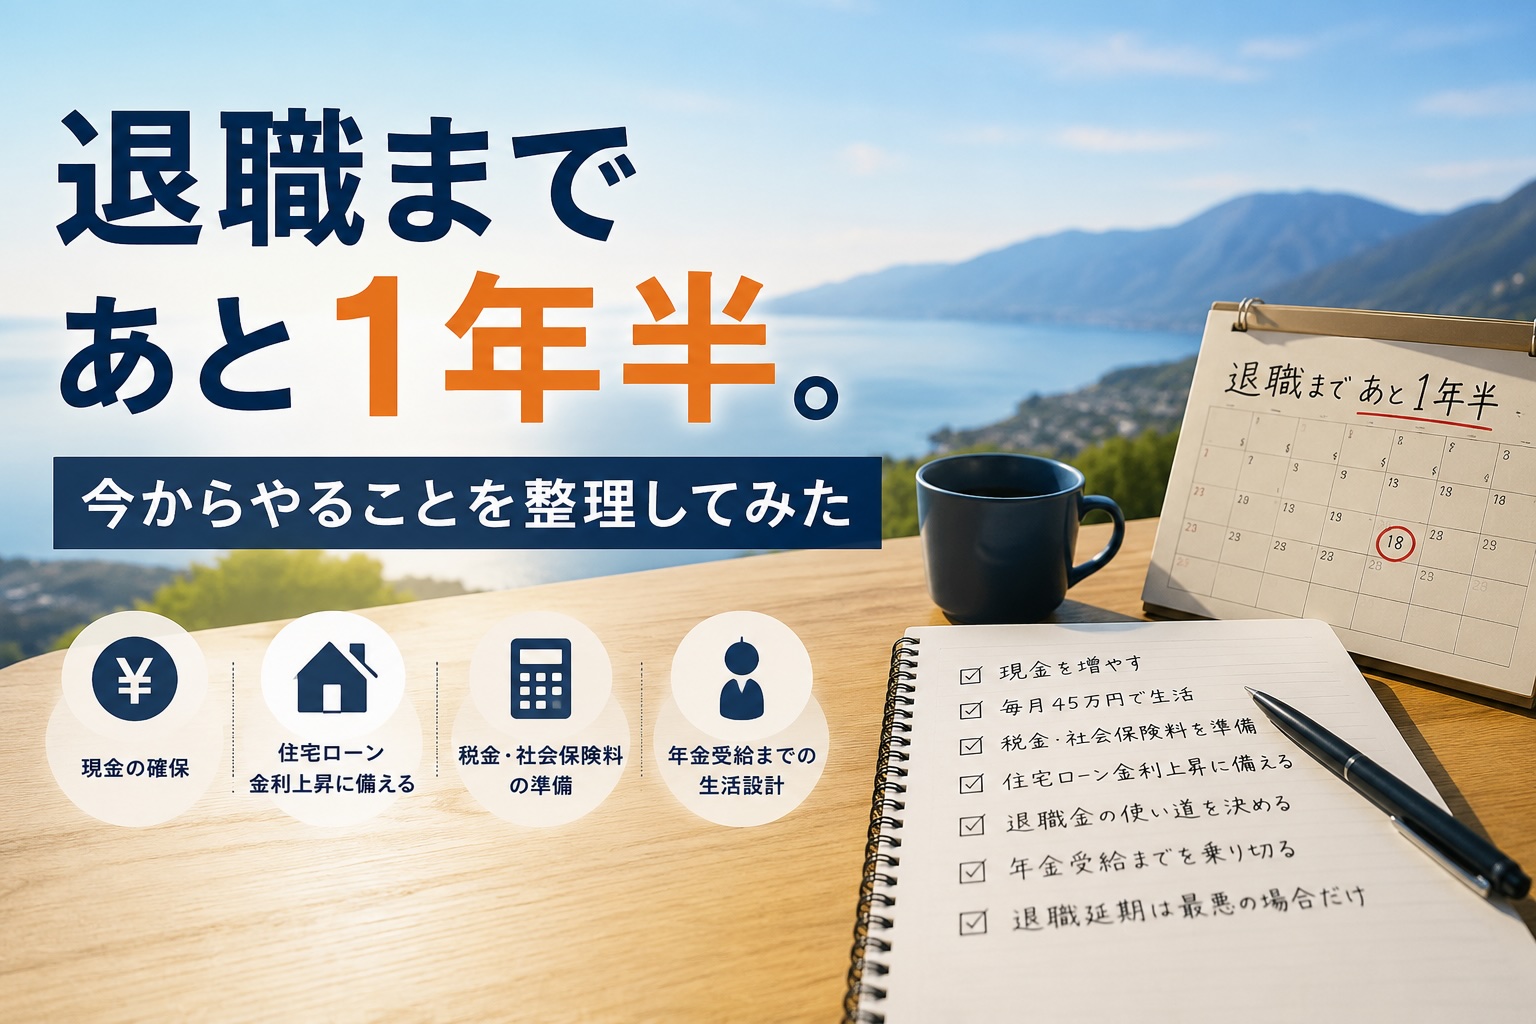
※この記事を書いた当時は、退職まで約1年半ある想定でした。その後、退職時期を前倒しして、現在は55歳での退職も具体的に検討しています。
この記事を書いた当時、私はあと1年半ほどで会社を退職したいと考えていました。
改めて数えてみると、退職までの残り時間は決して長くありませんでした。
まだ先の話だと思っていましたが、資産額だけではなく、生活費、現金、税金、社会保険、住宅ローンまで整理しておく必要があります。
今回は、退職までに準備しておくことをまとめてみます。
現金を増やし、退職金も生活防衛資金として残す
この記事を書いた当時の資産は、オルカンを中心とした投資信託に偏っていました。
相場が上昇している間は、運用資産が多い方が資産を増やしやすくなります。
しかし、退職直後に株価が大きく下落すると、安い価格で投資信託を売却しながら生活することになります。
退職後の現金は、ただ眠らせておくお金ではありません。
相場が悪い時に、投資信託を無理に売らずに済むための資金です。
これまでは、現金を持つことを機会損失だと考えていました。
しかし、退職が近づいた今は、資産を増やすことよりも、相場が下落しても生活を維持できることを優先します。
退職金についても、当時は運用資金ではなく、退職直後の生活費や税金、社会保険料に備える現金として残したいと考えていました。
相場が好調でも、退職金まで投資に回してしまえば、現金不足という課題は解消できません。
退職後は、資産を最大化することよりも、資産を長く維持できる状態を優先します。
退職に備えて現金比率を上げようと考えた理由は、「オルカン中心の運用でも、退職前に現金を増やすことにした理由」で詳しく書いています。
毎月45万円で生活できるか確認する
退職後の生活費は、毎月45万円を目標にしています。
45万円は、一般的に見れば決して少ない金額ではありません。しかし、私には住宅ローンがあり、管理費、修繕積立金、固定資産税もかかります。
登山やゴルフなどの趣味も、すべてやめるつもりはありません。
退職後に我慢ばかりの生活をするのであれば、何のために会社を辞めるのか分からなくなります。
一方で、現在の支出は月50万円を超えることもあります。
当時は、残り1年半で家計を記録し、臨時支出と税金・社会保険料を除いた生活費が、本当に月45万円に収まるのか確認するつもりでした。
計算上できるというだけではなく、実際に無理なく続けられることが重要です。
生活費を月45万円に抑えられるかについては、「月45万円で生活できるか?2026年7月の支出を公開【確定版】」で実際の支出を公開しています。
退職直後の税金と社会保険料を準備する
会社を辞めても、すぐに支払いが減るわけではありません。
退職後には、前年の所得を基準にした住民税がかかります。
退職後は、健康保険や国民年金についても、自分で加入方法や負担額を確認する必要があります。
給与収入がなくなった直後に、大きな支払いが続く可能性があります。
そのため、普段の生活費とは別に、住民税・健康保険・国民年金で200万〜220万円程度を見込み、余裕を見て250万円程度を確保しておきたいと考えています。
この資金を用意せず、保有している現金をすべて生活費として計算すると、退職直後から資金計画が崩れる可能性があります。
退職翌年にかかる住民税や健康保険、国民年金については、「年内に退職したら、翌年はいくら必要?住民税・健康保険・年金を試算してみた」で詳しく整理しています。
大きな住宅ローン残高に備える
私には、まだ大きな住宅ローン残高があります。
毎月の返済額は約23万円で、返済は80歳まで続きます。月45万円の生活費のうち、半分以上を住宅ローンが占めます。
現在は低い変動金利ですが、私は住宅ローン金利が今後上がると考えています。
私の住宅ローンには、返済額を5年間一定にする、いわゆる「5年ルール」があります。
そのため、金利が上昇しても毎月の返済額がすぐに増えるわけではありません。
しかし、支払額が変わらない期間も、金利上昇の影響がなくなるわけではありません。
毎月の返済額に占める利息の割合が増え、元金が減りにくくなります。
契約上の返済額の見直し時期を考えると、58歳頃には毎月の返済額が上がる可能性もあります。
退職してから、わずか2年ほどです。
その頃には給与収入がないため、住宅ローンの返済額が上がれば、資産から取り崩す金額も増えることになります。
金利がどこまで上がるかは分かりません。しかし、金利が上がらないことを期待して退職計画を立てるのは危険です。
住宅ローン残高が大きいため、わずかな金利上昇でも、長期的には大きな影響になります。
退職前に、金利が1%、1.5%、2%になった場合の返済額を確認し、58歳以降の生活費に耐えられるかを試算しておく必要があります。
60歳の年金受給までを乗り切る
私は、老齢年金を60歳から繰上げ受給することを考えています。
現時点では、繰上げ受給した場合の受給額を月約12万円と見込んでいます。
この記事を書いた当時は56歳での退職を想定していたため、60歳の年金受給まで約4年間を資産で生活する計画でした。
給与も年金もありません。
基本的には、現金と投資信託を取り崩して生活することになります。
生活費を月45万円とすると、年間では540万円です。
単純計算では、年金を受け取るまでの4年間に2,160万円が必要になります。
もちろん、すべてを現金だけで賄うとは限りません。しかし、退職直後に相場が下落すれば、投資信託を安い価格で売ることになります。
退職前に、何年分の生活費を現金で持つのか、投資信託を毎月どのくらい売却するのか、相場が下落した時にどう対応するのかを決めておく必要があります。
退職延期は最後の選択肢にする
私は、できる限り予定どおり退職したいと考えています。
延期を前提に準備を進めるつもりはありません。
「資産が足りなければ、もう少し働けばよい」と考えていると、いつまでたっても決断できない可能性があるからです。
そのため、当時は残り1年半で、退職できる状態に近づけようと考えていました。
ただし、退職時点で想定を大きく下回る状況になっていた場合は、最終的な選択肢として延期も視野に入れます。
例えば、次のような場合です。
- 株式市場が大幅に下落している
- 必要な現金を確保できていない
- 月45万円の生活を実現できていない
- 住宅ローン金利が想定以上に上昇している
- 退職後の税金や社会保険料を準備できていない
半年や1年働く期間を延ばせば、給与を受け取れるだけでなく、資産の取り崩し開始も遅らせられます。
ただし、これはあくまで予定どおり退職することが難しくなった場合の選択肢です。
基本方針は変えず、予定どおり退職するために準備を進めます。
あと1年半で、不安を数字に変える
退職まであと1年半と考えると、時間はあまりありません。
一方で、1年半あれば、生活費の検証、現金の確保、税金や社会保険料の確認はできます。
これからやることは明確です。
- 現金を増やす
- 月45万円で生活する
- 税金と社会保険料を準備する
- 住宅ローンについて、金利上昇と返済額見直しに備える
- 退職金を現金として確保する
- 60歳の年金受給までの4年間に備える
- 年金月12万円受給後の不足額を計算する
- 資産の取り崩しルールを決める
資産がいくらあっても、不確定なことが多ければ不安はなくなりません。
これからの1年半は、単に資産を増やす期間ではなく、不安を一つずつ具体的な金額に置き換える期間にしたいと思います。
それでも、準備すべきことを明確にし、本当に退職できる状態を作ったうえで、自分の意思で会社員生活を終えたいと思います。
この記事を書いた当初は、56歳での退職を目標にしていました。
その後、退職時期を前倒しして考えるようになり、準備期間も大きく短くなりました。
現在の具体的な準備については、「55歳で退職するなら、あと7か月で何を準備するか」にまとめています。
コメント