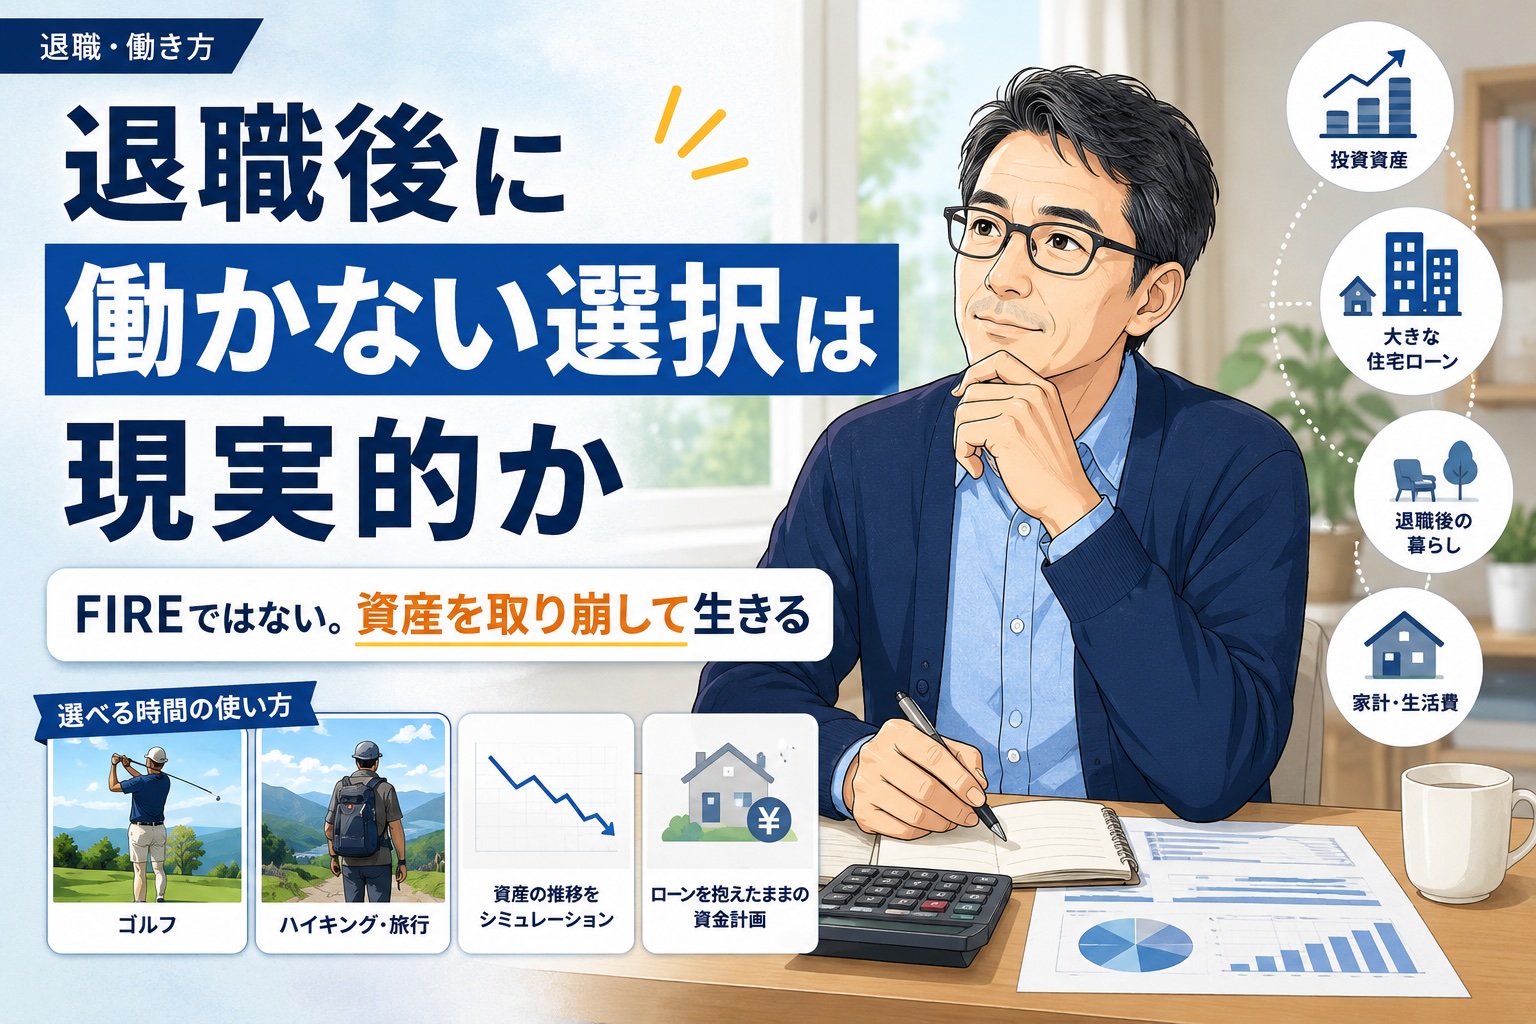
この記事を書いた当時、私は56歳前後で会社を辞め、その後は働かずに生活するつもりでした。
アルバイトや契約社員として働くことも、ほとんど考えていませんでした。
ただ、私が考えていたのは、一般的にイメージされるFIREとは少し違います。
資産運用の利益だけで生活するような完全な経済的自立ではありません。
退職後は、これまで貯めてきた資産を少しずつ取り崩しながら生活する予定です。
つまり、資産を減らさずに暮らすのではなく、自分がこれまで貯めてきたお金を使いながら生きていくという計画です。
それでも、退職後に働かないという選択は、本当に現実的なのでしょうか。
現在の資産と支出をもとに考えてみました。
退職後に働かない生活が現実的かどうかは、資産額だけでは判断できません。
生活費、年金までの期間、住宅ローン、相場下落への備えなど、いくつかの条件を一緒に考える必要があります。
この記事では、当時の私の数字を使って、「働かない」という前提で何を確認する必要があるのかを整理します。
この記事を書いた当時の金融資産は約5,600万円
この記事を書いた当時、私の金融資産は約5,600万円で、投資信託を中心に保有していました。
投資先は、eMAXIS Slim 全世界株式、いわゆるオルカンです。
今後も会社員を続ける間は収入があるため、金融資産はさらに増える可能性があります。
また、退職時にはまとまった退職金を受け取れると見込んでいました。
そのため当時は、「8,000万円あれば退職しても大丈夫ではないか」と考えていました。
しかし、実際の生活費や住宅ローンを計算してみると、8,000万円あっても決して余裕があるとは言えません。
むしろ、働かずに何十年も生活するには、慎重な資金管理が必要な金額です。
毎月の生活費は45万円を目標にしている
私は現在、マネーフォワード MEを使って家計を管理しています。
これまでは給与天引きの貯蓄はしていましたが、それ以外のお金については、あまり細かく管理せずに使っていました。
まずは、毎月の支出を45万円程度に抑えることが目標です。
現在の支出については、「月45万円で生活できるか?2026年8月の支出は48万9,371円」で紹介しています。
月45万円であれば、年間の生活費は540万円です。
仮に56歳で退職し、60歳までの4年間を年金なしで生活すると、単純計算で必要な生活費は次のようになります。
540万円 × 4年=2,160万円
56歳から60歳までの4年間だけで、2,000万円を超える生活費が必要になります。
ただし、これは普段の生活費だけの計算です。
このほかに、家電の買い替えや住宅設備の修理など、まとまった臨時支出が発生する可能性もあります。
さらに、退職後の税金や社会保険料は、月45万円とは別に考える必要があります。
特に退職翌年は、前年の所得をもとに住民税や健康保険料が決まるため、収入がなくなった後にも比較的大きな支払いが発生する可能性があります。
退職直後の税金や社会保険料として、別に200万円から300万円程度は現金で確保しておきたいと考えています。
退職後の税金や社会保険料については、「年内に退職したら、翌年はいくら必要?住民税・健康保険・年金を試算してみた」で具体的に試算しています。
60歳以降も年金だけでは生活できない
年金は、60歳から受け取ることも検討しています。
現時点での見込みでは、60歳以降に受け取れる年金は、手取りで月12万円程度です。
毎月の支出が45万円だとすると、年金を受給しても不足する金額は月33万円です。
年間では、
33万円×12か月=396万円
となります。
60歳以降も、年金だけでは生活費をまかなえず、年間400万円近くを資産から補う計算になります。
最大の問題は大きな住宅ローン
私には、まだ大きな住宅ローンが残っています。
返済は80歳まで続く予定で、毎月の返済額は約23万円です。
毎月45万円の生活費のうち、半分以上を住宅ローンが占めています。
住宅ローンがなければ、必要な生活費は大きく下がります。
しかし私は昨年、駅から徒歩数分の新築マンションを購入しました。
以前のマンションは駅まで徒歩20分ほどかかり、老後に車を運転できなくなった場合の生活に不安がありました。
今のマンションは駅、スーパー、病院などが近く、将来の生活利便性は高いと感じています。
購入当時は住宅ローン金利が低かったこともあり、私は金融資産を使って繰り上げ返済するより、資産運用を続ける方を選びました。
ただし、これは将来の運用益が保証されているという意味ではありません。
住宅ローンの返済は確実に続く一方で、投資信託の価格は大きく下がることもあります。
さらに変動金利で借りているため、今後金利が上昇すれば返済負担が増える可能性もあります。
高額な住宅ローンを抱えたまま退職する以上、資産状況や金利の変化はこれまで以上に慎重に見ていく必要があります。
大きなローンを組むことになった理由については、「ローンのない家を手放して、新築マンションへ住み替えた」で紹介しています。
4%ルールをそのまま当てはめるのは難しい
FIREについて調べると、資産の一定割合を取り崩す考え方として「4%ルール」を目にすることがあります。
ただし、前提となる運用環境や期間が私のケースと同じではないため、私はあくまで参考値として見ています。
仮に退職時の資産が8,000万円なら、4%は年間320万円です。
一方、私が目標としている生活費は年間540万円です。
8,000万円に対する取り崩し率は、
540万円÷8,000万円=6.75%
になります。
しかも、これは普段の生活費だけで計算した数字です。
税金・社会保険料や臨時支出まで含めれば、実際の取り崩し率はさらに高くなる可能性があります。
つまり、年金受給前の56歳から60歳までは、一般的な4%という目安を大きく上回ります。
60歳以降は年金を月12万円受け取るとしても、年間約396万円を資産から補う必要があります。
しかも、56歳から60歳までに資産はすでに減っている可能性があります。
こうして自分の数字に当てはめてみると、私は資産運用益だけで生活するFIREではなく、資産そのものを計画的に取り崩しながら生活する退職になると考えています。
貯めた資産を、人生のために使っていきたい
これまで私は、資産を増やすことを重視してきました。
でも、お金は増やすだけでは意味がありません。人生のどこかで使うために貯めてきたはずです。
この記事を書いた当時、私は54歳でした。
56歳で退職すれば、体力のあるうちにゴルフや登山を楽しみ、ブログや新しいことに挑戦する時間も持てます。
一方、60歳まで働けば、資産はさらに増え、経済的にはより安心でしょう。
ただ、その分だけ自由に使える時間は減ります。
私は、できるだけ多くのお金を残して人生を終えることを目指しているわけではありません。
医療や介護、住宅ローン、マンションの修繕などに備えるお金は必要です。
私が目指しているのは、必要以上に資産を残すことを目的にせず、元気なうちにお金と時間を使う人生です。
働かない生活をどう過ごすか
お金の計算が成立しても、働かない生活が自分に合うとは限りません。
会社を辞めれば、仕事のメールや人間関係から離れ、毎日の時間を自分で決められるようになります。
一方で、社会との接点や役割は減ります。
退職直後は解放感があっても、半年後、1年後に暇を持て余したり、減っていく資産が気になったりするかもしれません。
だから、退職は「仕事を辞めれば終わり」ではありません。
退職後に何をするのか、誰と関わるのか、毎日をどう過ごすのか。
お金の準備と同じくらい、退職後の生活を考えておくことも大切です。
何もしないつもりもありません。
ブログは継続したいと考えています。
ゴルフや登山にも取り組みたいです。
健康を維持するために、筋力トレーニングやウォーキングも続ける必要があります。
家計管理や資産運用も、退職後は今以上に重要になります。
ブログから収益が発生する可能性もあります。
ただし、現時点ではブログ収入を退職計画には含めていません。
収益がなくても生活できることを前提にし、収益が出れば資産の減少を抑えられるという位置づけです。
これは、会社員としてフルタイムで働き続けるのではなく、自分のペースで活動や仕事を続けるという考え方に近いです。
退職後に働かない選択は、現実的なのか
この記事を書いた当時の結論は、「不可能ではないが、余裕があるとも言えない」でした。
当時想定していた退職時の資産8,000万円でも、月45万円で生活すれば、年金受給前は年間540万円を取り崩します。
60歳以降も年金との差額を補う必要があり、住宅ローンは80歳まで続きます。
さらに、相場下落や物価上昇、金利上昇、医療・介護費も考えなければなりません。
安全性だけを考えれば、60歳まで働く方が合理的です。
それでも、私が増やしたいのは資産だけではありません。
退職後の時間を使って、今までできなかったことに挑戦し、自分が納得できる毎日を送りたいと思っています。
私が目指しているのは、これまで築いた資産を計画的に使いながら、残りの人生の時間も大切にする生き方です。
お金を多く残すのか、元気な時間を多く残すのか。
退職後に働かない生活を考えるなら、まず確認したいのは、
- 毎月いくら必要なのか
- 年金までの生活費はいくらか
- 年金開始後も毎年いくら不足するのか
- 住宅ローンなどの固定費はいつまで続くのか
- 相場下落時に使える現金はあるか
- 税金や社会保険、臨時支出まで含めても資金が持つか
という点です。
「働かなくても大丈夫か」という不安をそのまま考えると答えは出にくいですが、一つずつ数字にすると、何が問題なのかは見えやすくなります。
そして、その結果を見てから、
本当に働かないのか。少し働く選択肢も残すのか。
を考えていけばいいのだと思います。
私自身も、完全に働かないのか、それとも自由度の高い形で少し働くのか。
今もそのバランスを考えています。
コメント