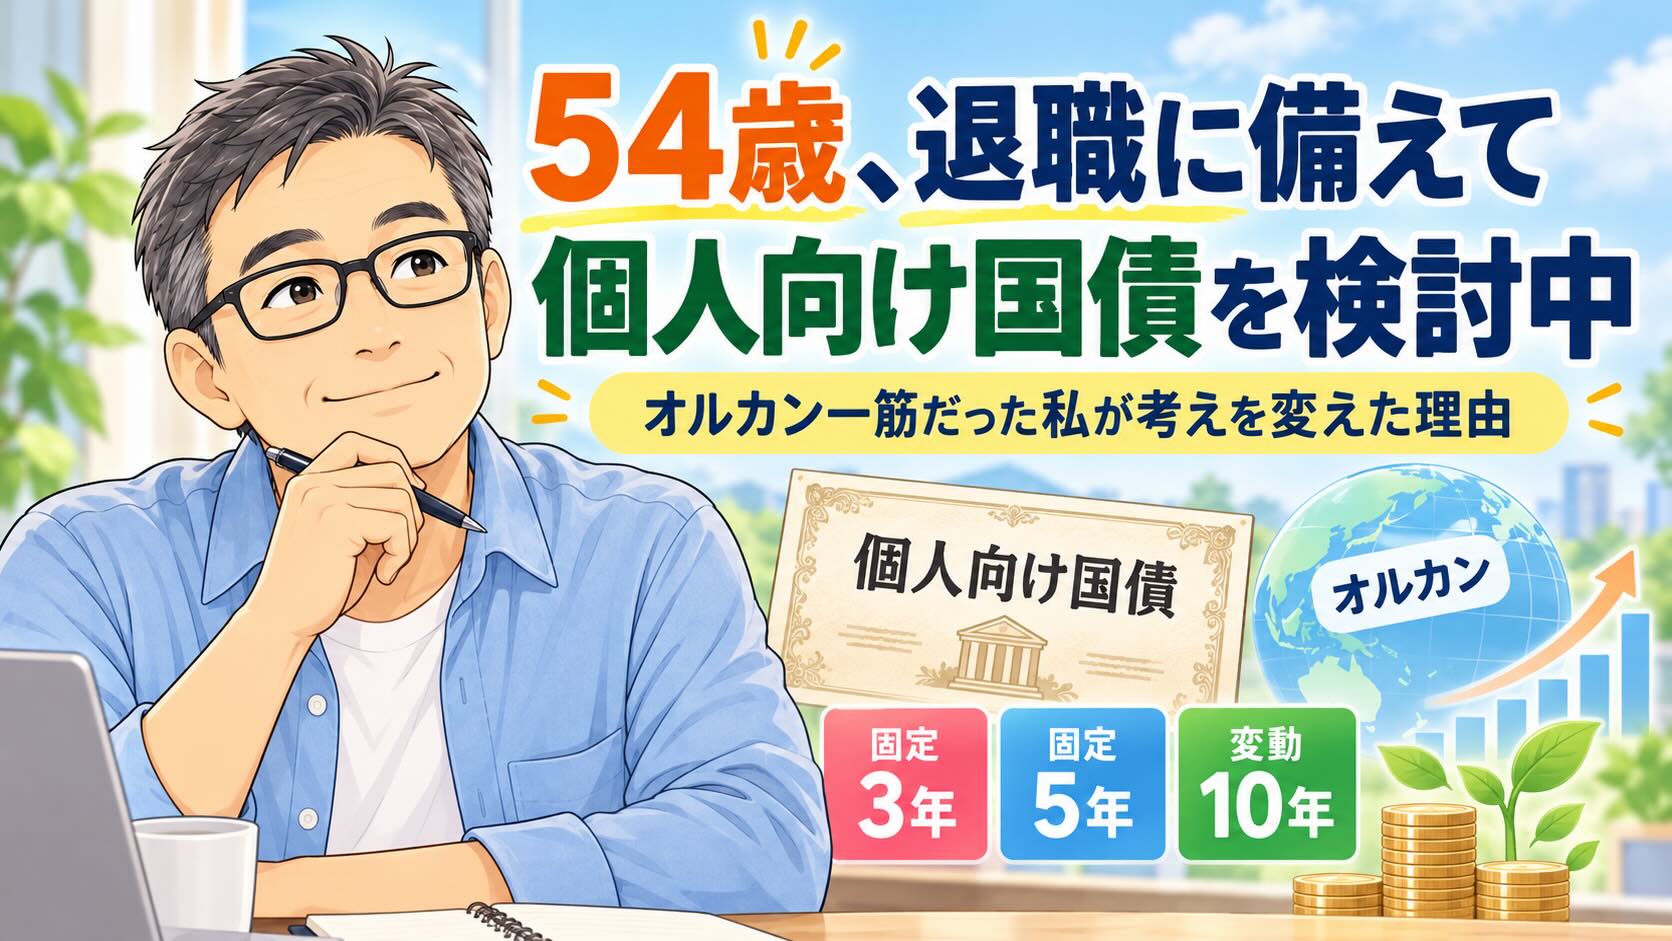
50歳から本格的に投資を始め、これまで投資信託はオルカン(全世界株式)だけを購入してきました。
個別株も高配当株も持っていません。
資産形成は、できるだけシンプルにしたいと考えていたからです。
そんな私が54歳になり、個人向け国債の購入を検討しています。
きっかけは、退職を現実的に考え始めたことです。
私は現在、34年間勤めてきた会社を休職しており、退職する方向で考えています。
これまでは、どうすれば資産を効率よく増やせるかを考えてきました。
しかし、毎月の給与収入がなくなると思うと、考え方が少し変わりました。
これからは、資産を増やすことだけでなく、安心して使えることも大切にしたい。
今回は、個人向け国債の仕組みやメリット・デメリット、そしてオルカン一筋だった私が購入を検討するようになった理由について書いてみたいと思います。
退職を考えて、現金の重要性に気づいた
2026年9月末時点の私の金融資産は、約5,650万円です。
その大部分をオルカンで運用しています。
これまでは生活に必要な現金を確保したうえで、余剰資金をできるだけ投資に回してきました。
長期的には世界経済が成長していくと考えているからです。
実際に、50歳から始めた投資によって、資産を大きく増やすことができました。
ただ、退職すると状況が変わります。
毎月の給与収入がなくなり、生活費の不足分を資産から取り崩す必要があります。
私が最も避けたいのは、株価が大きく下落しているときに、生活費のためにオルカンを売却することです。
例えば、株価が30%下落しているときに生活費が必要になったらどうでしょうか。
長期的には回復すると信じていても、生活のために売却せざるを得ないかもしれません。
そうならないために、退職後は生活費の2〜3年分程度を現金などの安全性の高い資産で確保したいと考えています。
毎月の生活費を45万円とすると、必要な金額は次のとおりです。
| 期間 | 必要な生活費 |
|---|---|
| 1年分 | 540万円 |
| 2年分 | 1,080万円 |
| 3年分 | 1,620万円 |
もちろん、これは生活費の全額を安全資産で賄う場合の金額です。
実際には、退職後の収入や税金、社会保険料なども考慮する必要があります。
特に退職直後は、前年の所得に応じた住民税や健康保険料など、まとまった支出が発生する可能性があります。
そのため、必要な現金を確保したうえで、すぐには使わないお金をどこに置くか考え始めました。
そこで気になったのが、個人向け国債です。
個人向け国債とは?初心者にもわかりやすく解説
個人向け国債とは、国が発行する債券を個人が購入できる金融商品です。
簡単にいえば、国にお金を貸し、その対価として利子を受け取る仕組みです。
主な特徴は次のとおりです。
- 1万円から1万円単位で購入できる
- 国が元本と利子の支払いを約束している
- 年2回、利子を受け取れる
- 発行から1年経過すれば原則として中途換金できる
- 最低金利は年0.05%
- 毎月募集されている
株式のように、市場価格が日々変動し、売却時の価格によって損益が決まる商品とは仕組みが異なります。
満期まで保有すれば、額面金額が返ってきます。
発行から1年経過して中途換金する場合も、額面金額は維持されます。ただし、所定の中途換金調整額が差し引かれるため、受け取れる利子は少なくなります。
もちろん、日本国政府の信用リスクがまったくないわけではありません。
また、元本が守られていても、インフレによってお金の実質的な価値が下がる可能性はあります。
詳しい仕組みは、財務省の個人向け国債の商品概要で確認できます。
個人向け国債には3つの種類がある
個人向け国債には、次の3種類があります。
| 種類 | 満期 | 金利の特徴 |
|---|---|---|
| 変動10年 | 10年 | 半年ごとに金利が変わる |
| 固定5年 | 5年 | 購入時の金利が満期まで続く |
| 固定3年 | 3年 | 購入時の金利が満期まで続く |
変動10年は、今後金利が上昇すれば、受け取る利子が増える可能性があります。
反対に、金利が下がれば利子も減ります。
一方、固定5年と固定3年は、購入した時点で満期までの金利が決まります。
どの種類が有利になるかは、今後の金利動向によって変わります。
10年満期でも、10年間引き出せないわけではない
私も最初は、変動10年を購入すると、10年間お金を引き出せないのかと思っていました。
しかし、実際には違いました。
個人向け国債は、どの種類でも発行から1年経過すれば、原則として中途換金できます。
例えば、500万円分の変動10年を購入し、2年後に生活費が必要になった場合、途中で換金できます。
しかも、1万円単位で一部だけ換金することも可能です。
ただし、中途換金する場合は、原則として次の調整額が差し引かれます。
直前2回分の各利子(税引前)相当額 × 0.79685
これは、おおむね直近1年分の税引後利子に相当する金額です。
実際の換金金額は、経過利子なども含めて計算されます。
つまり、10年間お金を動かせないわけではありませんが、銀行預金と同じように自由に引き出せる商品でもありません。
詳しくは、財務省の中途換金に関するFAQで確認できます。
この仕組みを知り、退職後の資金管理にも使えるのではないかと感じました。
2026年10月の個人向け国債の金利は?
2026年10月募集分の金利を調べてみました。
| 種類 | 年利(税引前) |
|---|---|
| 変動10年 | 2.05% |
| 固定5年 | 2.39% |
| 固定3年 | 2.07% |
※2026年10月募集分。変動10年は初回適用利率です。
募集期間は2026年10月8日〜30日、発行日は11月16日です。
3種類すべてが年2%を超えており、思っていたよりも高い金利に少し驚きました。
例えば、500万円を年利2.05%で運用した場合、単純計算では次のようになります。
| 項目 | 金額 |
|---|---|
| 投資額 | 500万円 |
| 年利 | 2.05% |
| 年間利子(税引前) | 102,500円 |
| 年間利子(税引後) | 約81,700円 |
利子には原則20.315%の税金がかかります。
税引後で年間約8万円。
元本の安全性を重視した資産の置き場所としては、魅力を感じます。
ただし、これは1年間同じ金利が続いたと仮定した概算です。
変動10年は半年ごとに金利が見直されるため、毎年同じ金額を受け取れるわけではありません。
また、利子は毎月ではなく年2回支払われます。
最新の金利は、財務省の個人向け国債・現在募集中の商品一覧で確認できます。
私が感じた個人向け国債の3つのメリット
1. 元本の安全性が高い
退職後の生活費として確保するお金は、大きく増やすことよりも、必要なときに使えることが重要です。
個人向け国債は、国が元本と利子の支払いを約束しています。
満期まで保有すれば額面金額が返ってきますし、発行から1年経過後の中途換金でも、額面金額は維持されます。
ただし、中途換金調整額によって受け取れる利子は減ります。
株価の下落を気にせず保有できる点は、私にとって大きなメリットです。
2. 銀行預金以外の選択肢になる
これまでは、投資に回さないお金は銀行預金に置いていました。
しかし、退職後に1,000万円以上の安全資産を持つのであれば、その置き場所も考えたいところです。
銀行預金と個人向け国債の金利を比較し、当面使わないお金の一部を国債に移すことも選択肢になると思います。
もちろん、銀行預金にもメリットがあります。
普通預金なら必要なときにすぐ引き出せますし、預金保険制度によって一定額まで保護されています。
一般的な利息付き預金の場合、1金融機関につき預金者1人当たり、元本1,000万円までとその利息等が保護対象です。
詳しくは、金融庁の預金保険制度で確認できます。
私は、すべての現金を国債にするのではなく、使う時期に応じて預金と国債を使い分けたいと考えています。
3. 変動10年なら金利上昇にも対応できる
私が特に気になっているのは、変動10年です。
今後、金利が上がれば受け取る利子が増える可能性があります。
一方、2026年10月募集分では、固定5年の金利が年2.39%と、変動10年の初回適用利率を上回っています。
金利が下がるのであれば、固定5年のほうが有利になる可能性もあります。
どちらが正解なのか、今の時点ではわかりません。
ただ、私は将来の金利を予測して利益を追求したいわけではありません。
退職後の生活費を安心して確保することが目的です。
そのため、金利の変化に対応できる変動10年にも魅力を感じています。
個人向け国債のデメリットも理解しておきたい
安全性が高いからといって、すべてのお金を国債にするつもりはありません。
特に注意したい点が3つあります。
1. 最初の1年間は原則として換金できない
私にとって、これが最大の注意点です。
個人向け国債は、発行から1年間は原則として中途換金できません。
保有者が亡くなった場合や、大規模な自然災害で被害を受けた場合などには特例がありますが、通常は1年間の制限があります。
私は退職を考えているため、これから給与収入がなくなる可能性があります。
さらに、退職直後は住民税や健康保険料など、まとまった支出も想定しておかなければなりません。
そのため、すぐに使う可能性のあるお金まで国債にするのは避けたいと思っています。
2. 中途換金すると利子が差し引かれる
発行から1年経過すれば原則として換金できますが、所定の中途換金調整額が差し引かれます。
そのため、短期間で換金すると、期待していたほど利子が残らないことがあります。
また、換金を申し込んでから実際に入金されるまでには、通常数営業日かかります。
急な出費に備えるお金は、普通預金に置いておくほうが便利です。
3. インフレには弱い可能性がある
仮に国債の金利が年2%でも、物価が年3%上昇すれば、お金の実質的な購買力は低下します。
元本が守られることと、お金の価値が守られることは別の話です。
その意味では、安全資産だけを持つことにもリスクがあります。
だからこそ、私は今後もオルカンを保有し続けたいと考えています。
オルカンを売って国債を買うつもりはない
ここは、私の中では明確です。
現在保有しているオルカンを積極的に売却して、国債に乗り換えるつもりはありません。
オルカンは、今後も長期的に保有する方針です。
今回検討しているのは、退職後の生活に備えて確保する現金の一部を、どこに置くかという話です。
例えば、次のような役割分担です。
| 資産 | 役割 |
|---|---|
| 普通預金 | 毎月の生活費、税金、急な出費 |
| 個人向け国債 | 1年以上使う予定のない安全資産 |
| オルカン | 長期的な資産形成 |
基本的には、生活費の不足分だけ投資信託を取り崩していくつもりです。
ただし、株価が大きく下落しているときには、できるだけオルカンを売らず、安全資産を使って生活したいと考えています。
もちろん、株価がいつ回復するかは誰にもわかりません。
2〜3年分の安全資産があれば、必ず暴落を乗り越えられるという保証もありません。
また、安全資産を使い続ければ、その残高は減っていきます。
そのため、退職後も定期的に資産配分を確認し、必要に応じて見直していくつもりです。
54歳になって、投資に対する考え方が変わってきた
50歳で本格的に投資を始めた頃は、どうすれば効率よく資産を増やせるかを考えていました。
余剰資金があれば、できるだけ早く投資する。
長期投資を続ければ、多少の暴落があっても乗り越えられると考えていました。
その考え方は、今も大きく変わっていません。
ただ、54歳になり、退職が現実味を帯びてきたことで、優先順位が変わってきました。
これまでは、毎月の給与収入がありました。
株価が下落しても、生活費のために投資信託を売却する必要はありませんでした。
むしろ、安く購入できるチャンスだと考えていたくらいです。
しかし、退職後は違います。
給与収入がなくなれば、自分の資産で生活を支えていかなければなりません。
金融資産が5,000万円以上あっても、株式市場が大きく下落する可能性を考えると、安心して使えるお金の重要性を感じます。
だからといって、必要以上に不安になって資産を守ることばかり考えるのも違うと思っています。
そもそも、私が退職を考えているのは、自分の時間を自由に使いたいからです。
お金を増やすことが人生の目的ではありません。
これまで増やしてきた資産を使いながら、自分の時間を楽しむこと。
そのための資産運用に、少しずつ考え方が変わってきました。
まとめ|個人向け国債は退職後の資産の置き場所として有力候補
今回、個人向け国債について調べてみて、退職後の安全資産の置き場所として十分に検討する価値があると感じました。
特に気になっているのは、変動10年と固定5年です。
変動10年には金利上昇に対応できる魅力があり、固定5年には購入時の金利を5年間確保できるメリットがあります。
一方、普通預金には、必要なときにすぐ使えるという大きなメリットがあります。
どれか一つに絞る必要はないのかもしれません。
現時点では、まだ個人向け国債を購入していません。
まずは退職後に必要な生活費や税金、社会保険料を整理し、すぐに使わないお金がどのくらいあるのかを確認してから判断するつもりです。
50歳からオルカン一筋で投資してきました。
その方針を変えるつもりはありません。
ただ、これからは資産を増やすことだけでなく、安心して使うための運用も考えていきたいと思っています。
お金を増やすことより、お金を使って人生を楽しむこと。
54歳になった今、私にとっては、そのほうが大切になってきました。
購入することになったら、実際にどの種類をいくら購入したのか、またブログで報告したいと思います。
※この記事は2026年10月18日時点の情報をもとに作成しています。金利や募集条件は変更されるため、購入前には必ず財務省や取扱金融機関の最新情報をご確認ください。
コメント