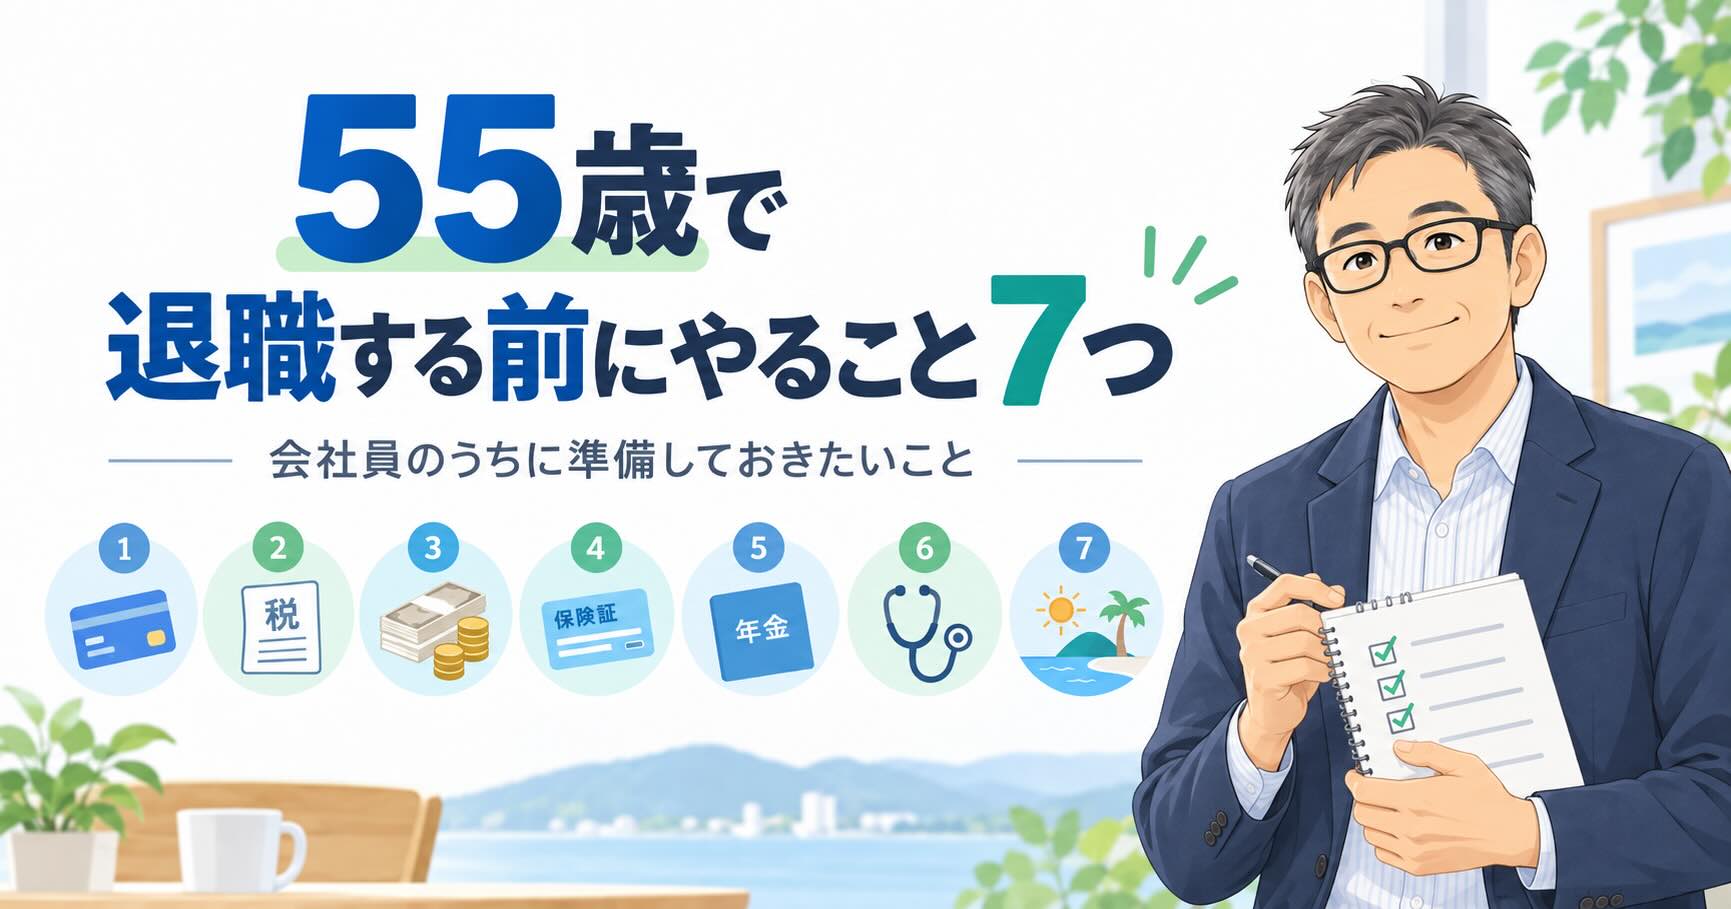
55歳での退職を考えるようになってから、資産額や毎月の生活費だけではなく、
「会社員のうちにやっておいた方がいいことは何だろう」
と考えるようになりました。
現在の資産状況については、毎月の記事で公開しています。
→【2026年9月】資産状況を公開|総資産5,653万円、前月比140万円減
退職してからでもできることは、もちろんたくさんあります。
ただ、会社員という立場があるうちの方が手続きしやすいことや、退職前に確認しておいた方が安心できることもあります。
今回は、私自身が55歳での退職を考える中で、会社員のうちに準備しておきたいことを7つ整理してみます。
1.必要なクレジットカードは会社員のうちに作っておく
まず確認しておきたいのが、クレジットカードです。
会社を辞めたからといって、今持っているクレジットカードがすぐに使えなくなるわけではありません。
ただ、新しくカードを申し込む場合は、勤務先や年収などを記入することになります。
退職後に無職になった場合でも審査に通る可能性はありますが、会社員として一定の収入がある今の方が、一般的には申し込みやすいと考えています。
だからといって、
「退職前にカードをたくさん作っておこう」
という話ではありません。
私自身もカードを増やしたいわけではありません。
確認したいのは、
今後必要になりそうなカードがあるかどうか。
ということです。
たとえば、
- メインで使うカード
- 予備のカード
- ETCカード
- 証券会社や銀行との相性が良いカード
- 旅行や買い物で使いたいカード
などです。
退職後に「あのカードを作っておけばよかった」と思うくらいなら、必要性だけは今のうちに確認しておこうと思っています。
2.退職翌年の税金と社会保険料を確認する
私が退職後のお金で特に注意したいと思っているのが、退職した翌年の支払いです。
会社を辞めれば給与収入はなくなりますが、だからといって翌年から支払いが一気に少なくなるとは限りません。
代表的なのが住民税です。
住民税は前年の所得をもとに計算されるため、退職した翌年も、退職前の所得に応じた住民税を支払うことになります。
さらに、会社を辞めれば健康保険も変わります。
国民健康保険に加入する場合、前年所得によっては保険料がかなり高くなる可能性があります。
加えて、60歳未満であれば国民年金の支払いもあります。
つまり、退職直後は、
「収入は減ったのに、税金や社会保険料はまだ高い」
という状態になる可能性があります。
これは早期退職を考える上で、かなり重要なポイントだと思っています。
私の場合も、普段の生活費とは別に、
- 住民税
- 健康保険料
- 国民年金
を考えておく必要があります。
毎月の生活費だけを見て、
「これなら退職できそうだ」
と判断すると、実際には想定以上にお金が出ていくかもしれません。
そのため私は、退職翌年の税金・社会保険料は生活費とは別枠で準備しておくつもりです。
退職翌年にかかる税金や社会保険料については、以前の記事「年内に退職したら、翌年はいくら必要?住民税・健康保険・年金を試算してみた」で具体的に試算しています。
3.退職後に使う現金を増やしておく
現在、私の資産の多くは投資信託で運用しています。
長期的に考えれば、現金より投資に回しておいた方が資産は増えやすいと思っています。
一方で、退職前には現金比率を20%程度まで上げたいと考えています。
退職前に現金を増やそうと考えた理由は、「オルカン中心の運用でも、退職前に現金を増やすことにした理由」で詳しく書いています。
理由は、退職後すぐに株価が大きく下がった場合でも、生活費のために投資信託を安値で売りたくないからです。
会社員であれば、給与で生活しながら相場の回復を待つことができます。
しかし退職後は、基本的に給与収入がなくなります。
しかも私の場合、有給休暇を使い切った後は、給与ではなく傷病手当金が中心になります。
今後の収入状況によっては、退職時の資産額も当初の想定どおりにならない可能性があります。
今は、退職時にできるだけ生活費2〜3年分に相当する現金を持っておきたいと考えています。
相場が悪いときに投資信託を売らずに済むよう、資産額の20%程度を一つの目安にしています。
もちろん、20%が誰にとっても適正というわけではありません。
必要な現金額は、生活費や年金開始までの期間によって変わります。
私にとって現金は、投資をやめるためのお金ではなく、
相場が悪いときに「待つ時間」を買うためのお金。
そんな位置づけです。
安心したいのか、増やしたいのか。自分でも忙しいです(笑)。
4.健康保険をどうするか調べておく
退職後に意外と悩みそうなのが、健康保険です。
会社を辞めると、それまで加入していた健康保険から外れることになります。
その後の主な選択肢は、
- 国民健康保険
- 現在の健康保険の任意継続
- 条件を満たす場合は家族の扶養
などです。
どれを選ぶのがいいのかは、人によって変わります。
特に国民健康保険は前年の所得をもとに保険料が決まるため、退職直後は「思っていたより高い」となる可能性があります。
一方、任意継続なら必ず安いというわけでもありません。
保険料だけではなく、加入できる期間や条件も確認する必要があります。
私も退職してから初めて比較するのではなく、今のうちにそれぞれの保険料を試算して、
「退職したら、どれを選ぶか」
まである程度決めておきたいと思っています。
退職した翌月に、
「健康保険、こんなにかかるの?」
と驚くのは避けたいところです。
5.退職金や企業型DCを確認する
退職時にいくら受け取れるのかも、きちんと確認しておきたいところです。
退職金だけではなく、
- 企業型DC
- 企業年金
- 有給休暇
- 退職月の給与
- 福利厚生
なども確認が必要です。
私自身、退職後の資産計画を考える際には、退職金も含めて考えています。
ただ、「だいたいこのくらい」ではなく、退職を正式に決める前には、できるだけ正確な金額を確認しておきたいと思っています。
特に企業型DCについては、退職後に自分で移換手続きが必要になる場合があります。
手続きを放置しないためにも、退職前に移換の期限や移換先を確認しておくつもりです。
6.健康診断や体のメンテナンスをしておく
会社員でいる間は、会社の健康診断や福利厚生を利用できます。
退職後も自分で健康診断を受けることはできますが、使える制度があるなら今のうちに利用しておいた方がいいと思っています。
健康診断だけではなく、
- 歯科検診
- 眼科
- メガネの見直し
- 気になる症状の検査
なども含めて、一度確認しておきたいです。
55歳で退職するなら、その先の人生はまだ長いです。
お金だけではなく、健康も退職後の生活に直結します。
使える制度があるうちに、必要な検査やメンテナンスは済ませておきたいと思っています。
7.退職後に何をするのか考えておく
退職準備というと、お金の話が中心になります。
私自身も、これまで資産額や生活費をかなり考えてきました。
ただ、最近は、
「会社を辞めたあと、毎日何をするのか」
も同じくらい重要だと思うようになりました。
仕事がなくなれば、一気に自由な時間が増えます。
最初はうれしいと思います。
でも、それが何年も続いたときにどう感じるのかは分かりません。
今のところ私は、
- ブログを書く
- 運動する
- 旅行する
- 趣味を楽しむ
- 必要なら少し働く
といった生活を考えています。
ただ、予定をびっしり入れたいわけではありません。
何もしない時間も含めて、自分で自由に決められる生活にしたいと思っています。
退職後にどんな毎日を送りたいのかについては、「55歳で退職したら毎日何をする?私が考えている退職後の生活」で詳しく書いています。
退職準備は「いくら持っているか」だけではない
55歳で退職できるかを考えると、どうしても資産額に目が向きます。
私の場合は、住宅ローンが7,000万円以上残っています。
それでも55歳での退職を考えている理由については、「住宅ローン7,000万円超、完済80歳。それでも55歳で退職を考えている」で詳しく書いています。
私自身も、以前は資産額ばかりを見ていました。
でも、実際に退職を具体的に考えるようになると、
資産額だけでは足りない。
と思うようになりました。
クレジットカードのように会社員の信用があるうちに確認した方がいいこと。
退職翌年の税金や社会保険料。
相場が悪いときにも慌てないための現金。
健康保険や退職金。
そして退職後の生活。
こうしたことを一つずつ準備していくことで、少しずつ退職が現実的なものになってくる気がしています。
もちろん、すべてを完璧に準備してから退職することはできません。
実際に辞めてみないと分からないこともあると思います。
それでも、
会社員の今だからできることは、今のうちにやっておく。
それだけでも、退職への不安は少し減らせる気がしています。
私自身、まだ退職したわけではありません。
これから実際に準備を進めながら、
「やっておいて良かったこと」
「そこまで必要なかったこと」
も、このブログで記録していこうと思います。
退職準備は、資産額だけではありません。
お金、制度、健康、そして退職後の時間。
55歳で会社を離れるなら、その全部を少しずつ準備しておきたいと思っています。
コメント