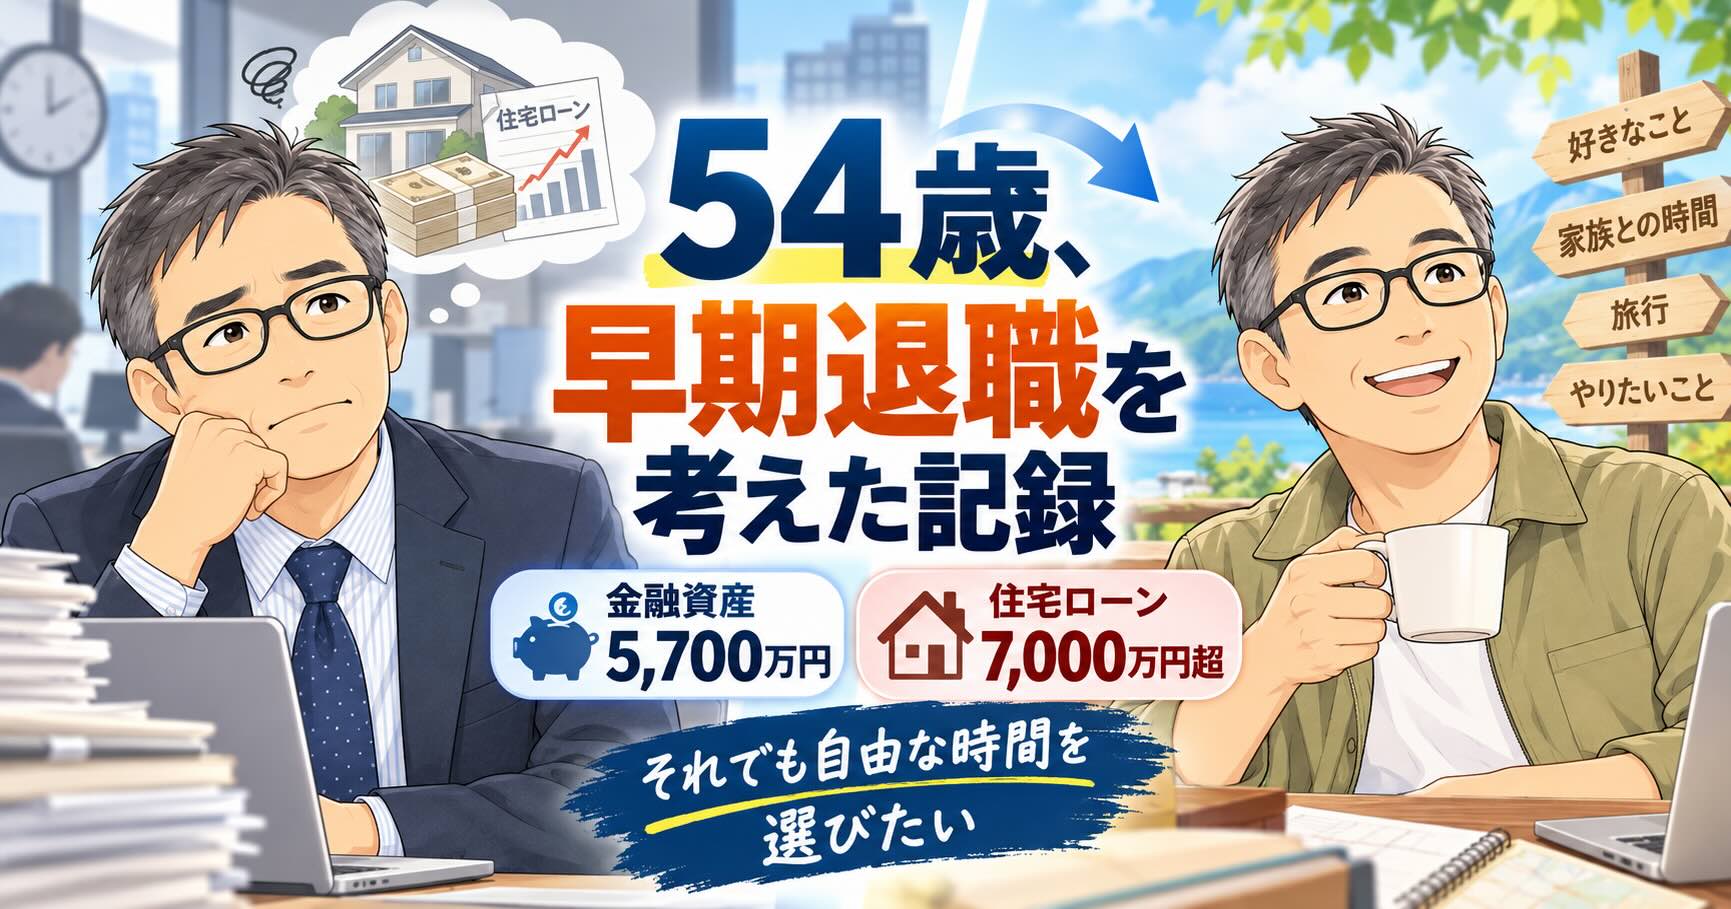
私は現在54歳。
34年間勤めてきた会社を、早期退職することを考えています。
当初の目標は56歳でした。
それが55歳になり、今では55歳を待たずに退職することも考えています。
その間に体調を崩して休職し、会社にも退職を考えていることを伝えました。
2026年9月末時点の金融資産は5,653万円。約5,700万円です。
一方で、住宅ローンは7,000万円超。毎月の返済は約23万円で、完済予定は80歳です。
現在の年収は約1,100万円。
経済的なことだけを考えれば、働き続けた方が安全なのかもしれません。
それでも退職したいと思うようになりました。
この記事では、退職を考え始めてから現在まで、私の考えがどう変わり、どんな行動をしてきたのかを振り返ります。
同じように50代で退職を考えている方の参考になればうれしいです。
現在の資産状況は、2026年9月末の資産公開記事で詳しく紹介しています。
1.最初は56歳で退職するつもりだった
退職を具体的に考え始めたとき、目標にしていたのは56歳でした。
それまで働けば、資産をもう少し増やし、退職後の生活に必要な現金も確保できると考えていたからです。
私は長年、仕事中心の生活を送ってきました。
責任のある立場も任せてもらい、仕事が楽しくて仕方ない時期もありました。
しかし、50代になってから少しずつ考え方が変わりました。
仕事を続ければ、もっとお金を増やせる。
でも、自由な時間は減っていく。
お金は後から増やせる可能性がありますが、過ぎた時間は取り戻せません。
これからの人生は、仕事だけでなく、自分のためにも時間を使いたい。
そう考えて決めた目標が、56歳での退職でした。
詳しくは、60歳まで待たず、56歳を退職の区切りにした理由に書いています。
2.56歳から55歳へ、さらに退職を前倒ししたくなった
当初は56歳まで働くつもりでした。
しかし、次第に「あと1年以上、この働き方を続けられるだろうか」と考えるようになりました。
私が負担に感じていたのは、仕事の内容よりも時間の拘束でした。
決まった時間に会社へ行き、長い時間を過ごす。
休日も仕事のことが頭から離れない。
管理職という立場もあり、それが当たり前になっていました。
若い頃は、それほど苦になりませんでした。
でも、50代になってからは、以前と同じ働き方を続けることに強いストレスを感じるようになりました。
あと1年働けば、経済的な余裕は増えます。
一方で、早く退職すれば、それだけ自分の時間を取り戻せます。
何度も考えた結果、退職目標を55歳に前倒ししました。
そして今は、55歳まで待つ必要があるのだろうか、と考えるようになっています。
その心境は、もう55歳まで持たないかもしれないに書いています。
3.資産7,100万円を想定しても、退職を決められなかった
当初は、55歳まで働けば退職金などを含めた金融資産が約7,100万円になると想定していました。
それだけあれば退職できるのではないか。
そう思う一方で、不安もありました。
退職後の生活費は、住宅ローンを含めて月45万円程度を目標にしています。
年間では540万円です。
給与収入がなくなれば、年金を受け取るまでの生活費を資産から賄う必要があります。
さらに、予想外の支出や株価の下落も考えなければなりません。
何度も計算しました。
数字を確認して安心したと思ったら、別の不安が出てくる。
その繰り返しでした。
その後、休職によって給与収入が止まり、当初の資産目標に届くかどうかも分からなくなりました。
退職一時金は800万円台を見込んでおり、退職一時金とは別に、企業型DCの資産もあります。
退職後はiDeCoへの移換を考えていますが、原則60歳までは引き出せないため、当面の生活資金とは分けて考えています。
資産が増えれば安心して退職できると思っていましたが、実際には違いました。
資産額だけでは、退職するかどうかの答えは出なかったのです。
当時の迷いは、資産7,100万円あっても、退職を決めきれないで詳しく紹介しています。
4.住宅ローン7,000万円超、完済80歳という現実
早期退職を考えるうえで、大きな課題になっているのが住宅ローンです。
そもそも今のマンションに住み替えたのは、老後の生活を考えたからでした。
駅や買い物、病院へのアクセスを重視して選びました。
以前住んでいたマンションの売却資金は、住宅ローンの返済ではなく、主にオルカンへの投資に回しました。
住宅ローンの金利が低かったため、借り入れを続けながら長期運用することを選んだのです。
しかし、その後に早期退職を本気で考えるとは思っていませんでした。
今振り返ると、住宅ローンを減らしておくという選択肢もありました。
もちろん、今も投資を続ける方針ですが、株価下落や金利上昇のリスクはあります。
金融資産があるからといって、安心しきるつもりはありません。
それにしても、会社との付き合いは終わらせようとしているのに、銀行とは80歳までのお付き合いです(笑)。
住宅ローンを抱えたまま退職することについては、住宅ローン7,000万円超、完済80歳。それでも55歳で退職を考えているにまとめています。
5.退職に向けて、お金と制度の準備を始めた
退職したいという気持ちだけでは、生活していけません。
そこで、退職後に必要なお金や制度について、具体的に確認するようになりました。
特に気になっているのが、退職後の税金や社会保険料です。
私の場合、住民税や健康保険料、国民年金などで、退職翌年に200万円以上の負担を想定しています。
実際の金額は退職時期や健康保険の選択などによって変わりますが、事前に現金を確保しておく必要があります。
また、私の資産の多くはオルカンです。
退職直後に株価が大きく下落した場合、生活費のために投資信託を安値で売却することは、できるだけ避けたいと考えています。
そのため、退職までに金融資産の20%程度を現金で保有することを目標にしています。
現金にもインフレによって実質的な価値が下がる弱点はあります。
それでも、今の私には一定の現金を持つ安心感が必要です。
投資をやめるためではなく、投資を続けるために現金を増やす。
これが今の考えです。
退職前の準備については、55歳で退職する前にやること7つにまとめています。
現金を増やす理由は、オルカン中心の運用でも、退職前に現金を増やすことにした理由で詳しく紹介しています。
6.会社を休んで、自分が本当に求めているものに気づいた
退職を考えていた途中で、私は体調を崩し、会社を休むことになりました。
長年働いてきた会社です。
仕事そのものが嫌いになったわけではありません。
ただ、時間に拘束される生活が、思っていた以上に負担になっていたのだと思います。
会社を休んでから、生活は大きく変わりました。
朝起きて、ブログを書く。
家のことをする。
散歩に出かける。
特別なことをしているわけではありません。
それでも、自分で予定を決められることに、大きな価値を感じるようになりました。
会社からは「戻ってきてほしい」と言ってもらっています。
必要としてもらえるのは、本当にありがたいことです。
一方で、休職したことで、自分が大切にしたいものもはっきりしました。
私が求めているのは、働かない生活ではなく、自分で時間を決められる生活なのだと。
もちろん、休職中と退職後では収入や保障が異なります。
今の生活が、そのまま退職後も続くとは限りません。
それでも、会社への感謝と、これからの働き方は別に考えてもいいと思うようになりました。
この心境は、会社から『戻ってきてほしい』と言われても、退職したい気持ちが強い理由に書いています。
7.会社に「退職も考えている」と伝えた
そして、休職中の私は、会社に退職も考えていることを伝えました。
正式に退職届を提出したわけではなく、退職日も決まっていません。
それでも、私にとっては大きな一歩でした。
34年間お世話になった会社です。
多くの経験をさせてもらい、今の自分があるのも会社での経験があったからだと思っています。
だからこそ、退職を考えていることを伝えるのにも勇気が必要でした。
会社からは、結論を出す前に一度面談をしたいという返事をいただきました。
ありがたいことです。
一方で、自分の中では退職に向けて気持ちがかなり固まってきています。
ただし、退職後は一切働かないと決めているわけではありません。
これまでの経験を生かしながら、自分で時間を調整して働く方法も考えています。
業務委託なども、その選択肢の一つです。
まだ結論は出ていません。
それでも、退職を頭の中で考えていた頃と比べれば、確実に一歩進んだと思います。
会社に伝えた経緯は、休職中に『退職も考えている』と会社に伝えた|55歳、退職へ一歩進んだ日にまとめています。
8.今考えているのは、退職後にどう生きるか
以前の私は、「いくらあれば退職できるのか」ということばかり考えていました。
でも、今は少し違います。
「退職後にどんな生活を送りたいのか」を考えるようになりました。
ブログを書く。
登山やゴルフを楽しむ。
行きたい場所に出かけ、会いたい人に会う。
そして、何もしない日があってもいい。
そんな生活が理想です。
仕事については、週3日以内、1日5時間以内を考えています。
できれば、働く時間や場所も自分で決めたい。
これまでの経験を無理のない範囲で生かせれば十分です。
もちろん、希望どおりの仕事が見つかる保証はありません。
退職後の収入を当てにしすぎず、働けなかった場合も想定しておく必要があります。
だからこそ、生活費や資産状況を確認しながら、必要に応じて暮らし方を見直していくつもりです。
退職そのものが目的ではありません。自分が望む生活を送るための手段です。
退職後の働き方については、54歳、退職後はどう働く?年収1,100万円より自由な時間を選びたいで詳しく紹介しています。
まとめ|早期退職に向けて、これからも記録していく
56歳で退職するつもりだった私が、55歳への前倒しを考え、今ではさらに早い退職も視野に入れています。
その間に休職し、会社にも退職を考えていることを伝えました。
まだ退職日は決まっていません。
これから会社との話し合いもあります。
経済的な不安も残っています。
早期退職が正しい選択なのかどうか、今の時点では分かりません。
退職してから後悔することもあるかもしれません。
でも、自分がどう生きたいのかを考えずに、ただ働き続けることにも後悔が残りそうです。
34年間、会社員として仕事に多くの時間を使ってきました。
これからは、もう少し自分のために時間を使いたいと思っています。
このブログでは、退職までの過程だけでなく、退職後の生活や資産の変化についても記録していくつもりです。
うまくいったことも、失敗したことも、できるだけありのままに書いていきたいと思います。
お金を増やすために働いてきた人生から、自分の時間を大切にする人生へ。
今は、そんな転換期にいるのだと思います。
コメント